
Najważniejsze informacje z USA
- Dane gospodarcze opublikowane w tym tygodniu były na tyle zrównoważone, że ponownie rozpaliły optymizm na rynkach finansowych, nie kwestionując przy tym kolejnego pakietu wsparcia fiskalnego.
- Dane z rynku pracy pokazały trzeci z rzędu spadek tygodniowej liczby bezrobotnych, a także umiarkowany postęp na rynku pracy i nieoczekiwany spadek stopy bezrobocia.
- Zakładając dalszy postęp w dziedzinie zdrowia, kolejna runda znacznego wsparcia fiskalnego może w drugiej połowie tego roku popchnąć amerykańską gospodarkę od spowolnienia do wręcz sprintu.
Najciekawsze w Kanadzie
- Ceny ropy naftowej poszybowały w tym tygodniu w górę w związku ze znacznym przestrzeganiem OPEC+ w zakresie cięć produkcji.
- Zatrudnienie spadło w styczniu do gorszego od oczekiwanego poziomu 213 tys. stanowisk, co było spowodowane ponownymi ograniczeniami. Straty dotyczyły przede wszystkim pracy w niepełnym wymiarze godzin, a łączna liczba przepracowanych godzin wzrosła w skali miesiąca o przyzwoite 0.9%, osłabiając wpływ wzrostu PKB.
- W innych miejscach lepsze były dane o styczniowych nastrojach w przemyśle i sprzedaży domów. Po złagodzeniu ograniczeń w Quebecu i Albercie (i być może w Manitobie) lepszy wzrost gospodarczy może zacząć nabierać kształtu w lutym.
USA – Tydzień ostrożnego optymizmu
W tym tygodniu jeden z najsłynniejszych prognostyków na świecie, Punxsutawney Phil, podobno przepowiedział kolejne sześć tygodni zimy, po których nastąpi „jedna z najpiękniejszych i najjaśniejszych wiosny, jakie kiedykolwiek widziałeś”. Ekonomiści wydają się być zgodni, prognozując słaby krótkoterminowy wzrost, po którym nastąpi silne odbicie w dalszej części roku. Czas i zakres tego ostatniego zależą od zaszczepienia wystarczającej liczby osób, aby powrócić do normalnych zajęć i nawyków związanych z wydawaniem pieniędzy. W tym tygodniu codzienne szczepienia obejmowały około 1.3 miliona dawek. Ich liczba ma wzrosnąć do 1.5 miliona dziennie, aby osiągnąć cel administracji Bidena, jakim jest podanie 150 milionów szczepionek do końca kwietnia.
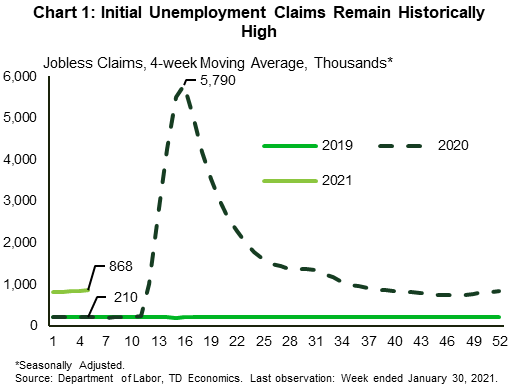
Obecnie rynek pracy wykazuje słabe oznaki poprawy. W czwartek Departament Pracy poinformował o trzecim z rzędu spadku tygodniowej liczby Amerykanów ubiegających się o zasiłek dla bezrobotnych. Ostatnie raporty zawierają zastrzeżenie dotyczące znacznych rewizji ze względu na trudności w dostosowaniu historycznie wysokiego poziomu do czynników sezonowych. Nawet po wygładzeniu w ciągu czterech tygodni, odszkodowania pozostają o około 650 tys. wyższe niż rok temu (wykres 1).
Podobnie dzisiejszy raport o zatrudnieniu za styczeń pokazał umiarkowany postęp, przy wzroście zatrudnienia o 49 tys., a stopa bezrobocia nieoczekiwanie spadła do 6.3% z 6.7% w grudniu. Pomimo tego postępu gospodarka odzyskała dotychczas nieco ponad połowę miejsc pracy utraconych w początkowym okresie blokady. Pandemia w dalszym ciągu powoduje nieproporcjonalne cierpienie w sektorze usług, pogłębiając nierówności. Szczególnie tragicznym miejscem pozostaje sektor rekreacji i hotelarstwa, który w styczniu odnotował kolejny miesiąc strat. Po porażce zatrudnienie w sektorze jest obecnie o 22.9% niższe od poziomu sprzed pandemii (wykres 2).
W pozostałych publikacjach indeksy ISM dla sektora przetwórstwa przemysłowego i usług pozostawały na obszarze ekspansji. Wskaźnik przetwórstwa przemysłowego spadł o dwa punkty (co wskazuje na spowolnienie wzrostu), natomiast wskaźnik pozaprzemysłowy wzrósł o jeden (co wskazuje na przyspieszenie wzrostu). Chociaż zaległości w łańcuchu dostaw pozostają problematyczne, wzrost składowych zatrudnienia, szczególnie w indeksie usług, daje powody do optymizmu co do ożywienia miejsc pracy.
Jeśli chodzi o kwestie finansowe, dane gospodarcze były na tyle zrównoważone, że ponownie rozpaliły optymizm na rynkach finansowych, nie kwestionując przy tym kolejnego pakietu wsparcia fiskalnego. Indeks S&P 500 zakończył tydzień 4.7% wyżej niż poprzedni tydzień, a 10-letnie amerykańskie obligacje skarbowe wzrosły do 1.15% z 1.08%.
W tym tygodniu w raporcie Biura Budżetowego Kongresu oszacowano, że niedawno przyjęty pakiet stymulacyjny o wartości 900 miliardów dolarów (podpisany pod koniec grudnia) podniesie poziom PKB o 1.5% w latach 2021 i 2022, przy czym większość tego wzrostu nastąpi w tym tygodniu rok. Kolejna proponowana runda wsparcia fiskalnego, wynosząca 1.9 biliona dolarów, jest jeszcze większa. Wsparcie dochodów zawarte w pakiecie w dużym stopniu przyczyni się do wypełnienia luki w stosunku do drugiej strony kryzysu zdrowotnego i, miejmy nadzieję, przyspieszy ten proces dzięki dodatkowym funduszom na dystrybucję i testowanie szczepionek. Zakładając dalszy postęp w dziedzinie zdrowia, istnieje duża szansa, że w drugiej połowie tego roku gospodarka przejdzie od tempa stagnacji do wręcz sprintu.
Kanada – szczyt koryta
Giełdy w Ameryce Północnej odnotowały w tym tygodniu dynamiczne wzrosty. Ze swojej strony TSX rósł w ciągu tygodnia, nawet w obliczu raportu o wolnych stanowiskach pracy. Jeśli chodzi o czynniki napędzające, udziały energii wzrosły w wyniku szybkiego wzrostu cen ropy. Benchmark WTI wzrósł w tym tygodniu o około 5 dolarów za baryłkę (wykres 1), oscylując w średnim/wysokim przedziale 50 dolarów, jak wskazują raporty, które w zeszłym miesiącu wykazały niemal jednolite przestrzeganie przez OPEC+ warunków cięć produkcji. Pozostałe subindeksy TSX również wzrosły w tym tygodniu.
Najważniejszym wydarzeniem, jeśli chodzi o publikacje danych, było niewątpliwie dzisiejsze badanie siły roboczej. Zatrudnienie spadło w zeszłym miesiącu o 213 tys. stanowisk (wykres 2), osiągając najniższy poziom od sierpnia. Ograniczenia nałożone w celu zwalczania rozprzestrzeniania się wirusa odcisnęły piętno na raporcie, a zatrudnienie w usługach noclegowych i gastronomicznych, informacji, kulturze i rekreacji oraz innych usługach spadło o 100 tys. stanowisk. Jak boleśnie okazało się podczas pandemii, duża część zawodów wymagających szczególnego dotyku zalicza się do tych kategorii. Jednak najbardziej gwałtowny spadek nastąpił w sektorze handlu, w którym zatrudnienie spadło o 168 tys. w związku z zamknięciami branży detalicznej narzuconymi w Ontario i Quebecu. Rzeczywiście, te dwie prowincje odpowiadały za większość słabości nagłówków. Fatalne wyniki zatrudnienia w handlu detalicznym są zgodne z danymi dotyczącymi mobilności, które w zeszłym miesiącu wykazały jeden z najsłabszych wyników od początku pandemii. Również po stronie miękkiej stopa bezrobocia wzrosła o 0.9 punktu procentowego, do 9.4%.
Jednak po odrzuceniu brzydkiego nagłówka podstawowe szczegóły raportu były lepsze. Po pierwsze, straty zostały w pełni zrekompensowane pracą w niepełnym wymiarze godzin, podczas gdy zatrudnienie w pełnym wymiarze czasu pracy nieznacznie wzrosło. Ponadto w branżach, które nie zostały bezpośrednio dotknięte pandemią, wzrosło zatrudnienie netto. Wreszcie liczba przepracowanych godzin zaskakująco wzrosła o 0.9% w miesiącu, co sugeruje, że aktywność gospodarcza mogła utrzymać się pomimo ogólnego spadku liczby miejsc pracy.
Pozostałe opublikowane w tym tygodniu dane za styczeń były bardziej optymistyczne. Indeks produkcji IHS Markit spadł, ale pozostał powyżej progu 50, co wskazuje na ekspansję. Tymczasem rynek mieszkaniowy kontynuował dobrą passę, ponieważ dane kilku zarządów nieruchomości zasygnalizowały kolejny wzrost sprzedaży domów. Pozytywny wpływ na wzrost gospodarczy – choć w tym miesiącu – ma także ogłoszenie Quebecu, że od poniedziałku ograniczenia w kilku branżach zostaną złagodzone. Dodatkową publikację uzupełnia grudniowy raport o handlu międzynarodowym, który był mieszany – wolumen eksportu wzrósł, a import spadł – co sugeruje pozytywny wkład handlu netto. Spadek importu towarów konsumpcyjnych wskazuje jednak na mniejsze wydatki gospodarstw domowych na koniec roku.
Przeglądając wydarzenia tygodnia, można odnieść wrażenie, że mogło być gorzej. Pomijając okropne nagłówki gazet (co wprawdzie jest trudne do zrobienia), ceny ropy wzrosły, akcje odbiły, przepracowano więcej godzin w styczniu, a inne publikacje danych były pozytywne. Ponieważ liczba nowych przypadków ma tendencję spadkową, a prowincje takie jak Alberta i Quebec łagodzą ograniczenia zamiast je zaostrzać, obraz wzrostu gospodarczego wydaje się poprawiać już w tym miesiącu. I choć droga przed nami jest niepewna i pełna wyzwań, możemy czerpać z tego pocieszenie.
USA: Nadchodzące kluczowe wydania gospodarcze
CPI w USA – styczeń
Data wydania: 10 lutego
Poprzednio: 0.4% m/m, 1.4% r/r; bazowa 0.1% m/m, 1.6% r/r
Prognoza TD: 0.3% m/m, 1.4% r/r; bazowa 0.1% m/m, 1.5% r/r
Konsensus: 0.4% m/m, 1.5% r/r; bazowa 0.2% m/m, 1.5% r/r
Ceny ropy naftowej odbiły, a składnik wskaźnika CPI dotyczący benzyny prawdopodobnie ponownie gwałtownie wzrósł w styczniu, spodziewamy się jednak kolejnego umiarkowanego odczytu z szeregów podstawowych wyznaczających trendy, nawet przy pewnej tendencji do wzrostów powyżej trendu w styczniu w ostatnich latach. Wzrost indeksu bazowego był prawdopodobnie hamowany przez czwarty z rzędu spadek cen pojazdów używanych (po gwałtownych wzrostach) i ponowne minimalne wzrosty składników wynajmu. W sumie nadal postrzegamy Covid-1.4 jako czynnik dezinflacyjny. Nasza prognoza zakłada 1.5%/1.4% r/r dla cen ogółem/podstawowych w styczniu, niewiele się zmieniło w porównaniu z 1.6%/2.3% r/r w grudniu i spadkiem z 2.4%/2020% r/r w lutym XNUMX r. (przed pandemią COVID ).
Należy również pamiętać, że BLS opublikuje swoją roczną rewizję sezonowych czynników dostosowawczych dla CPI w poniedziałek, 8 lutego. Korekty są zazwyczaj niewielkie i kompensują się; dane niewyrównane sezonowo nie podlegają rewizji.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


