
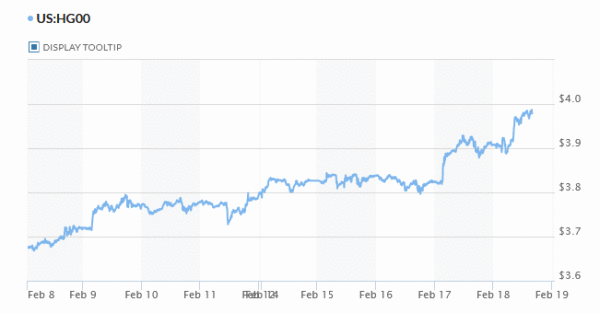
Dolar australijski wyprzedził funta szterlinga jako najsilniejszy w tym tygodniu, czemu sprzyja powrót rynków obciążonych ryzykiem. W szczególności metale przemysłowe przeżywają silny wzrost, a obroty miedzią w chwili pisania tego tekstu wzrosły o 2%. Funt szterling lekceważy słabą sprzedaż detaliczną, ale został wsparty przez PMI i optymistyczne komentarze urzędnika BoE. Euro jest również mocne, czemu sprzyjają dobre wskaźniki PMI dla przemysłu ze strefy euro, Niemiec i Francji. Z drugiej strony, dolar doświadcza obecnie silnej wyprzedaży.
Technicznie rzecz biorąc, przełamanie USD/CAD przy 1.2608 sugeruje powrót do spadków z 1.2880 do minimum 1.2588. Przełamanie wznowi większy trend spadkowy z 1.4667. Silne przełamanie AUD/USD na poziomie 0.7819 już potwierdza powrót do trendu wzrostowego z 0.5506. Pytaniem jest, czy EUR/USD przebije niewielki opór na 1.2168 i czy USD/CHF przebije niewielkie wsparcie na 0.8869 jeszcze przed zamknięciem.
W Europie FTSE rośnie obecnie o 0.20%. DAX wzrósł o 0.73%. CAC wzrósł o 0.73%. Rentowność niemieckich obligacji 10-letnich wzrosła o 0.0230 do -0.320. Wcześniej w Azji Nikkei spadł o -0.72%. HSI w Hongkongu wzrósł o 0.16%. China Shanghai SSE wzrosła o 0.57%. „Singapur Strait Times” spadł o -0.97%. Rentowność japońskiego 10-letniego JGB wzrosła z 0.0120 do 0.106.
BoE Vlieghe: Dalsze stymulacje nie są potrzebne, jeśli gospodarka będzie się rozwijać, jak wynika z centralnych projekcji z lutego
Członek BoE RPP Gertjan Vlieghe powiedział w przemówieniu, że „jeśli gospodarka będzie ewoluować zasadniczo zgodnie z naszą lutową centralną projekcją, to moim zdaniem jest prawdopodobne, że dalszy bodziec monetarny nie będzie potrzebny… po prostu zakończymy ogłoszony już program QE”.
Chociaż także „biorąc pod uwagę, jak niska moim zdaniem jest neutralna stopa procentowa, nie ma w ogóle pośpiechu z usuwaniem bodźców” – dodał. „Moją preferowaną ścieżką polityczną byłoby utrzymanie obecnego bodźca monetarnego aż do końca 2023 lub 2024 r., czyli wystarczająco długo, aby ocenić, czy zastój gospodarczy rzeczywiście został w pełni wyeliminowany, a inflacja powróciła do poziomu docelowego w sposób trwały, a nie została podniesiona przez czynniki tymczasowe.”
Kompozytowy indeks PMI w Wielkiej Brytanii wzrósł do 49.8, co oznacza pozytywne oznaki stabilizacji
Wskaźnik PMI dla przemysłu w Wielkiej Brytanii wzrósł w lutym do 54.9, w porównaniu z 54.1, powyżej oczekiwań na poziomie 54.0. Wskaźnik PMI dla usług wzrósł do 49.7 z 39.5, powyżej oczekiwań na poziomie 40.5. PMI Composite wzrósł do 49.8 z 41.2.
Chris Williamson, główny ekonomista ds. biznesu w IHS Markit, powiedział: „W lutym brytyjska gospodarka wykazała pożądane oznaki stabilizacji po poważnym załamaniu obserwowanym w styczniu… Z kolei wyniki sektora produkcyjnego pogorszyły się w związku z rosnącymi stratami eksportowymi związanymi z Brexitem i zakłóceniami w łańcuchu dostaw … Co bardziej zachęcające, choć dane wskazują na ponowne skurczenie się gospodarki w pierwszym kwartale, oczekiwania biznesowe na nadchodzący rok wzrosły do najwyższych od prawie siedmiu lat, co sugeruje, że gospodarka jest gotowa do ożywienia. Zaufanie w dalszym ciągu podnosiła nadzieja, że wprowadzenie szczepionki umożliwi złagodzenie ograniczeń związanych z wirusami, przeważając nad obawami wielu innych firm dotyczącymi potencjalnego dalszego szkodliwego wpływu problemów handlowych związanych z brexitem”.
Sprzedaż detaliczna w Wielkiej Brytanii spadła w styczniu o -8.2% w skali miesiąca, czyli o -5.5% poniżej poziomu sprzed pandemii
Sprzedaż detaliczna w Wielkiej Brytanii gwałtownie spadła w styczniu o -8.2% m/m, znacznie poniżej oczekiwań na poziomie -1.0% m/m. Sprzedaż bez paliwa spadła o -8.8% m/m, również znacznie poniżej oczekiwań na poziomie -0.5% m/m. Wszystkie sektory odnotowały miesięczny spadek wolumenu sprzedaży, z wyjątkiem detalistów pozasklepowych i sklepów spożywczych, które odnotowały wzrost o 3.7% m/m i 1.4% m/m.
W ciągu trzech miesięcy poprzedzających styczeń sprzedaż detaliczna spadła o -4.9% w porównaniu z trzema poprzednimi miesiącami, przy silnym spadku zarówno w sklepach odzieżowych, jak iw paliwie samochodowym. Całkowity wolumen sprzedaży w lutym 5.5 r. wyniósł -2020% poniżej poziomu sprzed pandemii.
PMI dla przemysłu w strefie euro wzrósł do 57.7, najwięcej od 36 miesięcy, usługi nieznacznie spadły do 44.7
Wskaźnik PMI dla przemysłu w strefie euro wzrósł w lutym do 57.7, w porównaniu z 54.8, znacznie powyżej oczekiwań na poziomie 54.4. To także najwyższy poziom od 36 miesięcy. PMI Usługi spadł do 44.7 z 45.4, nieco powyżej oczekiwań na poziomie 44.5. PMI Composite wzrósł do 48.1 z 47.8.
Chris Williamson, główny ekonomista ds. biznesu w IHS Markit, powiedział: „Trwające środki ograniczające pandemię Covid-19 zadały w lutym kolejny cios sektorowi usług w strefie euro, zwiększając prawdopodobieństwo ponownego spadku PKB w pierwszym kwartale. Jednakże wpływ ten został złagodzony przez umacniającą się poprawę koniunktury w przemyśle, co wskazuje na znacznie łagodniejsze pogorszenie koniunktury gospodarczej niż w pierwszej połowie ubiegłego roku. Produkcja w fabrykach rosła w jednym z najwyższych wskaźników odnotowanych w ciągu ostatnich trzech lat, dzięki kolejnym imponującym wynikom niemieckich producentów i oznakom wzmacniania się trendów produkcyjnych w pozostałej części regionu.
„W międzyczasie rozwój szczepionek pomógł ożywić zaufanie przedsiębiorstw, a firmy w całej strefie euro z coraz większym optymizmem oceniają perspektywy ożywienia gospodarczego. Zakładając, że wprowadzenie szczepionek może pobudzić wzrost sektora usług przy utrzymującej się silnej kondycji sektora produkcyjnego, w drugiej połowie roku powinno nastąpić silne ożywienie gospodarcze.
„Jednym z problemów jest dalsze pogłębianie się niedoborów w dostawach, które powodują wzrost cen surowców. Opóźnienia w dostawach osiągnęły niemal rekordowy poziom, co doprowadziło do utrzymującej się od niemal dekady inflacji kosztów nakładów producentów. W tej chwili słaby popyt konsumencki – zwłaszcza na usługi – ogranicza ogólną presję cenową, ale wydaje się prawdopodobne, że inflacja wzrośnie w nadchodzących miesiącach”.
Wskaźnik PMI dla przemysłu w Niemczech wzrósł do 60.6 z 57.1, znacznie powyżej oczekiwań na poziomie 56.5. To także najwyższy poziom od 36 miesięcy. PMI dla usług spadł do 45.9 z 46.7, nieco poniżej oczekiwań na poziomie 46.5. PMI Composite wzrósł do 51.3, z 50.8, najwyższego od dwóch miesięcy.
Wskaźnik PMI dla przemysłu we Francji wzrósł w lutym do 55.0 z 51.6, znacznie powyżej oczekiwań na poziomie 51.0. To także najwyższy odczyt od 3 lat. PMI Services spadł jednak do 43.6 z 47,3, znacznie poniżej oczekiwań na poziomie 47.0. PMI Composite spadł dalej do 45.2, z 47.7, najniższego poziomu od trzech miesięcy.
Bazowy wskaźnik CPI w Japonii wzrósł w styczniu do -0.6% rok do roku, podstawowy wskaźnik CPI osiągnął dodatni poziom do 0.1% rok do roku
Bazowy wskaźnik CPI w Japonii (bez cen żywności) wzrósł w styczniu do -0.6% r/r, w porównaniu z -1.0% r/r, powyżej oczekiwań na poziomie -0.7% r/r. CPI we wszystkich pozycjach również wzrósł do -0.6% r/r, w porównaniu z -1.2% r/r. Wskaźnik core-core CPI (bez żywności i energii) osiągnął dodatni poziom 0.1% r/r, w porównaniu z -0.4% r/r.
BoJ ma dokonać przeglądu swoich narzędzi polityki pieniężnej w marcu, aby uczynić masowy program stymulacyjny „bardziej zrównoważonym i skutecznym”. Według doniesień bank centralny mógłby zastąpić niektóre wytyczne liczbowe dotyczące zakupów w funduszach ETF. Źródło Reuters zauważyło, że „aby polityka BOJ była zrównoważona, musi on unikać kupowania zbyt dużej liczby funduszy ETF, gdy jest to niepotrzebne”.
Japoński PMI dla przemysłu wzrósł do 50.6, ale usługi spadły do 45.8
Japan PMI Manufacturing wzrósł w lutym do 50.6, z 49.8, wskazując na ponowną poprawę w sektorze produkcyjnym. PMI Services spadł jednak do 45.8 z 46.1. PMI Composite wzrósł do 47.6 z 47.1.
Usamah Bhatti, ekonomistka w IHS Markit, powiedziała: „Najnowsze wstępne dane PMI sygnalizują dalszy spadek aktywności biznesowej. Liczba nowych zamówień również mocno spadła, do czego przyczynił się słabszy popyt krajowy. Najnowsze dane wskazały na kilka jaśniejszych punktów. Nowe zamówienia eksportowe ustabilizowały się… Poziom zatrudnienia nieznacznie wzrósł… Inflacja cen środków produkcji utrzymywała się w podobnym tempie jak w styczniu. Przedsiębiorstwa optymistycznie oceniały poprawę warunków prowadzenia działalności w ciągu najbliższych 12 miesięcy.
Złożony wskaźnik PMI dla Australii spadł do 54.4, wysokie zatrudnienie, wyższa presja inflacyjna, zakłócenia w łańcuchu dostaw
Australia PMI dla przemysłu spadła w lutym do 56.6 z 57.2. Wskaźnik PMI dla usług spadł do 54.1 z 55.6. PMI Composite spadł do 54.4 z 55.9.
Andrew Harker, dyrektor ds. ekonomicznych w IHS Markit, powiedział: „Kluczowym pozytywem ze wstępnych danych PMI dla Australii jest najszybsze tempo tworzenia miejsc pracy od końca 2018 roku…. Z mniej pozytywnej strony, wzrostowi gospodarki towarzyszy silniejsza presja inflacyjna… Innym czynnikiem potencjalnie hamującym wzrost, szczególnie w sektorze produkcyjnym, są ciągłe zakłócenia w łańcuchach dostaw spowodowane problemami w transporcie światowym, które nie wykazały żadnych oznak w górę."
Sprzedaż detaliczna w Australii wzrosła w styczniu o 0.6% w skali miesiąca, liderem wzrostu była Nowa Południowa Walia, ale spadek w Queensland
Sprzedaż detaliczna w Australii wzrosła w styczniu o 0.6% m/m, poniżej oczekiwań na poziomie 2.0% m/m. Wszystkie stany i terytoria wzrosły, z wyjątkiem Queensland. Na czele wzrostów znalazła się Nowa Południowa Walia (wzrost o 1.0%), po tym jak w styczniu w regionie Greater Sydney złagodzono ograniczenia związane z Covid-19. W Queensland odnotowano spadek o 1.5%, a ograniczenia związane z Covid-19 w Brisbane doprowadziły do spadków
Ben James, dyrektor kwartalnych badań ogólnogospodarczych, powiedział: „W dalszym ciągu występują różnice w sprzedaży detalicznej między stanami i terytoriami, w miarę zaostrzania lub łagodzenia ograniczeń związanych z pandemią COVID-19 w różnych częściach kraju”.
W Nowej Zelandii wkład PPI spadł do 0.0% kw./kw. w czwartym kwartale, a wynik PPI stał się dodatni do 4% kw./kw.
Raport śróddzienny AUD / USD
Dzienne czopy: (S1) 0.7726; (P) 0.7749; (R1) 0.7774; Jeszcze…
AUD/USD wzrósł dotychczas aż do 0.7861, a przełamanie oporu na 0.7189 potwierdza powrót do trendu wzrostowego z 0.5506. Odchylenie śróddzienne powróciło na plus przy prognozie 61.8% od 0.6991 do 0.7819 z 0.7563 przy 0.8075. Na razie perspektywy pozostaną bycze, dopóki utrzyma się wsparcie na poziomie 0.7730, nawet w przypadku odwrotu.
W szerszej perspektywie cały trend spadkowy od 1.1079 (maksimum z 2001 r.) Powinien już zakończyć się na poziomie 0.5506 (najniższy poziom w 2020 r.). Wzrost z 0.5506 może być początkiem długoterminowego trendu wzrostowego lub korekcyjnym wzrostem. Reakcje na kluczowy opór 0.8135 pokażą, który to przypadek. W każdym razie oczekuje się, że średnioterminowy wzrost będzie trwał tak długo, jak długo opór zmieni się na 0.7413.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Wejście PPI Q / Q Q4 | 0.00% | 0.60% | ||
| 21:45 | NZD | Wyjście PPI Q / Q Q4 | 0.40% | -0.30% | ||
| 22:00 | AUD | CBA PMI dla przemysłu luty P | 56.6 | 57.2 | ||
| 22:00 | AUD | CBA Services PMI luty P | 54.1 | 55.6 | ||
| 23:30 | JPY | Krajowy CPI Core Y / Y Jan | -0.60% | -0.70% | -1.00% | |
| 0:01 | GBP | GfK Confidential Confidence Lut | -23 | -27 | -28 | |
| 0:30 | AUD | Sprzedaż detaliczna M/M styczeń P | 0.60% | 2.00% | -4.10% | |
| 0:30 | JPY | Jibun Bank Manufacturing PMI luty P | 50.6 | 49.7 | 49.8 | |
| 7:00 | EUR | Niemcy PPI M / M Jan | 1.40% | 0.70% | 0.80% | |
| 7:00 | EUR | Niemcy PPI T / Y Jan | 0.90% | 0.20% | 0.20% | |
| 7:00 | GBP | Sprzedaż detaliczna M / M Jan | -8.20% | -1.00% | 0.30% | 0.40% |
| 7:00 | GBP | Sprzedaż detaliczna R / R Jan | -5.90% | 2.90% | 3.10% | |
| 7:00 | GBP | Sprzedaż detaliczna bez paliwa M / M Jan | -8.80% | -0.50% | 0.40% | |
| 7:00 | GBP | Sprzedaż detaliczna bez paliwa R / R Jan | -3.80% | 6.40% | 6.70% | |
| 7:00 | GBP | Pożyczki netto sektora publicznego (GBP) Jan | 8.0B | 33.4B | ||
| 7:30 | CHF | Produkcja przemysłowa R/R IV kw | -3.80% | -5.10% | ||
| 8:15 | EUR | France Manufacturing PMI Feb P | 55 | 51 | 51.6 | |
| 8:15 | EUR | Francja Usługi PMI Lut P | 43.6 | 47 | 47.3 | |
| 8:30 | EUR | Niemcy Produkcja PMI luty P | 60.6 | 56.5 | 57.1 | |
| 8:30 | EUR | Niemcy Usługi PMI Lut P | 45.9 | 46.5 | 46.7 | |
| 9:00 | EUR | PMI dla przemysłu w strefie euro luty P | 57.7 | 54.4 | 54.8 | |
| 9:00 | EUR | Usługi strefy euro PMI luty P | 44.7 | 44.5 | 45.4 | |
| 9:00 | EUR | Rachunek bieżący strefy euro (EUR) grudzień | 36.7B | 22.0B | 24.6B | |
| 9:30 | GBP | PMI dla przemysłu luty P | 54.9 | 54 | 54.1 | |
| 9:30 | GBP | Usługi PMI luty P | 49.7 | 40.5 | 39.5 | |
| 13:30 | CAD | Sprzedaż detaliczna M / M Dec | 1.30% | |||
| 13:30 | CAD | Sprzedaż detaliczna ex Autos M / M Dec | 2.10% | |||
| 14:45 | USD | PMI dla przemysłu luty P | 58.5 | 59.2 | ||
| 14:45 | USD | Usługi PMI luty P | 57.5 | 58.3 | ||
| 15:00 | USD | Istniejąca sprzedaż Home Jan | 6.56M | 6.76M | ||
| 15:00 | USD | Zmiana sprzedaży istniejących domów M/M styczeń | -2.70% | 0.70% |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


