
Na rynkach akcji utrzymuje się ogromna zmienność, gdyż azjatyckie indeksy spadają po nocnej wyprzedaży w USA. Jednak zmiany kursów walut są stosunkowo stonowane i mieszane. Frank szwajcarski, jen i euro są obecnie słabszymi w tym tygodniu, a za nimi plasuje się dolar. Dolar australijski przoduje w innych walutach towarowych, a funt szterling jest najsilniejszy. Jednak szanse na powrót awersji do ryzyka rosną, a giełda NASDAQ jest bliska zakończenia i panuje formacja głowy z ramionami. Zasadniczo dzisiaj będziemy mieli przemówienie prezesa Fed Jerome’a Powella, a jutro dane o zatrudnieniu w USA poza rolnictwem, co może wywołać większą zmienność.
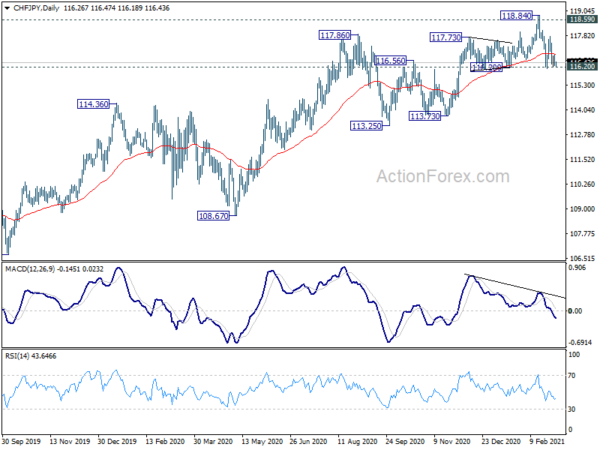
Technicznie rzecz biorąc, w przypadku transakcji związanych z ryzykiem poza transakcjami będziemy monitorować niewielkie wsparcie na poziomie 106.66 w USD/JPY i niewielkie wsparcie na poziomie 0.9135 w USD/CHF. Przełamanie tych poziomów oznaczałoby, że dolar jest pokonany przez jena i franka szwajcarskiego, przynajmniej w najbliższej perspektywie. Jednocześnie wsparcie na poziomie 116.20 w CHF/JPY zadecyduje, które z nich zadecyduje o tym, czy jen będzie w stanie pokonać franka szwajcarskiego.
W Azji Nikkei traci obecnie -2.39%. HSI w Hongkongu spadł o -2.55%. SSE w Chinach w Szanghaju spadła o -1.58%. Singapore Strait Times wzrósł o 0.17%. Rentowność japońskich 10-letnich JGB wzrosła o 0.0111 przy 0.135. W nocy DOW spadł o -0.39%. S&P 500 spadł o -1.31%. NASDAQ spadł o -2.70%. Rentowność 10-latków wzrosła z 0.055 do 1.470.
NASDAQ kończy formację głowy i powinna górować nad formacją odwrócenia
NASDAQ zamknął się w nocy o 2.7%, czyli -361 pkt, do 12997.75, tracąc 13 tys. punktów. Co ważniejsze, teraz naciska obsługę 12985.05. Zdecydowane wybicie w tym miejscu potwierdzi formację szczytową typu głowa z ramieniem (ls: 13728.98, h: 14175.11, rs: 13601.33. Potwierdzi to krótkoterminowe odwrócenie i docelową 100% projekcję 14175.11 do 13003.98 z 13601.33 przy 12430.20 i poniżej.
Niemniej jednak średnioterminowy trend wzrostowy nie jest jeszcze zbyt zagrożony. Przyglądamy się wsparciu klastra na poziomie 12074.06 (61.8% zniesienia z 10822.57 do 14175.11 przy 12103.24), aby powstrzymać spadek i przynieść odbicie. To stworzyłoby podstawę do kolejnego wzrostu w obecnym trendzie wzrostowym od 6631.42. Jednak zdecydowane wybicie 12074/12103 otworzy szansę na głębszą średnioterminową korektę.
Beżowa Księga Fed: Większość firm pozostaje optymistami
W Beżowej Księdze Fed odnotowano, że w większości okręgów aktywność gospodarcza wzrosła „skromnie” od stycznia do połowy lutego. „Większość firm pozostaje optymistami”, jeśli chodzi o kolejne 6–12 miesięcy, jeśli chodzi o dystrybucję szczepionek.
Wydatki konsumentów i sprzedaż samochodów były „mieszane”. Pomimo „wyzwań wynikających z zakłóceń w łańcuchu dostaw”, ogólna działalność produkcyjna w większości okręgów „umiarkowanie wzrosła”. Poziom zatrudnienia wzrósł, choć powoli” w większości okręgów. Oczekuje się, że podwyżki płac w wielu okręgach „utrzymają się lub nieco wzrosną” w ciągu najbliższych kilku miesięcy.
W wielu okręgach wzrost kosztów „powszechnie przypisywano zakłóceniom w łańcuchu dostaw i dużemu ogólnemu popytowi”. Koszty transportu „w dalszym ciągu rosły”, częściowo z powodu rosnących kosztów paliwa i ograniczeń przepustowości. Kilka okręgów zgłosiło, że „spodziewają się skromnej podwyżki cen w ciągu najbliższych kilku miesięcy”.
Sprzedaż detaliczna w Australii wzrosła w styczniu o 0.5%, a nadwyżka handlowa wzrosła do 10.1 mld AUD
Sprzedaż detaliczna w Australii wzrosła w styczniu o 0.5% m/m, nieco poniżej oczekiwań na poziomie 0.6% m/m. W porównaniu do roku poprzedniego obroty ze sprzedaży wzrosły o 10.6% r/r. Wszystkie stany i terytoria odnotowały wzrost, z wyjątkiem Queensland, w którym odnotowano spadek o 1.5% miesięcznie. Największy wzrost sprzedaży o 2.1% w skali miesiąca odnotowała Australia Zachodnia, a za nią plasowały się Wiktoria i Tasmania o 1.0%.
Eksport towarów i usług wzrósł w styczniu o 6% w ujęciu miesięcznym do 39.8 mld AUD. Import towarów i usług spadł o -2% w ujęciu miesięcznym do 29.7 mld AUD. Nadwyżka handlowa wzrosła do 10.1 mld AUD, powyżej oczekiwań na poziomie 6.3 mld AUD.
RBNZ Orr: W najbliższym czasie nie będziemy w całości wznawiać dotychczasowej działalności
Gubernator RBNZ Adrian Orr powiedział w przemówieniu, że obecna poprawa aktywności gospodarczej jest „specyficzna dla sektora i wydarzenia” i „w najbliższym czasie nie będziemy w całości „wznawiać działalności w dotychczasowym trybie”.
Chociaż rozpoczęcie globalnego programu szczepień jest pozytywne, „pozostaje znaczny okres, zanim zostanie osiągnięta powszechna odporność”. W międzyczasie „niepewność gospodarcza pozostanie podwyższona i nadal będą obowiązywać ograniczenia w zakresie mobilności międzynarodowej”.
Patrząc przed siebie
Wielka Brytania opublikuje konstrukcję PMI na sesji europejskiej. Strefa euro opublikuje stopę bezrobocia, sprzedaż detaliczną i biuletyn gospodarczy EBC. Później w ciągu dnia USA opublikują dane o liczbie bezrobotnych, produktywności poza rolnictwem i zamówieniach w fabrykach. Kanada uwolni wydajność pracy.
Codzienny Outlook USD / CAD
Dzienne czopy: (S1) 1.2612; (P) 1.2636; (R1) 1.2678; Jeszcze….
Perspektywy dla USD/CAD pozostają niezmienione, a nastawienie śróddzienne pozostaje na razie neutralne. Odbicie od 1.2446 może nadal trwać wraz z kolejnym wzrostem do 1.2742. Ogólnie rzecz biorąc, perspektywy pozostaną niedźwiedzie, dopóki utrzyma się opór przy 1.2880. Poniżej 1.2586 odwrócenie tendencji będzie skierowane w dół i najpierw nastąpi retest dołka na poziomie 1.2466. Jednakże trwałe przełamanie 1.2880 będzie dowodem na to, że spadek z 1.3389 dobiegł końca i przyniesie silniejszy wzrost do 1.2994, gdzie wsparcie okazało się oporem.
W szerszym ujęciu spadek z 1.4667 jest postrzegany jako trzecia noga wzoru korekcyjnego z 1.4689 (wysoki w 2016 roku). Dalszy spadek powinien nastąpić do 1.2061 (najniższy poziom w 2017 r.). W każdym razie, aby wskazać średniookresowe dno, potrzebne jest przełamanie oporu 1.2994 wspierającego. W przeciwnym razie perspektywy pozostaną niedźwiedzi w przypadku silnego odreagowania.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 0:30 | AUD | Sprzedaż detaliczna M / M Jan | 0.50% | 0.60% | 0.60% | |
| 0:30 | AUD | Bilans handlowy (AUD) Jan | 10.14B | 6.30B | 6.79B | 7.13B |
| 5:00 | JPY | Indeks zaufania konsumentów Luty | 33.8 | 30.6 | 29.6 | |
| 9:00 | EUR | Biuletyn Ekonomiczny EBC | ||||
| 9:30 | GBP | Budownictwo PMI luty | 51.5 | 49.2 | ||
| 10:00 | EUR | Stopa bezrobocia w strefie euro Jan | 8.30% | 8.30% | ||
| 10:00 | EUR | Strefa euro Sprzedaż detaliczna M/M styczeń | -1.10% | 2.00% | ||
| 12:30 | USD | Challenger zwalnia r/r luty | 17.40% | |||
| 13:30 | CAD | Wydajność pracy Q / Q Q4 | -10.30% | |||
| 13:30 | USD | Wstępne roszczenia dla bezrobotnych (26 lutego) | 755 tysięcy | 730 tysięcy | ||
| 13:30 | USD | Produktywność pozarolnicza Q4 | -4.70% | -4.80% | ||
| 13:30 | USD | Jednostkowe koszty pracy Q4 | 6.70% | 6.80% | ||
| 15:00 | USD | Zamówienia fabryczne M / M Jan | 1.90% | 1.10% | ||
| 15:30 | USD | Przechowywanie gazu ziemnego | -338B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


