
Najważniejsze informacje z USA
- Większość członków Federalnego Komitetu Otwartego Rynku nie widzi podwyżek stóp procentowych co najmniej do 2024 r., pomimo gwałtownej poprawy perspektyw wzrostu.
- Sprzedaż detaliczna osłabiła się pod wpływem niskich temperatur, ale dodatkowe wsparcie dla gospodarstw domowych w ramach amerykańskiego planu ratunkowego prawdopodobnie będzie wspierać działalność detaliczną w nadchodzących miesiącach.
- W lutym liczba rozpoczętych budów mieszkaniowych spadła drugi miesiąc z rzędu, ale oczekuje się, że w najbliższej przyszłości aktywność w budownictwie mieszkaniowym pozostanie podwyższona.
Najciekawsze w Kanadzie
- Przepływ danych w tym tygodniu był zgodny z ulepszonymi prognozami zawartymi w naszych nowo opracowanych prognozach gospodarczych dla kraju i prowincji. Dostawy produktów produkcyjnych wzrosły w styczniu, a sprzedaż domów i budownictwo w lutym pozostały na solidnym poziomie.
- Z drugiej strony, wydatki detaliczne w styczniu były niskie w związku z blokadami, podczas gdy inflacja cen konsumpcyjnych w lutym wyniosła 1.1%. Wydaje się, że aktywność w handlu detalicznym poprawiła się w lutym i marcu.
- Chociaż ostatecznie będzie to podyktowane przebiegiem wirusa i tempem wprowadzania szczepionek, uważamy, że gospodarka Kanady odnotuje w tym roku silny wzrost.
USA – Wiosna jest tuż za rogiem
Rynki finansowe miały za sobą kolejny zmienny tydzień. W chwili pisania tego tekstu indeks S&P 500 spadł o 1.1% w porównaniu z zamknięciem z zeszłego tygodnia. Główną przyczyną spadków były akcje spółek sektora technologicznego i finansowego. Po szczytach z początku tygodnia nastąpił gwałtowny spadek po tym, jak Rezerwa Federalna oświadczyła, że nie przedłuży zasady obowiązującej z czasów pandemii, która umożliwiała bankom rozluźnienie poziomów kapitału. Banki będą teraz musiały utrzymywać kapitał w zamian za obligacje skarbowe, co podniesie ukryty koszt ich utrzymywania. Ogłoszenie to przyczyniło się do wzrostu rentowności obligacji skarbowych. W chwili pisania tego tekstu rentowność 10-letnich obligacji skarbowych wzrosła do 1.74%, co oznacza wzrost o 0.1 punktu procentowego w porównaniu z zeszłym tygodniem. Jednak pomimo złego tygodnia S&P 500 jest nadal o 5.4% wyższy niż na początku tego roku.
Jeśli chodzi o politykę pieniężną, Rezerwa Federalna znacznie poprawiła swoje perspektywy wzrostu. Mediana prognoz członków FOMC zakłada, że gospodarka wzrośnie w tym roku o 6.5% (z 4.2%) dzięki stymulacji i wprowadzeniu szczepionek. Mimo to Fed utrzymał swoje dotychczasowe nastawienie w polityce pieniężnej. Obejmuje to utrzymanie stopy funduszy federalnych na obecnym poziomie od 0% do 0.25% oraz zobowiązanie do zakupu miesięcznie obligacji skarbowych o wartości co najmniej 80 miliardów dolarów i papierów wartościowych zabezpieczonych hipoteką o wartości 40 miliardów dolarów. Projekcje Fed pokazały również, że większość członków nie spodziewa się podwyżki stopy funduszy federalnych co najmniej do 2024 roku.
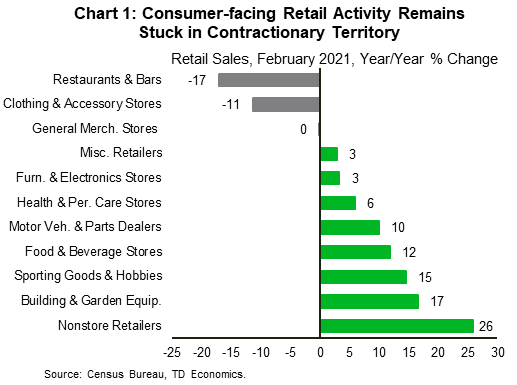
Pod względem danych ekonomicznych sprzedaż detaliczna w lutym spadła o 3.0% miesiąc do miesiąca (wykres 1). Wynik był gorszy od konsensusu zakładającego spadek o 0.5%. Spadek wynika z wyjątkowo zimnej pogody, która spowodowała zamknięcie wielu południowych stanów. Jest to również następstwem mocnego i skorygowanego w górę odczytu ze stycznia. Dobra wiadomość jest taka, że wiosna jest tuż za rogiem i optymizm rośnie. Moment wdrożenia amerykańskiego planu ratunkowego o wartości 1.9 biliona dolarów nie mógł być lepszy. Ma to miejsce w czasie, gdy liczba przypadków spada, a obostrzenia są łagodzone. Ułatwi to wydawanie pieniędzy, co pozwoli na ożywienie sprzedaży detalicznej w nadchodzących miesiącach.
Jeśli chodzi o sektor nieruchomości, liczba rozpoczętych inwestycji mieszkaniowych spadła w lutym o około 10%, co oznacza spadek drugi miesiąc z rzędu (wykres 2). Rozpoczęcie budowy mieszkań spadło do 1.42 mln mieszkań (w ujęciu rocznym) z 1.58 mln w poprzednim miesiącu. Spadek liczby rozpoczętych budów mieszkaniowych i pozwoleń na budowę zaobserwowano zarówno w segmencie domów jednorodzinnych, jak i wielorodzinnych. Spadek był również widoczny w większości regionów, ale koncentrował się na północnym wschodzie, gdzie odnotowano oszałamiający spadek o 40%. Pomimo powolnego początku nowego roku, spodziewamy się, że aktywność w zakresie budownictwa mieszkaniowego utrzyma się na wysokim poziomie w pobliżu obecnego poziomu. Dzieje się tak dzięki niskim zapasom oraz faktowi, że popyt na mieszkania będzie się poprawiał wraz z poprawą sytuacji na rynku pracy.
Tymczasem liczba nowych przypadków Covid-19 nadal spada. A wdrażanie szczepionek staje się coraz szybsze. Do tej pory podano ponad 115 milionów dawek, co stanowi wzrost o 14% w porównaniu z zeszłym tygodniem. Stany łagodzą ograniczenia, a ruch lotniczy rośnie. Jest wiele powodów do optymizmu, ale państwa muszą postępować ostrożnie. Dopóki wirus nadal będzie z nami, zbyt szybkie ponowne otwarcie gospodarek może nadal prowadzić do gwałtownego wzrostu liczby przypadków.
Kanada – wstrząśnięta, podbudowana, wzmocniona, nasączona sokiem
Rynkami w Ameryce Północnej wstrząsnęły w tym tygodniu oczekiwania amerykańskiej Rezerwy Federalnej dotyczące utrzymania podstawowych stóp procentowych w pobliżu zera przez nieokreślony czas, pomimo znacznie poprawionych prognoz wzrostu gospodarczego. W Kanadzie indeks TSX wzrósł w połowie tygodnia, ale później nieco stracił na sile w obliczu spadających cen ropy i spadków innych wskaźników cząstkowych, poza energią. Z drugiej strony rentowność obligacji wzrosła, a rentowność kanadyjskich 10-letnich obligacji osiągnęła najwyższy poziom od ponad półtora roku, podczas gdy inwestorzy w dalszym ciągu obstawiali łagodną politykę pieniężną wywołującą wyższą inflację.
Perspektywy wzrostu gospodarczego poprawiły w tym tygodniu szereg ogólnie dobrych danych (wykres 1). W lutym kanadyjskie rynki mieszkaniowe pozostały płynne, a sprzedaż domów wzrosła o 43% rok do roku. W ujęciu miesięcznym wzrost sprzedaży odnotowano we wszystkich województwach z wyjątkiem trzech. Ten silny popyt w połączeniu z ograniczoną podażą spowodował kolejny gwałtowny wzrost cen domów, które obecnie wzrosły o 25% rok do roku. Nawet na rynkach mieszkań, gdzie wzrost cen jest bardziej umiarkowany, ceny referencyjne rosły w najszybszym miesięcznym tempie od 2017 roku.
Ponieważ popyt pozostaje tak duży, zareagowali producenci domów. W lutym rozpoczęto budowę mieszkań na poziomie 245 tys. (jednostek rocznych), co oznacza spadek w stosunku do najwyższego poziomu odnotowanego w styczniu, ale nadal solidne tempo, dokładnie o 15% wyższe od trendu 5-letniego. Jeśli chodzi o przyszłość, spodziewamy się, że w ciągu najbliższych kilku miesięcy sprzedaż domów pozostanie na historycznie wysokim poziomie, czemu sprzyjać będą niskie oprocentowanie kredytów hipotecznych i poprawiająca się sytuacja gospodarcza. To powinno sprawić, że zacznie nucić w podwyższonym tempie.
W innych krajach, pomimo spadku produkcji w sektorze motoryzacyjnym z powodu niedoborów środków produkcji, dostawy produkcyjne odnotowały w styczniu solidny wzrost o 3.1% m/m, po raz pierwszy podnosząc poziom sprzedaży powyżej poziomu sprzed pandemii. Pomijając zmiany cen, wolumeny wzrosły o przyzwoite 1.1%. Imponujące jest także to, że wzrosty zanotowano w 16 z 21 branż. Styczeń nie był tak dobrym miesiącem dla sprzedawców detalicznych, ponieważ blokady spowodowały spadek wydatków w handlu detalicznym o 1.1%. Jednak aktywność w sektorze detalicznym prawdopodobnie wzrosła w lutym i marcu dzięki ponownemu otwarciu. Dane o inflacji cen towarów i usług konsumenckich również były skąpe i wyniosły w lutym 1.1% rok do roku, choć były nieco wyższe niż w styczniu. Przyspieszenie nastąpiło w związku ze wzrostem cen benzyny, które rosły przez cały marzec.
Podsumowując, dane wskazują na solidny wzrost gospodarczy w pierwszym kwartale (wykres 2). Nasza najnowsza kwartalna prognoza gospodarcza przewiduje jeszcze silniejszy wzrost w kolejnych kwartałach, napędzany przyspieszonym wprowadzaniem szczepionek, wysokimi cenami towarów i szybkim wzrostem w USA. Te znaczne korzyści będą prawdopodobnie dzielone między prowincje.
Oczywiście nasze prognozy w dużym stopniu zależą od przebiegu wirusa. Na tym froncie nie wyszliśmy jeszcze z kryzysu i pojawia się ryzyko trzeciej fali. Istnieją jednak również ryzyka w górę dla perspektyw. Konsumenci zgromadzili zapasy oszczędności, które mogą wstrząsnąć konsumpcją w większym stopniu, niż się spodziewamy. Ponadto nadchodzący budżet federalny (oraz 70–100 miliardów dolarów obecnie nieprzydzielonych funduszy federalnych) może jeszcze bardziej ożywić, pobudzić i ożywić ożywienie gospodarcze.
USA: Nadchodzące kluczowe wydania gospodarcze
Dochody i wydatki osobiste w USA – luty
Data premiery: marzec 26, 2021
Poprzednie: Wydatki: 2.4% m/m; Przychody: 10.0% m/m
Prognoza TD: Wydatki: -0.9% m/m; Przychody: -7.0% m/m
Konsensus: Wydatki: -0.8% m/m; Przychody: -7.0% m/m
Duży spadek wydatków konsumenckich w lutym (prognoza: -0.9% nominalnie, -1.2% realnie) po jeszcze większym wzroście w styczniu, sygnalizują dane o sprzedaży detalicznej, przy czym spadek prawdopodobnie wynika z warunków pogodowych, a także wygaśnięcia wsparcia wynikającego ze styczniowych płatności stymulacyjnych. Szacujemy spadek przychodów o 7.0% M/M po +10.0% M/M w styczniu. Nasza prognoza +0.2% m/m dla bazowych cen PCE jest powyżej konsensusu, ale po rewizjach spodziewamy się, że dynamika r/r wyniesie 1.5%, identycznie jak obecnie podawany odczyt ze stycznia.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


