
Notowania jena są dziś ogólnie niższe w związku ze wzrostem rentowności obligacji skarbowych i pewną stabilnością na rynkach akcji. Chociaż nie jest to jeszcze rynek obciążony pełnym ryzykiem, na razie nastroje są pozytywne. Frank szwajcarski, euro i dolar również stają się nieco łagodniejsze. Z drugiej strony, waluty towarowe i funt szterling notują generalnie wzrosty.
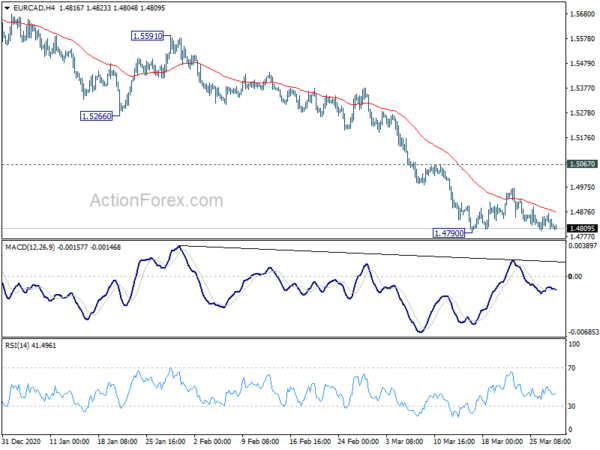
Technicznie rzecz biorąc, wczorajsze wybicie w dół na EUR/GBP było nieco rozczarowujące, ponieważ szybko nastąpiło odbicie po niepowodzeniu próby rajdu funta szterlinga. Choć na razie euro nadal wygląda na dość podatne na zagrożenia. W szczególności para EUR/CAD ponownie testuje na najniższym poziomie 1.4790, a przełamanie tam powinno potwierdzić wznowienie większego trendu spadkowego. Rozwój sytuacji na EUR/CAD byłby wczesnym sygnałem szerszej sprzedaży w euro.
W Azji Nikkei rośnie obecnie o 0.07%. HSI w Hongkongu wzrósł o 1.18%. China Shanghai SSE wzrosła o 0.59%. Singapore Strait Times wzrósł o 0.70%. Rentowność japońskich 10-letnich obligacji JGB wzrosła o 0.0123 do 0.082. W nocy DOW wzrósł o 0.30%. S&P 500 spadł o -0.09%. NASDAQ spadł o -0.60%. Rentowność 10-latków wzrosła z 0.061 do 1.721.
BoJ Kuroda: Absolutnie nie jest to przypadek wyjścia z ultraluźnej polityki
Gubernator BoJ Haruhiko Kuroda powtórzył w wywiadzie dla Japan Daily, że bank centralny „absolutnie nie ma możliwości”, aby wstrzymać zakupy w funduszach ETF lub zwolnić swoje zasoby. „Będziemy nadal kupować fundusze ETF elastycznie i sprawnie, więc absolutnie nie jest tak, że wychodzimy z ultraluźnej polityki pieniężnej” – dodał.
Poza Japonią sprzedaż detaliczna spadła w lutym o -1.6% r/r, co było wynikiem lepszym od oczekiwań na poziomie -2.8% r/r. To wciąż trzeci z rzędu miesiąc rocznego spadku. Stopa bezrobocia pozostała na niezmienionym poziomie 2.9%, lepiej od oczekiwań wzrostu do 3.0%.
Rentowności w USA ponownie wzrosły w związku z optymizmem dotyczącym szczepień
Rentowność amerykańskich długoterminowych obligacji skarbowych ponownie wzrosła w ciągu nocy, przy czym rentowność 10-letnich obligacji skarbowych spadła do 0.061 przy 1.721, a rentowność 30-letnich wzrosła z 0.057 do 2.424. Nastroje w związku z wprowadzeniem szczepionek i powrotem do normalności w USA były pozytywne. Prezydent Joe Biden zapowiedział, że „zdecydowana większość dorosłych”, czyli 90%, będzie kwalifikować się do szczepionki przeciwko koronawirusowi do 19 kwietnia. Liczba aptek uczestniczących w programie również wzrośnie ponad dwukrotnie do 40 tys.
Wczorajszy silny wzrost rentowności 10-letnich obligacji sugeruje, że krótkoterminowe wsparcie na poziomie 1.585 zostało dobrze obronione po zeszłotygodniowym odbiciu. Choć dynamika wzrostów osłabła, co widać na dziennym MACD, nie widać jeszcze zmian w trendzie wzrostowym. Obecny wzrost jest nadal na dobrej drodze do poziomu 2%, co jest blisko oporu 1.971 i 55-miesięcznej EMA.
AUD/JPY i NZD/JPY podążają za wzrostami rentowności, aby ponownie przetestować ostatnie maksima
Kursy jena generalnie podążają za dzisiejszymi wyższymi rentownościami obligacji skarbowych. Podczas gdy USD/JPY kontynuuje niedawny trend wzrostowy i ma osiągnąć poziom 110, część uwagi zostanie również poświęcona towarowym krzyżom jena.
Korekcyjne wycofanie AUD/JPY z 85.43 powinno zakończyć się już na poziomie 82.27, z mocnym wybiciem na poziomie 4-godzinnej 55 EMA. W miarę przedłużania się obecnego odbicia będzie można zaobserwować ponowny test 85.34. Bylibyśmy jednak ostrożni w przypadku silnego oporu stamtąd, aby za pierwszą próbą ograniczyć wzrost. Akcje cenowe od 85.43 mogą stanowić krótkoterminową formację korygującą z co najmniej jeszcze jednym spadkiem. Jednak nawet w tym przypadku należy dostrzec silne wsparcie z 38.2% zniesienia przy 73.13 do 85.43 przy 80.73, aby powstrzymać spadek. Trwałe przełamanie 85.43 wznowi cały trend wzrostowy z 59.89.
Obraz pary NZD/JPY jest podobny. Korekcyjne wycofanie z 79.12 powinno zakończyć się na 75.61. Można zaobserwować silniejsze odbicie w celu ponownego przetestowania oporu 79.19/12. Jednak formacja korekcyjna może nadal się rozciągać wraz z kolejnym spadkiem, aby przed zakończeniem przyjąć 38.2% zniesienie z 68.86 do 79.12 przy 75.20. Jednak zdecydowane przełamanie 79.12 powróci do większego trendu wzrostowego z 59.49.
Patrząc przed siebie
Indeks cen importu Niemiec i flash CPI, szwajcarskie wskaźniki KOF i wskaźniki zaufania w strefie euro zostaną opublikowane podczas sesji europejskiej. W dalszej części dnia USA opublikują indeks cen domów i zaufanie konsumentów.
Codzienne prognozy GBP / USD
Dzienne czopy: (S1) 1.3729; (P) 1.3788; (R1) 1.3821; Jeszcze….
Odreagowanie pary GBP/USD straciło dynamikę po osiągnięciu 1.3846, a nastawienie śróddzienne w pierwszej kolejności zmieniło się na neutralne. Nadal nieco opowiadalibyśmy się za scenariuszem, w którym korekcyjne wycofanie z 1.4240 zakończyło się trzema falami w dół do 1.3669, przed zniesieniem o 38.2% z 1.2675 do 1.4240 przy 1.3642. Z drugiej strony, przebicie 1.3846 spowoduje przedłużenie odbicia do oporu 1.4000, a następnie szczytu 1.4240.
W szerszej perspektywie trwa wzrost z 1.1409 do dna średniookresowego. Dalszy wzrost byłby postrzegany do oporu 1.4376 i więcej. Decydujące przełamanie będzie miało większe konsekwencje zwyżkowe i celowe zniesienie 38.2% z 2.1161 (najwyższy w 2007 r.) Do 1.1409 (najniższy w 2020 r.) Na poziomie 1.5134. Z drugiej strony, przełamanie oporu na 1.3482 zmieniło wsparcie, aby być pierwszym sygnałem zakończenia wzrostu. W przeciwnym razie perspektywa pozostanie ostrożnie zwyżkowa nawet w przypadku głębokiego wycofania.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Pozwolenia na budowę M / M Lut | -18.20% | 2.10% | 1.50% | |
| 23:30 | JPY | Stopa bezrobocia Lut | 2.90% | 3.00% | 2.90% | |
| 23:50 | JPY | Handel detaliczny Y / Y Lut | -1.50% | -2.80% | -2.40% | |
| 6:00 | EUR | Niemcy Indeks cen importu r/r luty | 1.00% | -1.20% | ||
| 7:00 | CHF | KOF Leading Indicator Mar | 104.3 | 102.7 | ||
| 9:00 | EUR | Nastroje gospodarcze w strefie euro Mar | 96 | 93.4 | ||
| 9:00 | EUR | Sentyment usług w strefie euro Mar | -14.5 | -17.1 | ||
| 9:00 | EUR | Eurozone Industrial Confidence Mar | 0 | -3.3 | ||
| 9:00 | EUR | Zaufanie konsumenckie w strefie euro Mar F. | -10.8 | -10.8 | ||
| 9:00 | EUR | Strefa euro Klimat biznesowy Mar | -0.14 | |||
| 12:00 | EUR | Niemcy CPI M / M Mar P | 0.50% | 0.70% | ||
| 12:00 | EUR | Niemcy CPI T / R Mar P | 1.70% | 1.30% | ||
| 13:00 | USD | Wskaźniki cen domów S & P / Case-Shiller R / R Sty | 10.70% | 10.10% | ||
| 13:00 | USD | Indeks cen mieszkań M / M Jan | 1.30% | 1.10% | ||
| 14:00 | USD | Pewność konsumencka Mar | 96 | 91.3 |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


