
Nie spodziewamy się zbyt wielu wiadomości z najbliższego posiedzenia EBC. Europejskie rentowności ustabilizowały się, ponieważ bank centralny „znacząco przyspieszył” tempo zakupów PEPP w połowie marca. Międzysesyjne dane ekonomiczne były mieszane. Uważamy, że decydenci polityczni przywróciliby to ryzyko pogorszenia perspektyw gospodarczych w krótkim okresie, dodając jednocześnie nieco optymistycznego posmaku do wydarzeń w drugiej połowie 2 r. Spotkanie wydaje się być spokojne. Zaktualizowane prognozy gospodarcze zostaną opublikowane dopiero w czerwcu. Jeśli chodzi o politykę pieniężną, członkowie zauważyli w zeszłym miesiącu, że skup PEPP wzrośnie i potrwa do czerwca. Sugeruje to, że w tym miesiącu nie należy się spodziewać żadnych zmian. Protokoły z marca, a także ostatnie przemówienia posłów sygnalizowały jednak, że po czerwcu może dojść do ostrej debaty na temat przyszłości PEPP.
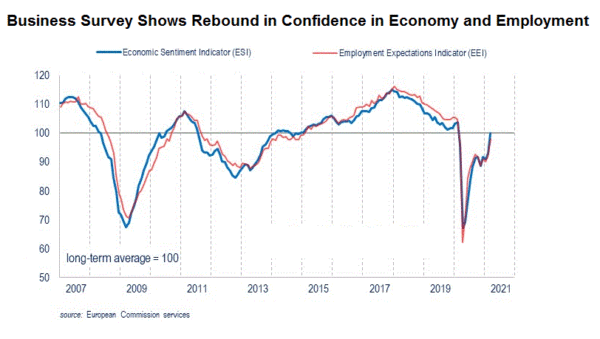
Ankieta biznesowa w strefie euro wykazała znaczną poprawę zaufania. Wskaźnik nastrojów gospodarczych Komisji Europejskiej podskoczył w marcu o 7.6 punktu do 101 punktów. Indeks po raz pierwszy od pandemii wzrósł powyżej długoterminowej średniej. Tymczasem Wskaźnik Oczekiwania Zatrudnienia wzrósł w ciągu miesiąca o +6.8 punktu do 97.7 punktu. Z osobna, złożony PMI IHS Markit wzrósł w marcu do najwyższego od 8 miesięcy poziomu 53.2. W towarzyszącym raporcie zauważono, że aktywność biznesowa „odbiła się w marcu, powracając do wzrostu po czterech miesiącach spadków”. Dodano, że „produkcja przeżywa boom, na czele z rosnącą produkcją w Niemczech, a sektor usług, który został poważnie dotknięty, zbliżył się do stabilizacji, ponieważ optymizm co do perspektyw poprawił się w ciągu miesiąca”. Inflacja pozostaje jednak ograniczona. Główny wskaźnik CPI wzrósł w marcu do +1.3% r/r ze słabego poziomu +0.9% w lutym. Bazowy CPI spadł do +0.9% r/r z +1.1% w lutym.
Powtarzając, że krótkoterminowe ryzyka są przesunięte w dół, decydenci polityczni mogliby nadać bardziej optymistyczny ton zagrożeniom wzrostowym w drugiej połowie roku. Jak zasugerowała prezydent Christine Lagarde na początku tego miesiąca, „poprawa światowego popytu, również stymulowana przez znaczne bodźce fiskalne w USA, oraz postępy w kampaniach szczepień stanowią ryzyko w górę”. Jednak decydenci pozostaną zaniepokojeni perspektywami inflacji. Jak zasugerował 14 kwietnia wiceprezes Luis de Guindos: „Ze względu na słaby popyt i znaczny zastój na rynkach pracy i produktów, leżąca u podstaw presja cenowa pozostaje stłumiona”.
Na marcowym posiedzeniu EBC ogłosił, że skup aktywów w ramach PEPP będzie „prowadzony w znacznie szybszym tempie” przez „kolejny kwartał”. Zauważamy, że tempo zakupów wzrosło w marcu, aw pierwszych tygodniach kwietnia. Skup netto w marcu wzrósł do 73.52 mld euro, czyli więcej niż w lipcu ubiegłego roku. Przy takim samym miesięcznym tempie skup aktywów w PEPP mógłby trwać do 1Q22. Sądzimy, że członkowie będą debatować nad tym, czy „przyspieszone” tempo skupu będzie kontynuowane po czerwcu. Protokół z marca ujawnił, że decyzja o zwiększeniu zakupów nie była jednomyślna. Rzeczywiście, członkowie obu obozów wypowiadali się głośno w ciągu ostatnich tygodni. Na przykład François Villeroy de Galhau podniósł pomysł „możliwego wyjścia z PEPP do marca 2022 r.” i „nieco dostosowania APP” po zakończeniu PEPP. Tymczasem Klaas Knot zasugerował, że EBC będzie mógł zacząć „stopniowe wycofywanie środków nadzwyczajnych związanych z pandemią” od trzeciego kwartału 3 r.
Inne środki polityki pozostaną niezmienione z programem skupu aktywów (APP) (tradycyjne QE) na poziomie 20 miliardów euro miesięcznie i stopą depozytową na poziomie -0.5%.

 Signal2forex.com - Najlepsze roboty i sygnały Forex


