
Funt szterling mocno skoczył dzisiaj, po tym jak urzędnicy BoE wskazali, że podwyżka stóp może nastąpić w przyszłym roku. Premier Wielkiej Brytanii Boris Johnson powiedział również, że nie ma żadnych danych, które wskazywałyby na opóźnienie ponownego otwarcia 21 czerwca, mimo że potrzeba więcej czasu na ocenę sytuacji. Niemniej jednak dolar kanadyjski jest na razie jeszcze silniejszy. Z drugiej strony, po wzroście rentowności obligacji skarbowych, najgorzej radzą sobie frank szwajcarski i jen. Przed sesją w USA rentowność 10-letnich amerykańskich obligacji powróciła powyżej poziomu 1.6.
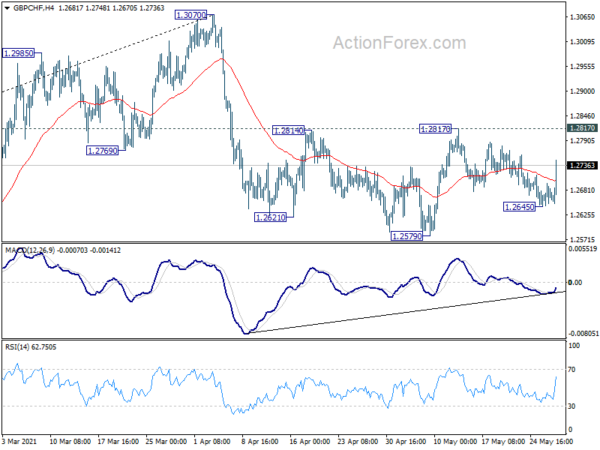
Technicznie rzecz biorąc, przebicie GBP/JPY na poziomie 154.80 potwierdza opór w trendzie wzrostowym, a następnie długoterminowy opór na poziomie 156.59. Oczy będą również skierowane, gdy GBP/USD przebije kluczowy opór przy 1.4240, aby wznowić trend wzrostowy. Ponadto przełamanie oporu 1.2817 na GBP/CHF zakończy formację dołka z ramionami i ramionami (ls: 1.2621, h: 1.2579, rs: 1.2645). Powinno to potwierdzić zakończenie korekty z 1.3070 i przynieść retest tego maksima.
W chwili pisania tego tekstu indeks FTSE w Europie spadł o -0.20%. DAX traci -0.17%. CAC wzrósł o 0.73%. Rentowność niemieckich obligacji 10-letnich wzrosła o 0.0241 do -0.178. Wcześniej w Azji Nikkei spadł o -0.33%. HSI w Hongkongu spadł o -0.18%. China Shanghai SSE wzrosła o 0.43%. Singapore Strait Times wzrósł o 0.60%. Rentowność japońskich 10-letnich JGB wzrosła z 0.0006 do 0.076.
Zamówienia na dobra trwałe w USA spadły w kwietniu o -1.3%, co stanowi pierwszy spadek od roku
Zamówienia na dobra trwałe w USA spadły w kwietniu o -1.3% w ujęciu miesięcznym do 246.2 mld USD, co było wynikiem gorszym od oczekiwań wzrostu o 0.8% w ujęciu miesięcznym. To pierwszy spadek od jedenastu kolejnych miesięcznych wzrostów. Po wyłączeniu transportu, nowe zamówienia wzrosły o 1.0% m/m, powyżej oczekiwań na poziomie 0.7% m/m. Rozkazy byłej obrony pozostały praktycznie niezmienione. Sprzęt transportowy spadł o -6.7 mln do 68.9 mld USD.
Liczba nowych bezrobotnych w USA spadła do 404 tys., najniższego poziomu od marca 2020 r
Liczba nowych bezrobotnych w USA w tygodniu kończącym się 38 maja spadła o -406 tys. do 22 tys., co było wynikiem lepszym od oczekiwań na poziomie 430 tys. To jednocześnie najniższy poziom od 14 marca 2020 r. (256 tys.). Czterotygodniowa średnia krocząca pierwotnych roszczeń spadła o -46 tys. do 459 tys., również do najniższego poziomu od 14 marca 2020 r.
Liczba odszkodowań ciągłych spadła o -96 tys. do 3642 tys. w tygodniu kończącym się 15 maja. Czterotygodniowa średnia krocząca odszkodowań ciągłych spadła o -2.75 tys. do 3675 tys.
PKB Stanów Zjednoczonych wzrósł w I kwartale o 6.4% w ujęciu rocznym, bez korekty
Według drugiego szacunku, PKB Stanów Zjednoczonych wzrósł w I kwartale o 6.4% w ujęciu rocznym, bez rewizji. Korekty w górę wydatków konsumenckich i inwestycji w środki trwałe niemieszkaniowe zostały zrównoważone przez korekty w dół eksportu i prywatnych inwestycji w zapasy. Import, który stanowi odjęcie przy obliczaniu PKB, został zrewidowany w górę.
BoE Vlieghe: Prawdopodobnie potrzeba czasu do pierwszego kwartału, aby przekonać się, kiedy podwyżka stóp jest właściwa
Decydent BoE Gertjan Vlieghe powiedział w przemówieniu, że jego główny scenariusz dla gospodarki przewiduje „nieco więcej luzu” niż centralna projekcja RPP. Obawiał się, że „wyjście z urlopu tymczasowego rzeczywiście wiąże się z umiarkowanym wzrostem stopy bezrobocia”. Ale nawet w takim przypadku „pierwsza podwyżka stóp procentowych prawdopodobnie stanie się odpowiednia dopiero w przyszłym roku, po czym nastąpi pewne niewielkie dalsze zaostrzenie”.
Pozytywną stroną jest to, że „odejście od urlopu tymczasowego następuje bardziej płynnie”, przy bezrobociu na poziomie obecnym lub nieco niższym do końca roku i z powiązanymi oznakami inflacji w górę i presją płacową wykraczającą poza efekt tymczasowy i bazowy. W takiej sytuacji „właściwa byłaby nieco wcześniejsza podwyżka stóp procentowych banku”.
Mimo to „prawdopodobnie do pierwszego kwartału przyszłego roku będzie można uzyskać jasny obraz dynamiki wynagrodzeń i bezrobocia po urlopie tymczasowym, zatem wkrótce potem właściwa będzie podwyżka stopy bankowej, po nieco bardziej stromej ścieżce niż w moim centralnym sprawa."
Nastroje konsumentów w Niemczech Gfk wzrosły do -7, pozostawiając trzecią falę coraz bardziej w tyle
Nastroje konsumentów Gfk w Niemczech w czerwcu poprawiły się do -7.0 z -8.6, ale nie spełniły oczekiwań na poziomie -5.3. Oczekiwania gospodarcze gwałtownie wzrosły w maju z 7.3 do 41.1, osiągając najwyższy poziom od ponad trzech lat. Oczekiwania dochodowe wzrosły z 9.3 do 19.5. Skłonność do zakupów spadła natomiast z 17.3 do 10.0.
Rolf Bürkl, ekspert konsumencki GfK komentuje ten temat: „Trzecia fala coraz bardziej zostawiamy za sobą, wartości zachorowalności od kilku tygodni znacząco spadają. Duże postępy robimy także w zakresie szczepień. Dzięki temu możliwe jest poluzowanie obostrzeń i odwrócenie rygorystycznego lockdownu. To przede wszystkim podsyca optymizm gospodarczy i stwarza obecnie nastrój optymizmu gospodarczego”.
W przypadku Szwajcarii nadwyżka handlowa zawęziła się w kwietniu do 3.29 mld CHF, poniżej oczekiwań na poziomie 4.85 mld CHF.
RBNZ Orr może rozpocząć normalizację polityki pieniężnej w przyszłym roku o tej porze
Gubernator RBNZ Adrian Orr powiedział na posiedzeniu komisji parlamentarnej: „w naszych prognozach, pod warunkiem, że perspektywy gospodarcze będą nadal rozwijać się zgodnie z oczekiwaniami, mniej więcej o tej porze w przyszłym roku, jeśli nie w dalszej przyszłości, widzimy, że jesteśmy na pozytywnej pozycji, jeśli chodzi o możliwość rozpoczęcia normalizacji warunków monetarnych do stanowiska nieco neutralnego.”
Jeśli chodzi o program skupu aktywów na dużą skalę za kwotę 100 miliardów NZD, będzie on kontynuowany w obecnym tempie do czerwca 2022 r. Wszelkie zmiany w zakupach będą uzależnione od funkcjonowania rynku.
W Australii prywatne wydatki inwestycyjne wzrosły w I kwartale o 6.3%, w porównaniu z oczekiwaniami na poziomie 1%.
Prognoza średniookresowa w GBP / USD
Dzienne czopy: (S1) 1.4096; (P) 1.4136; (R1) 1.4160; Jeszcze…
Śróddzienne nastawienie na GBP/USD pozostaje neutralne i oczekuje się dalszego wzrostu przy niezmiennym wsparciu na poziomie 1.4098. Z drugiej strony, zdecydowane przełamanie 1.4240 wznowi większy trend wzrostowy dla kluczowego oporu na 1.4376. Z drugiej strony, mocne przełamanie wsparcia 1.4098 będzie sugerować odrzucenie przez opór 1.4240. Konsolidacja z 1.4240 byłaby wówczas początkiem kolejnej fazy spadkowej. Nastawienie śróddzienne powróci w stronę spadkową, a opór przy 1.4008 zamieni się najpierw w wsparcie.
W szerszej perspektywie, dopóki opór na 1.3482 zmienił wsparcie, trend wzrostowy z 1.1409 powinien nadal trwać. Decydujące przełamanie oporu 1.4376 będzie miało większe konsekwencje zwyżkowe i docelowo 38.2% zniesienie z 2.1161 (najwyższy w 2007 roku) do 1.1409 (najniższy w 2020 roku) na poziomie 1.5134. Jednak zdecydowane przełamanie wsparcia na 1.3482 będzie wskazywało, że wzrost z 1.1409 się zakończył i przyniesie głębszy spadek do wsparcia na 1.2675 i poniżej.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 01:30 | AUD | Prywatne wydatki kapitałowe Q1 | 6.30% | 2.20% | 3.00% | 4.20% |
| 06:00 | EUR | Niemcy Zaufanie konsumentów Gfk (czerwiec) | -7 | -5.3 | -8.8 | -8.6 |
| 06:00 | CHF | Bilans handlowy (CHF) Kwi | 3.29B | 4.85B | 5.82B | |
| 12:30 | USD | Wstępne roszczenia bezrobotnych (maj 21) | 406 tysięcy | 430 tysięcy | 444 tysięcy | |
| 12:30 | USD | PKB w ujęciu rocznym Q1 P. | 6.40% | 6.50% | 6.40% | |
| 12:30 | USD | Indeks cen PKB Q1 P. | 4.30% | 4.10% | 4.10% | |
| 12:30 | USD | Zamówienia na dobra trwałe kwiecień | -1.30% | 0.80% | 1.00% | |
| 12:30 | USD | Zamówienia na dobra trwałe bez transportu, kwiecień | 1.00% | 0.70% | 2.30% | |
| 14:00 | USD | Oczekuje sprzedaży w domu M / M kwi | 0.60% | 1.90% | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 105B | 71B |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


