
Dolar i Loonie rosną na początku sesji w USA po lepszych od oczekiwań danych makroekonomicznych. Funt szterling uważnie śledzi jastrzębie komentarze głównego ekonomisty BoE. Na dzień dzisiejszy najgorzej radzi sobie frank szwajcarski, za nim plasuje się Nowa Zelandia i dolar australijski. Dolar przetrwa pierwszy test danych i uwaga skupi się jutro na produkcji ISM oraz na piątkowym zatrudnieniu w sektorach pozarolniczych.
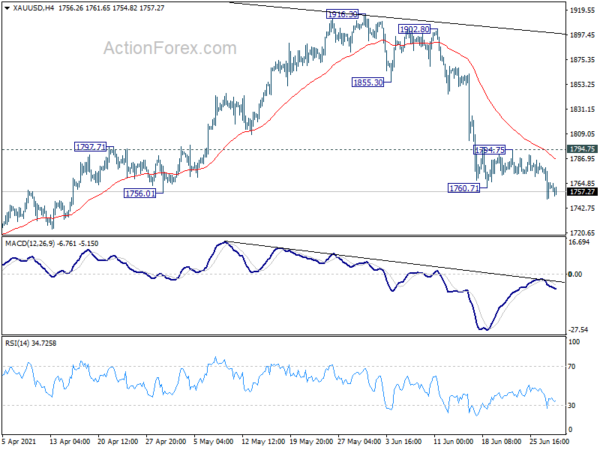
Technicznie rzecz biorąc, przełamanie oporu na poziomie 0.9237 na USD/CHF jest kolejną oznaką siły dolara. Jednak EUR/USD będzie musiał przebić się przez wsparcie na 1.1846, aby utrzymać dynamikę. GBP/USD i AUD/USD również będą musiały przebić się przez poziomy wsparcia odpowiednio 1.3785 i 0.7476. Miękkość złota jest również zgodna z większą przewagą dolara. Będziemy szukać oznak przyspieszenia w dół na złocie do poziomu 1700.
W chwili pisania tego tekstu indeks FTSE w Europie spadł o -0.42%. DAX traci -0.74%. CAC spadł o -0.53%. Rentowność niemieckich obligacji 10-letnich spadła o -0.0207 do -0.188. Wcześniej w Azji Nikkei spadł o -0.07%. HSI w Hongkongu spadł o -0.57%. China Shanghai SSE wzrosła o 0.50%. Singapore Strait Times wzrósł o 1.33%. Rentowność japońskich 10-letnich JGB spadła o -0.0003 do 0.060.
Liczba miejsc pracy w ADP w USA wzrosła o 692 tys., a najwięcej pracy w usługach
Zatrudnienie w amerykańskim ADP wzrosło w czerwcu o 692 tys., powyżej oczekiwań na poziomie 600 tys. Według wielkości firm małe firmy dodały 215 tys. miejsc pracy, średnie firmy dodały 236 tys., duże firmy dodały 240 tys. Według sektorów zatrudnienie w sektorze dóbr i usług wzrosło o 68 tys., a w usługach o 624 tys.
„Ożywienie na rynku pracy pozostaje solidne, a czerwiec zamyka silny drugi kwartał wzrostu liczby miejsc pracy” – stwierdziła Nela Richardson, główna ekonomistka ADP. „Chociaż zatrudnienie jest nadal o prawie 7 milionów niższe niż przed pandemią Covid-19, od początku 3 r. przyrost miejsc pracy wyniósł łącznie około 2021 miliony. Usługodawcy, sektor najbardziej dotknięty, w dalszym ciągu wykonują ciężką pracę, oferując delegacje z zakresu wypoczynku i hotelarstwa największy zysk, gdy firmy zaczną ponownie otwierać się z pełną wydajnością w całym kraju”.
PKB Kanady spadł w kwietniu o -0.3% w skali miesiąca, co stanowi pierwszy spadek od roku
PKB Kanady spadł w kwietniu o -0.3% w ujęciu miesięcznym, co było wynikiem lepszym od oczekiwań na poziomie -0.80%. To pierwszy spadek po 11 kolejnych miesięcznych wzrostach. Całkowita aktywność gospodarcza pozostaje o około -1% poniżej poziomu sprzed pandemii w lutym 2020 r.
Spadło 12 z 20 sektorów przemysłu. Wzrost w sektorach dobrych producentów o 0.5% został z nadwyżką skompensowany spadkiem o -0.6% miesięcznie w branżach usługowych.
Wstępne informacje wskazują na dalszy spadek realnego PKB o -0.3% miesięcznie w maju.
Opublikowano także raport IPPI w Kanadzie, który wzrósł w maju o 2.7%, a RMPI o 3.2% w skali miesiąca.
BoE Haldane ostrzega przed Minsky Moment dla polityki pieniężnej
Główny ekonomista BoE Andy Haldane powiedział w przemówieniu, że spodziewa się, że inflacja w Wielkiej Brytanii do końca tego roku wyniesie „blisko 4% zamiast 3%”. „Zwiększa to ryzyko, że narracja o wysokiej inflacji stanie się narracją dominującą, głównym oczekiwaniem, a nie ryzykiem”. Oczekiwania inflacyjne „przesuną się w górę”.
„Bylibyśmy świadkami momentu Minskiego dla polityki pieniężnej, napadu złości w sprawie ograniczenia polityki pieniężnej” – ostrzegł. „To spowodowałoby, że polityka pieniężna musiałaby nadrobić zaległości, aby ponownie zakotwiczyć oczekiwania inflacyjne poprzez znacznie większe i/lub szybsze podwyżki stóp procentowych niż są obecnie oczekiwane.”
W odróżnieniu od światowego kryzysu finansowego stwierdził, że „czas, w którym scenariusz polityki wydaje się napięty”. Ponadto „tempo ożywienia gospodarczego jest obecnie znacznie szybsze niż wtedy i raczej się odbija, niż cofa”. Ostrzegł, że „powolne wychodzenie stwarza ryzyko postawienia bilansów banku centralnego na niezrównoważonych podstawach”.
Ogólnie rzecz biorąc, Haldane stwierdził: „moim zdaniem wymaga to jednak natychmiastowego przemyślenia i podjęcia działań w sprawie wygaśnięcia obecnie wprowadzanego QE, biorąc pod uwagę stan gospodarki i bilanse banków centralnych”.
Ostateczny PKB Wielkiej Brytanii za I kwartał wyniósł -1% kw./kw., -1.6% poniżej poziomu przed pandemią
Spadek PKB w Wielkiej Brytanii w pierwszym kwartale ostatecznie wyniósł -1% kw./kw., zrewidowany z pierwszych szacunków mówiących o spadku -1.6% kw./kw. Poziom PKB w IV kwartale 1.5 r. był o -8.8% niższy od poziomu sprzed pandemii.
Usługi spadły o -2.1% kw./kw. i wyniosły -8.8% poniżej IV kwartału 4 r. Produkcja spadła o -2019% kwart.
Opublikowano także dane dotyczące deficytu na rachunku obrotów bieżących zawężonego do -12.8 mld GBP w I kwartale, w porównaniu z oczekiwaniami na poziomie -1 mld GBP.
CPI w strefie euro spadł w czerwcu do 1.9%, bazowy CPI spadł do 0.9%
CPI w strefie euro spadł do 1.9% rok do roku w czerwcu, w porównaniu z 2.0% rok do roku, co było zgodne z oczekiwaniami. Bazowy CPI zamknął się na poziomie 0.9% r/r, w porównaniu z 1.0% r/r, co było zgodne z oczekiwaniami.
Biorąc pod uwagę główne składniki, oczekuje się, że w czerwcu najwyższy roczny wskaźnik będzie miała energia (12.5% w porównaniu z 13.1% w maju), a następnie towary przemysłowe nieenergetyczne (1.2% w porównaniu z 0.7% w maju), usługi ( 0.7% w porównaniu z 1.1% w maju) oraz żywność, alkohol i tytoń (0.6% w porównaniu z 0.5% w maju).
Wydatki konsumenckie we Francji wzrosły w maju o 10.4% w ujęciu miesięcznym, blisko średniej przed pandemią
Wydatki konsumenckie we Francji gwałtownie wzrosły w maju o 10.4% m/m, powyżej oczekiwań na poziomie 8.9% m/m, co jest więcej niż wystarczające, aby odwrócić spadek -8.7% m/m w kwietniu po powrocie do blokady. Do odbicia przyczyniły się głównie zakupy towarów przemysłowych (+26.0%), wraz z ponownym otwarciem wszystkich sklepów 19 maja, oraz w mniejszym stopniu wydatki na energię (+2.6% po ustabilizowaniu się), wraz ze zniesieniem ograniczeń w podróżowaniu w wczesny maj. Spożycie żywności utrzymywało się na stałym poziomie. Wydatki w maju ukształtowały się na poziomie bliskim średniej z IV kwartału 4 r., nieznacznie spadając o -2019%.
Opublikowano także inflację CPI, która w czerwcu wyniosła 0.2% m/m, 1.9% r/r, wobec oczekiwań na poziomie 0.2% m/m, 1.8% r/r.
Szwajcarski KOF spadł do 133.4, perspektywy pozostają bardzo pozytywne
Szwajcarski barometr gospodarczy KOF spadł w czerwcu do 133.4, z najwyższego poziomu w historii na poziomie 143.7, co było wynikiem gorszym od oczekiwań na poziomie 145.3. Barometr nadal znajduje się znacznie powyżej swojej wieloletniej średniej. KOF dodał: „perspektywy szwajcarskiej gospodarki pozostają bardzo pozytywne, pod warunkiem, że ponowne rozprzestrzenianie się wirusa nie wpłynie poważnie na gospodarkę”.
Wskaźnik PMI dla przemysłu w Chinach spadł w czerwcu do 50.9, wskaźnik PMI dla sektora pozaprodukcyjnego spadł do 53.5
Oficjalny chiński indeks PMI dla przemysłu spadł w czerwcu nieznacznie do 50.9, z 51.0, powyżej oczekiwań na poziomie 50.7. Wskaźnik produkcji spadł z 52.7 do 51.9, osiągając najniższy poziom od czterech miesięcy. Całkowita liczba nowych zamówień wzrosła z 51.3 do 51.5. Jednak liczba nowych zamówień eksportowych spadła jeszcze bardziej z 48.3 do 48.1. Koszty surowców spadły z 72.8 do 61.2 po obniżeniu cen przez rząd.
PMI Non-Manufacturing spadł do 53.5 z 55.2, poniżej oczekiwań na poziomie 50.7.
Zaufanie biznesowe ANZ w Nowej Zelandii spadło do -0.6, co spowodowało ogromną presję kosztową
Nastroje przedsiębiorców ANZ w Nowej Zelandii spadły w czerwcu do -0.6, w porównaniu z 1.8 w maju. Perspektywa aktywności własnej wzrosła do 31.6 z 27.1. Patrząc na niektóre szczegóły, zamiary eksportowe wzrosły z 12.2 do 13.4. Intencje inwestycyjne wzrosły z 18.9 do 25.5. Oczekiwania kosztowe wzrosły z 81.3 do 86.2. Intencje zatrudnienia spadły z 20.5 do 19.7. Intencje cenowe wzrosły z 57.4 do 62.8. Oczekiwania inflacyjne wzrosły jeszcze bardziej z 2.22% do 2.41%.
ANZ stwierdziło: „Gospodarka Nowej Zelandii jest napięta, a firmy wyraźnie borykają się z ogromną presją kosztową. W odpowiedzi na to coraz częściej planują podwyżki cen, bez obaw, że w rezultacie popyt się załamie. Niedobory siły roboczej w większym stopniu wpływają na decyzje inwestycyjne, ale kluczowa będzie zawsze wiara w perspektywy gospodarcze.
Biorąc pod uwagę, że firmy chcą inwestować i zatrudniać, a czynniki zwiększające koszty i popyt sugerują nadchodzącą silną inflację, nadszedł czas, aby wycofać się z awaryjnego bodźca OCR. Prognozujemy, że RBNZ podniesie OCR w lutym przyszłego roku, ale rośnie prawdopodobieństwo, że w tym roku zobaczymy podwyżki.”
Prognoza USD / CHF Mid-Day
Dzienne czopy: (S1) 0.9190; (P) 0.9212; (R1) 0.9233; Jeszcze….
Przełamanie USD/CHF na poziomie 0.9237 sugeruje powrót do wzrostu z 0.8925. Odchylenie śróddzienne powróciło w górę i nastąpiło zniesienie 61.8% z 0.9471 do 0.8925 przy 0.9262. Trwałe wybicie w tym miejscu otworzy drogę do ponownego przetestowania oporu na poziomie 0.9471. Jednak z drugiej strony, przełamanie niewielkiego wsparcia na poziomie 0.9141 spowoduje zmianę tendencji na spadkową i zamiast tego ponowne przetestowanie minimum na poziomie 0.8925.
Patrząc szerzej, perspektywa średnioterminowa jest obecnie neutralna, z naciskiem na opór na poziomie 0.9471. Trwałe wybicie w tym miejscu będzie wskazywało na zakończenie całego spadku z 1.0342 (najwyższego poziomu z 2016 roku). Perspektywy średnioterminowe zmienią się na bycze w przypadku testu na maksimum 1.0342. Ale odrzucenie o 0.9471 ponownie ożywi niedźwiedzie na kolejny spadek do poziomu 0.8756.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:01 | GBP | Indeks cen sklepowych BRC Y / Y maj | -0.70% | -0.60% | ||
| 23:50 | JPY | Produkcja przemysłowa M / M maj P | -5.90% | -1.90% | 2.90% | |
| 01:00 | CNY | PMI dla przemysłu Jun | 50.9 | 50.7 | 51 | |
| 01:00 | CNY | Nieprodukcyjny PMI czerwiec | 53.5 | 55.5 | 55.2 | |
| 01:00 | NZD | Pewność biznesowa ANZ Jun F | -0.6 | -0.4 | ||
| 01:30 | AUD | Kredyt sektora prywatnego M / M maj | 0.40% | 0.10% | 0.20% | 0.30% |
| 05:00 | JPY | Rozpoczęcie budów Y / Y maj | 9.90% | 8.30% | 7.10% | |
| 05:00 | JPY | Indeks zaufania konsumentów Jun | 37.4 | 35.6 | 34.1 | |
| 06:00 | GBP | PKB Q / Q Q1 F | -1.60% | -1.50% | -1.50% | |
| 06:00 | GBP | Rachunek bieżący (GBP) Q1 | -12.8B | -13.8B | -26.3B | |
| 06:45 | EUR | Francja CPI M/M Czerwiec P | 0.20% | 0.20% | 0.30% | |
| 06:45 | EUR | Francja CPI r/r czerw.p | 1.90% | 1.80% | 1.80% | |
| 06:45 | EUR | Francja Wydatki konsumenckie M / M Maj | 10.40% | 8.90% | -8.30% | -8.70% |
| 07:00 | CHF | KOF Leading Indicator Jun | 133.4 | 145.3 | 143.2 | 143.7 |
| 07:55 | EUR | Niemcy Zmiana bezrobocia Jun | -38K | -16K | -15K | -19K |
| 07:55 | EUR | Niemcy Stopa bezrobocia Jun | 5.90% | 5.90% | 6.00% | 5.90% |
| 08:00 | CHF | Oczekiwania gospodarcze Credit Suisse czerwiec | 51.3 | 72.2 | ||
| 09:00 | EUR | Strefa euro CPI R / Y Jun P. | 1.90% | 1.90% | 2.00% | |
| 09:00 | EUR | Strefa CPI dla strefy euro T / R Jun P | 0.90% | 0.90% | 1.00% | |
| 12:15 | USD | ADP Zmiana zatrudnienia Jun | 692 tysięcy | 600 tysięcy | 978 tysięcy | |
| 12:30 | CAD | GDP M / M Apr | -0.30% | -0.80% | 1.10% | |
| 12:30 | CAD | Cena produktu przemysłowego M / M maj | 2.70% | 3.00% | 1.60% | |
| 12:30 | CAD | Indeks cen surowców maj | 3.20% | 2.10% | 1.00% | |
| 13:45 | USD | Chicago PMI Jun | 70.2 | 75.2 | ||
| 14:00 | USD | Oczekuje sprzedaży w domu M / M maj | 0.00% | -4.40% | ||
| 14:30 | USD | Zapasy ropy naftowej | -4.2M | -7.6M |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


