
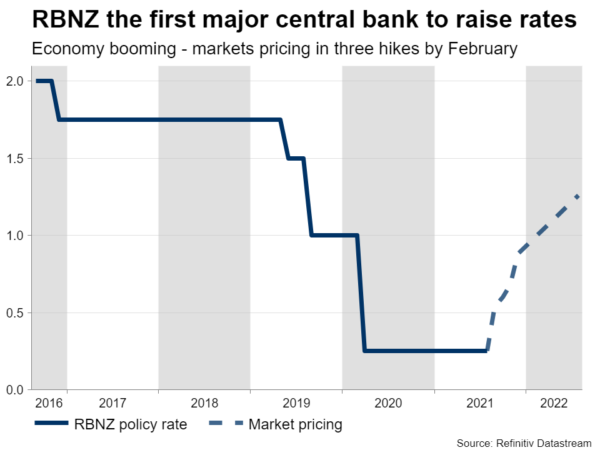
To elektryzujący tydzień z kluczowym posiedzeniem banku centralnego i burzą publikacji ekonomicznych wywołujących zmienność. Bank Rezerw Nowej Zelandii przejdzie do historii, podnosząc stopy procentowe. W przypadku kiwi istnieje jednak miejsce na pewne rozczarowanie, ponieważ rynki wyceniają przyzwoitą szansę na „podwójną” podwyżkę stóp procentowych. Tymczasem kolejna runda sygnałów normalizacyjnych ze strony Fed może zacząć budzić „królewskiego dolara”.
RBNZ: Czas na start
Głównym wydarzeniem będzie środowe posiedzenie RBNZ, na którym powszechnie oczekuje się podwyżki stóp procentowych przez bank centralny. Istnieją wyraźne oznaki przegrzania gospodarki Nowej Zelandii, dlatego nadszedł czas, aby Bank Rezerw nacisnął hamulce.
Wzrost gospodarczy jest ostatnio imponujący, bezrobocie powróciło do poziomu sprzed kryzysu, inflacja jest wysoka i rośnie, a rynek mieszkaniowy przeżywa rozkwit. Dlatego rynki w pełni wyceniły podwyżkę stóp procentowych o ćwierć punktu na tym posiedzeniu, a także przypisują 20% prawdopodobieństwo „podwójnej” podwyżki stóp o pół punktu.
Jeśli chodzi o kiwi, początkowa reakcja będzie zależała od tego, czy zaobserwujemy jednorazowy czy podwójny wzrost stopy procentowej. Najprawdopodobniej będzie to pojedynczy egzemplarz. Podwójna podwyżka mogłaby zaszokować gospodarkę, a także wywarłaby ogromną presję na wzrost kursu walutowego, czego RBNZ chce uniknąć. Ponadto środowisko globalne jest nadal bardzo delikatne.
Bank centralny nie musi tutaj zaciągać hamulca ręcznego, wystarczy, że delikatnie go naciśnie. Jeśli wszystko pójdzie dobrze, stopy procentowe mogą zostać ponownie podniesione w październiku. W tym przypadku kiwi mogłoby odczuć straty, gdyż zwolennicy dwukrotnej podwyżki stóp procentowych będą rozczarowani.
Jednak w szerszej perspektywie perspektywy dla waluty są bardzo jasne. Gospodarka jest silna, a kiwi wkrótce będzie cieszyć się wyższymi stopami procentowymi, co uczyni je bardziej atrakcyjnym dla transakcji typu carry trade, szczególnie w stosunku do euro i jena. Do niesamowitego wiecu brakuje jedynie poprawy globalnych perspektyw.
W końcu Nowa Zelandia jest małą gospodarką o dużym nakładzie eksportu, więc aby kiwi naprawdę wpadło w szał, obawy dotyczące globalnego wzrostu gospodarczego i wariantu Delta muszą nieco osłabnąć.
Kolejna dawka sygnałów o wyhamowaniu Fed
W Ameryce piłka nabierze tempa wraz z najnowszymi danymi dotyczącymi sprzedaży detalicznej i przemówieniem szefa Fed Powella we wtorek. Następnie w środę bank centralny opublikuje protokół z lipcowego posiedzenia, w którym zasygnalizował, że gospodarka amerykańska poczyniła postępy, otwierając drzwi do ograniczania zakupów aktywów.
Ostatnio widzieliśmy, jak kilku urzędników FOMC – w tym wiceprzewodnicząca Clarida – popiera pomysł, że Fed powinien wkrótce rozpocząć wycofywanie płynności. Inflacja szaleje, konsumpcja nie mieści się w granicach normy, a rynek pracy szybko leczy rany. Co więcej, Kongres pracuje nad kolejnym wielomiliardowym pakietem wydatków.
Protokoły prawdopodobnie odzwierciedlą to myślenie, przygotowując grunt pod formalne ogłoszenie ograniczania emisji w nadchodzących miesiącach. To, czy zostanie to ogłoszone we wrześniu, czy w listopadzie, nie ma większego znaczenia dla dolara.
Liczy się to, że Fed wyprzedza EBC i BoJ o wiele lat w grze normalizacyjnej. Ostatecznie ta rozbieżność między bankami centralnymi mogłaby pozwolić na szybszy wzrost rentowności obligacji w USA niż ich europejskich i japońskich odpowiedników, co umożliwiłoby dolarowi zabłysnąć w stosunku do euro i jena.
Masa premier z Wielkiej Brytanii
To także pracowity tydzień pod względem publikacji danych z Wielkiej Brytanii. Statystyki zatrudnienia za czerwiec zostaną opublikowane we wtorek, przed danymi dotyczącymi inflacji za lipiec w środę i sprzedażą detaliczną za ten sam miesiąc w piątek.
Gospodarka Wielkiej Brytanii kwitnie, a powszechne szczepienia uwalniają konsumentów i przedsiębiorstwa. Jedyne zmartwienie budzi to, co dzieje się teraz, gdy dobiegają końca rządowe programy ochrony miejsc pracy, co grozi wzrostem bezrobocia. Z drugiej strony Bank Anglii nie jest zaniepokojony niezliczonymi doniesieniami, że firmy mają trudności z obsadzeniem wolnych stanowisk pracy.
Rzeczywiście, Bank niedawno zasygnalizował, że prawdopodobnie podniesie stopy w przyszłym roku. Po dwóch podwyżkach stóp planuje rozpocząć „ilościowe zacieśnienie”, co zasadniczo pozbawi płynność rynków funta szterlinga. To ogólnie świetna wiadomość dla funta. Kiedy bank centralny wysysa płynność z rynku, ostatecznie podnosi to rentowność obligacji, czyniąc jego walutę bardziej atrakcyjną.
Przegląd danych z Australii i Kanady
W Australii we wtorek ukazał się protokół z ostatniego posiedzenia Banku Rezerw. Następnie w środę zostaną opublikowane dane o wzroście płac za II kwartał, przed publikacją miesięcznych danych o zatrudnieniu za lipiec, które zostaną opublikowane w czwartek.
Dolar australijski został ostatnio zniszczony, gdy kraj wprowadził rygorystyczne blokady w celu walki z epidemią w Delcie. Gospodarka zostanie mocno dotknięta, co może znaleźć odzwierciedlenie w nadchodzących danych o zatrudnieniu. RBA nie dołączy w najbliższym czasie do „klubu podwyżek stóp procentowych”, co jest złą wiadomością dla Australijczyka, zwłaszcza w klimacie spowolnienia wzrostu w Chinach z powodu blokad w Deltach.
W Kanadzie statystyki dotyczące inflacji i sprzedaży detalicznej za lipiec zostaną opublikowane odpowiednio w środę i piątek. Kraj cieszy się bardzo wysokim wskaźnikiem wyszczepialności, a gospodarka ma się dobrze. W związku z tym Bank of Canada już ogranicza zakup obligacji. Ogólny obraz loonie wygląda obiecująco, chociaż wiele będzie zależeć od cen ropy.
Japonia w pułapce deflacji
Oczekuje się, że poniedziałkowe dane o PKB Japonii pokażą, że kraj o włos uniknął podwójnej recesji. Niemniej jednak gospodarka nadal boryka się z trudnościami, ponieważ w dużej części kraju obowiązuje stan wyjątkowy. Odzwierciedlając to, opublikowane w piątek statystyki dotyczące inflacji prawdopodobnie potwierdzą, że kraj nadal jest w pułapce deflacji.
Dlatego Bank Japonii nie będzie w najbliższym czasie zdejmował nogi z gazu. Oznacza to ryzyko pogorszenia się jena w przyszłości, ponieważ zagraniczne stopy procentowe rosną, ale japońskie nie. Poza epizodem paniki na rynkach niewiele jest w stanie uratować jena.
Tymczasem w Chinach miesięczny zrzut danych obejmujący sprzedaż detaliczną, produkcję przemysłową i inwestycje w środki trwałe za lipiec trafi na rynki w poniedziałek. Wreszcie we wtorek opublikowany zostanie wydruk PKB strefy euro za II kwartał, ale jest to drugi szacunek, na który rynki nie reagują zbyt mocno.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


