
Najważniejsze informacje z USA
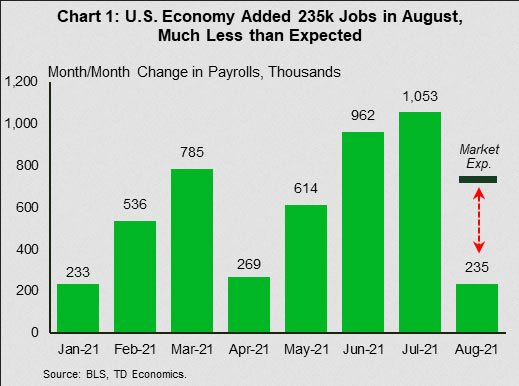
- Wzrost liczby miejsc pracy w USA spowolnił w sierpniu do 253 tys., znacznie poniżej oczekiwań rynkowych dotyczących nakładu 720 tys. wydruków. Ale raport miał też wiele jasnych punktów. Stopa bezrobocia spadła do 5.2% z 5.4%, a wzrost wynagrodzeń przyspieszył do 4.3% (r/r) z 4.1%.
- Postęp w odbudowie miejsc pracy w sektorze rekreacji i hotelarstwa – branży, która była głównym motorem zysków w ostatnich miesiącach, ale jest wrażliwa na zmieniające się warunki zdrowia publicznego w związku z pandemią – zatrzymał się w sierpniu.
- Kilka innych wskaźników odzwierciedlało spowolnienie aktywności gospodarczej wraz ze wzrostem liczby zakażeń Covid-19 w miarę zbliżania się lata. Należą do nich indeks usług ISM, sprzedaż samochodów i oczekująca sprzedaż domów.
Najciekawsze w Kanadzie
- W tym tygodniu na pierwszych stronach gazet zdominowały wyniki PKB za drugi kwartał. Gospodarka nieoczekiwanie skurczyła się, co stanowiło pierwszy spadek od czasu, gdy pandemia wybuchła w drugim kwartale ubiegłego roku.
- Osłabienie skoncentrowało się na inwestycjach mieszkaniowych i eksporcie. Tymczasem konsumpcja w tym kwartale nie uległa zmianie, ponieważ trzecia fala odbiła się na wydatkach na usługi.
- Urząd Statistics Canada wskazał w swoich wstępnych szacunkach, że w lipcu produkcja ponownie spadnie. Jednak wczesne szacunki zwykle nie przewidują rzeczywistego PKB. Ponadto agencja statystyczna może nie w pełni uwzględniać znaczny wzrost wydatków na usługi.
USA – zrzuć winę na Deltę
Tydzień poprzedzający weekend z okazji Święta Pracy był bogaty w dane gospodarcze. Ogólnie rzecz biorąc, raporty wskazują, że wzrost gospodarczy w sierpniu nieco stracił dynamikę, ale aktywność ta prawdopodobnie utrzymała się na dość dobrym poziomie. Najlepszym tego przykładem jest najbardziej oczekiwany raport tygodnia, raport o płacach. Wzrost zatrudnienia w sierpniu nie tylko wyhamował w porównaniu z bardzo dobrym lipcem, ale wydruk 235 tys. stanowisk pracy był znacznie niższy od oczekiwań rynkowych (wykres 1). Warto zauważyć, że postęp w sektorze rekreacji i hotelarstwa – będącym głównym motorem zysków w ostatnich miesiącach – utknął w martwym punkcie w sierpniu. Największymi wzrostami cieszyły się usługi profesjonalne i biznesowe (+74 tys.) oraz transport i magazynowanie (+53 tys.). Stopa bezrobocia również osiągnęła pewien postęp, spadając do 5.2% z 5.4% miesiąc wcześniej. Tymczasem średnie godzinowe zarobki przyspieszyły do 4.3% (rok do roku) z 4.1%. Krótko mówiąc, chociaż raport o zatrudnieniu z pewnością nie był tak mocny, jak oczekiwano, nadal miał wiele jasnych punktów.
Indeks usług ISM przedstawia podobną narrację. Indeks osiągnął rekordowy poziom miesiąc wcześniej, spadając w sierpniu o 2.4 punktu. Mimo to, na poziomie 61.7, pozostaje on nadal na obszarze ekspansywnym. Lepiej radził sobie przemysłowy odpowiednik ISM, który obejmuje mniejszą część gospodarki, notując wzrost o 0.4 punktu do 59.9. Jednak ta łagodna sierpniowa poprawa w niewielkim stopniu odwraca tendencję spadkową, która utrzymuje się od marca. Co więcej, podstawowe wskaźniki zawarte w raporcie na temat produkcji w dalszym ciągu wskazują na problemy po stronie podaży, które w dalszym ciągu utrudniają zdolność branży do zaspokojenia popytu.
W raporcie sprzedaży pojazdów pojawiły się także kwestie związane z dostawami. Sprzedaż samochodów spadła w sierpniu o 10.7% do 13.1 miliona sztuk (stopa roczna skorygowana sezonowo), co oznacza czwarty z rzędu miesiąc spadku. Niski poziom zapasów wynikający z niedoborów mikrochipów i innych zakłóceń związanych z pandemią wydaje się być główną przyczyną tej tendencji.
W lipcu liczba oczekujących sprzedaży domów spadła drugi miesiąc z rzędu, spadając o 1.8%. Sprzedaż oczekująca przewyższy sprzedaż rzeczywistą o 1-2 miesiące. W związku z tym wycofanie sugeruje, że nadchodzący sierpniowy raport o sprzedaży istniejących domów może również wykazać pewną miękkość.
Spowolnienie aktywności gospodarczej w ciągu ostatniego miesiąca nastąpiło wraz ze wzrostem liczby zakażeń Covid-19. Ostatnia fala infekcji wywołana przez deltę jest prawdopodobnie kluczowym czynnikiem stojącym za zahamowaniem postępu w odbudowie płac w sektorze rekreacji i hotelarstwa, a także pewnym osłabieniem zaufania konsumentów (w sierpniu to ostatnie spadło do najniższego poziomu od sześciu miesięcy). W najbliższej przyszłości ten przeciwny wiatr może się utrzymać. Tymczasem nagłe zakończenie moratorium na eksmisje w zeszłym tygodniu i zbliżające się odcięcie zasiłków dla bezrobotnych w związku z pandemią w Święto Pracy pogłębią trudności dla bezbronnych gospodarstw domowych, co prawdopodobnie odbije się na wydatkach. Pozytywem jest to, że wczesne oznaki wskazujące, że tempo infekcji może się zmniejszyć, są dobrym znakiem, mimo że z natury kapryśny charakter wirusa nie zapewnia większego pocieszenia (wykres 2).
Ponieważ ryzyko krótkoterminowe przechyliło się na stronę spadkową, spodziewamy się, że Fed zaczeka na dalsze potwierdzenie odporności gospodarczej, zanim zacznie ograniczać stopy procentowe jeszcze w tym roku.
Kanada – Szokujący wzrost PKB w drugim kwartale
Na pierwszych stronach gazet w tym tygodniu dominował PKB za drugi kwartał. Gospodarka, która według większości przewidywań miała w drugim kwartale nadal się ożywiać – aczkolwiek w wolniejszym tempie – nieoczekiwanie skurczyła się. W ujęciu rocznym kwartał do kwartału PKB spadł o 1.1%, podczas gdy konsensus przewidywał wzrost o 2.5%. Był to pierwszy spadek gospodarki od czasu wybuchu pandemii w drugim kwartale ubiegłego roku. Więc co się stało? Jak analitycy tak źle zrozumieli tę decyzję?
Dzieje się tak dlatego, że obserwatorzy gospodarki nie przewidzieli, że Statistics Canada dokona znaczących korekt w dół miesięcznych danych o PKB, które stanowią podstawę kwartalnych wezwań do składania wniosków o PKB. GUS osłabił dynamikę miesiąc do miesiąca w kwietniu z -0.5% do -0.9%, natomiast majowa dynamika została obniżona z -0.3% do -0.5%. Zmiany te oznaczały, że wyniki gospodarcze Kanady w drugim kwartale były znacznie słabsze, niż wcześniej sądzono.
Należy zauważyć, że miesięczne dane dotyczące PKB obliczane są w oparciu o branżę, natomiast kwartalne serie główne konstruowane są z wykorzystaniem składników wydatków. Historycznie rzecz biorąc, wzrost w tych dwóch szeregach był ściśle skorelowany, ale ostatnio pojawiła się luka (wykres 1). Prawdopodobnie odzwierciedla to trudności, jakie miał Urząd Statistics Canada w gromadzeniu danych podczas pandemii. Mimo to zarówno PKB według wydatków, jak i PKB według branży wskazują na słaby wynik w drugim kwartale.
Według rachunków wydatków głównymi czynnikami osłabienia były inwestycje mieszkaniowe i eksport (wykres 2). To pierwsze nie jest zaskoczeniem, gdyż aktywność na rynku mieszkaniowym ostatnio osłabła wraz ze sprzedażą mieszkań i rozpoczyna się w czerwcu około 20% poniżej marcowych szczytów. Po stronie eksportu zakłócenia w dostawach, w szczególności niedobory mikrochipów, poważnie zaszkodziły produkcji samochodów, prowadząc do (w ujęciu rocznym) spadku eksportu pojazdów silnikowych i części o -47%. Konsumpcja gospodarstw domowych również rozczarowała w drugim kwartale. Wydatki ledwo wzrosły w stosunku do poziomu z pierwszego kwartału, ponieważ ograniczenia związane z pandemią wstrzymywały konsumpcję usług.
Pomimo ogólnego osłabienia, druga kwarta zakończyła się dobrym wynikiem. Ponowne otwarcie gospodarek prowincji doprowadziło w czerwcu do wzrostu produkcji gospodarczej o 0.7% m/m, przy czym sektory usług o dużym kontakcie odnotowały znaczny wzrost. Co zaskakujące, dynamika gospodarcza wydaje się krótkotrwała, ponieważ wstępne szacunki kanadyjskiego urzędu statystycznego wykazały spadek lipcowego PKB o 0.4%.
Istnieją jednak uzasadnione powody, aby sądzić, że agencja statystyczna może nie docenić aktywności gospodarczej w tym miesiącu. Po pierwsze, wstępne oszacowanie jest sporządzane jedynie na podstawie częściowych danych, w przypadku których informacje o zużyciu usług mogą być niewystarczające. Dane TD dotyczące wydatków na karty kredytowe i debetowe wskazują na silny wzrost wydatków na usługi dotykowe w lipcu, co mogło nie zostać uwzględnione przez kanadyjski urząd statystyczny. Po drugie, błyskawiczne szacunki zazwyczaj nie przewidywały faktycznej premiery, odkąd została ona po raz pierwszy opublikowana w marcu ubiegłego roku. Spośród 16 publikacji wczesne dane 10 razy były zaniżone w stosunku do oficjalnych danych. To samo moglibyśmy zobaczyć, gdyby dane za lipiec zostały formalnie opublikowane 1 października.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


