
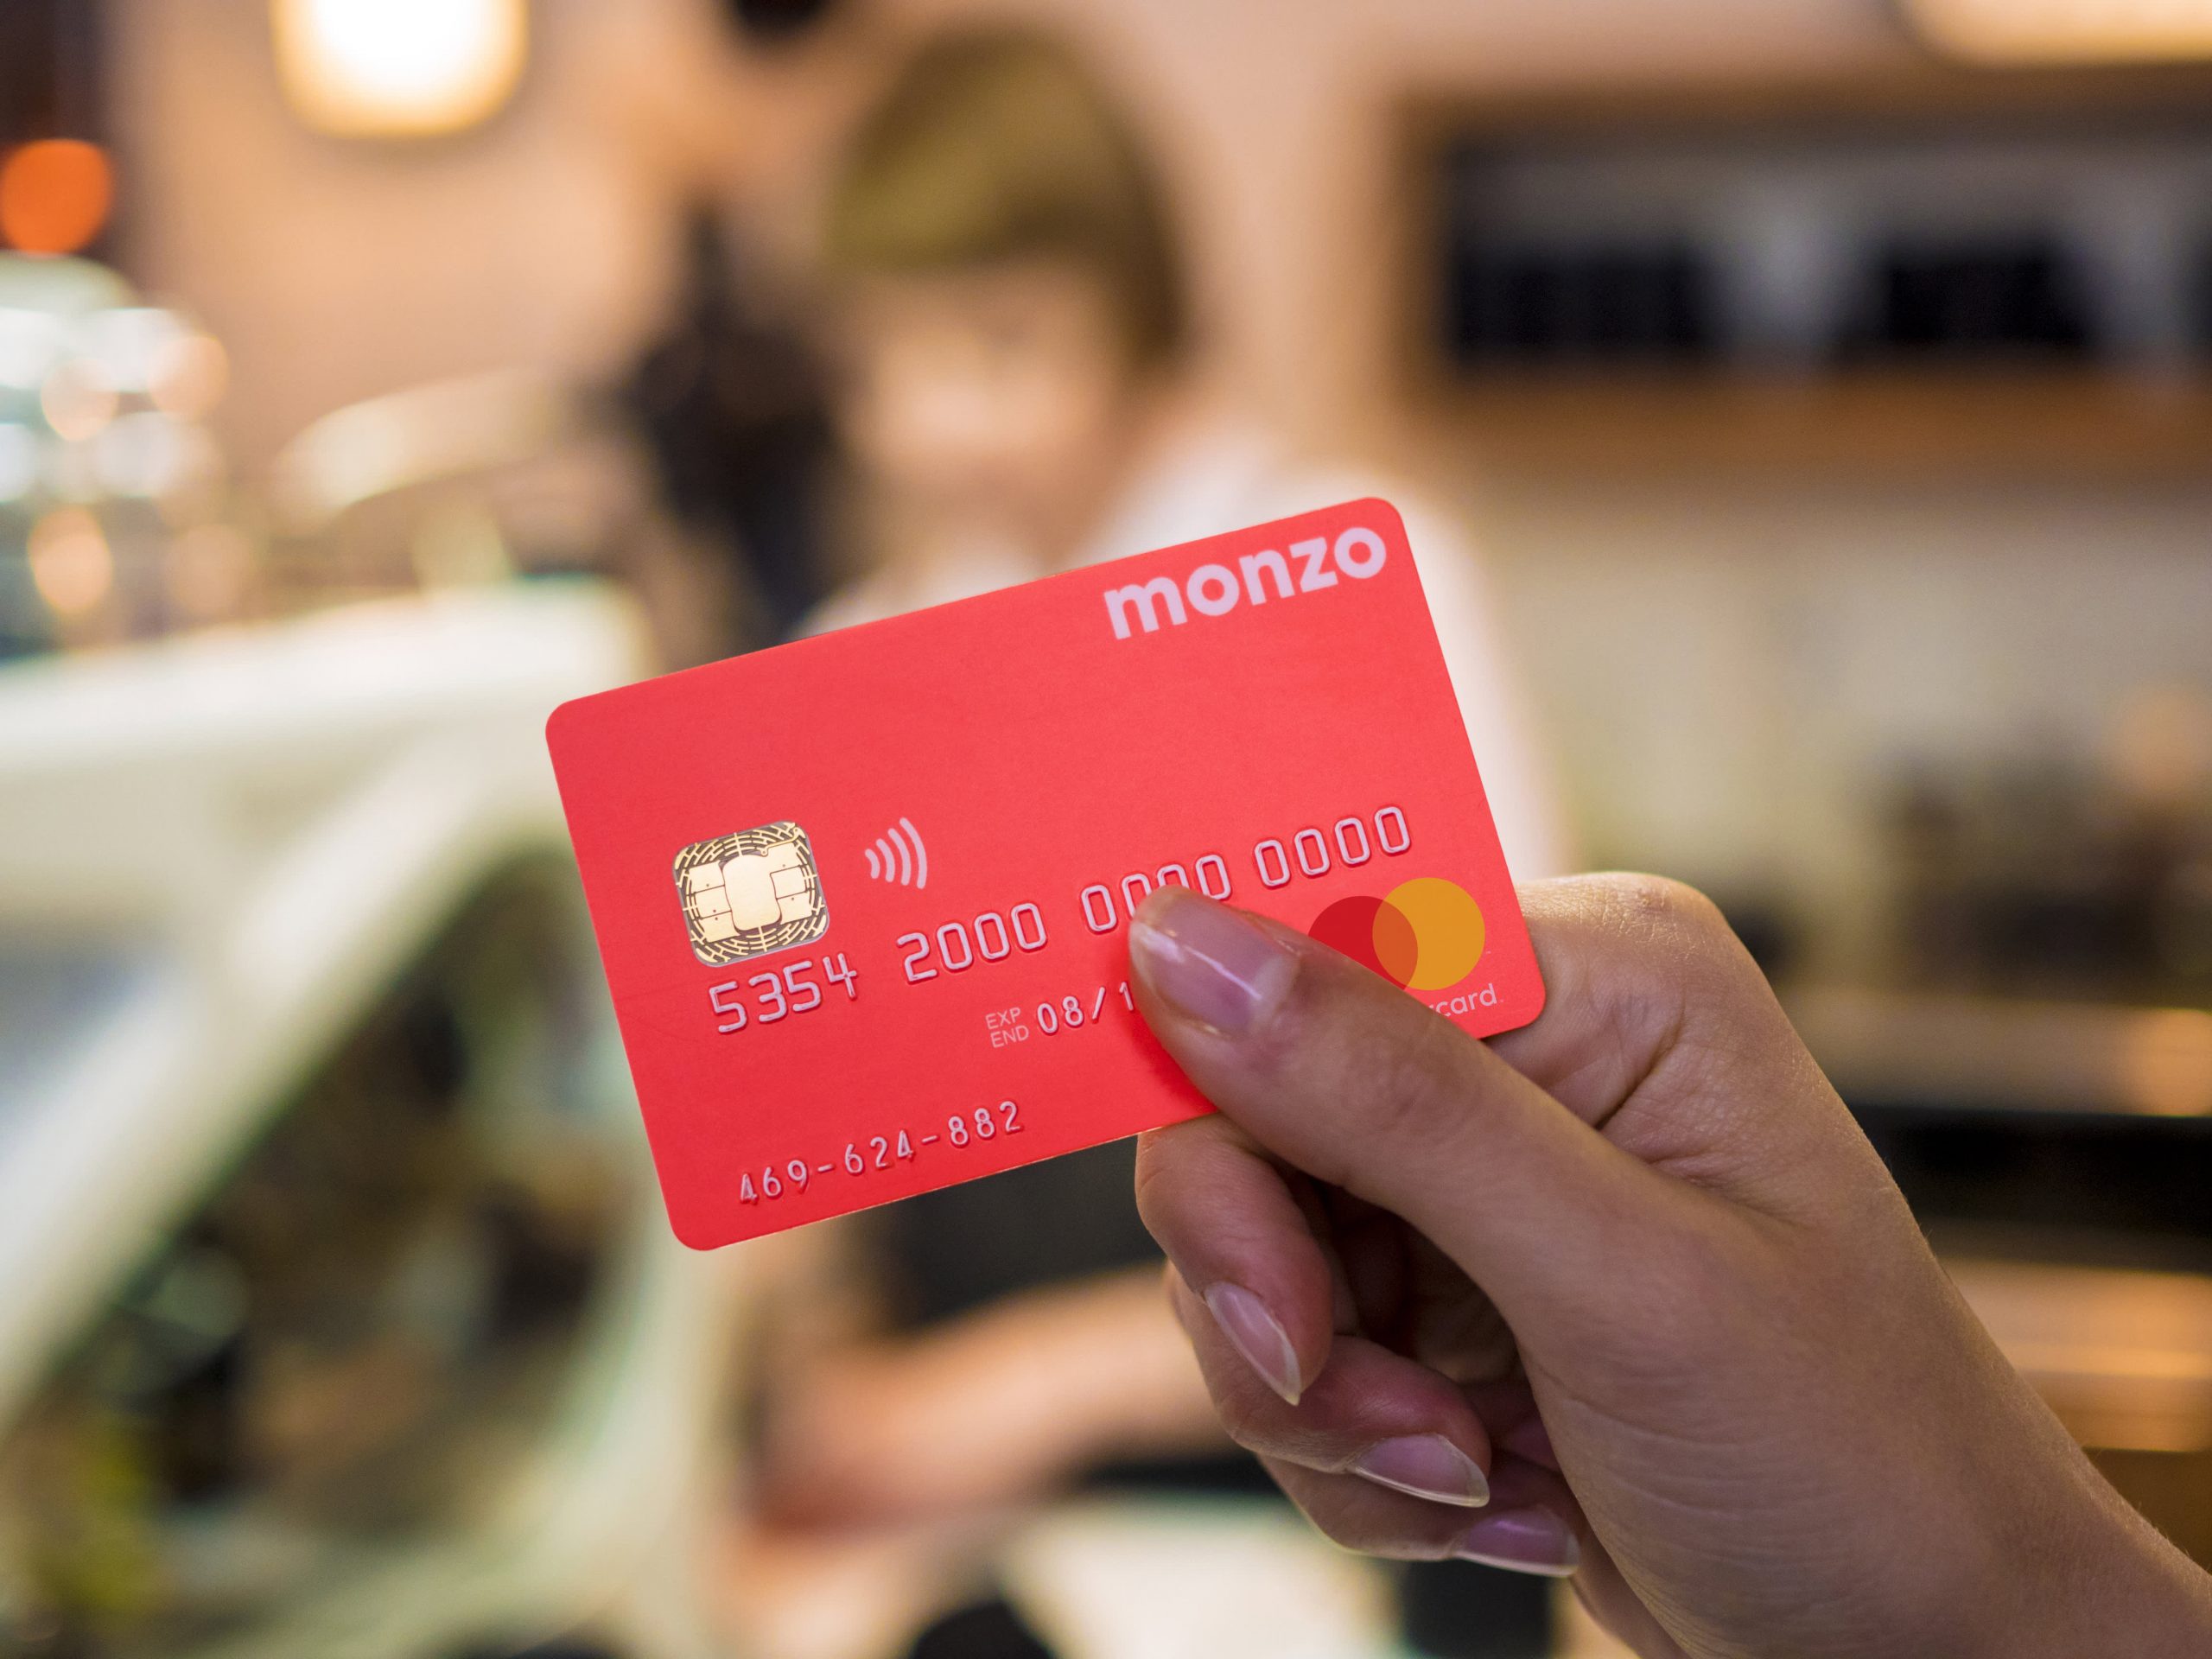
Karta debetowa Mastercard z brytyjskiego banku cyfrowego Monzo.
Monzo
LONDYN — Monzo i Revolut, dwie najbardziej znane brytyjskie firmy z branży technologii finansowych, planują wejść do dynamicznie rozwijającej się branży „kup teraz, zapłać później”.
Plany Kup teraz, zapłać później, czyli BNPL, to coraz popularniejsza metoda płatności, która pozwala użytkownikom rozłożyć koszt zakupów na szereg nieoprocentowanych rat. Pionierami tego trendu były takie firmy jak szwedzki fintech Klarna i australijska firma Afterpay.
Obecnie cieszy się zainteresowaniem największych firm na świecie, na przykład PayPal uruchamia własną usługę BNPL, Amazon i Apple nawiązują współpracę z amerykańskim dostawcą Affirm, a Afterpay zostaje sprzedany Square, firmie płatniczej należącej do dyrektora generalnego Twittera Jacka Dorseya.
Teraz dwie z najpopularniejszych brytyjskich firm fintechowych próbują włączyć się do akcji.
Monzo, która oferuje możliwość sprawdzania rachunków za pośrednictwem aplikacji, wkrótce ogłosi plany uruchomienia własnej wersji BNPL, powiedziała CNBC osoba zaznajomiona z tą sprawą.
Osoba, która wolała pozostać anonimowa, ponieważ informacje nie są jeszcze publiczne, powiedziała, że bank cyfrowy wprowadzi dla klientów kontrolę przystępności cenowej.
O sprawie jako pierwszy poinformował londyński dziennik „Evening Standard”.
Tymczasem dyrektor generalny Revolut Nik Storonsky powiedział „Standardowi” na początku tego tygodnia, że firma pracuje nad własnym produktem, który można zapłacić później. Revolut, cyfrowa aplikacja do bankowości i handlu, została niedawno wyceniona na 33 miliardy dolarów po rundzie finansowania o wartości 800 milionów dolarów prowadzonej przez SoftBank i Tiger Global.
Ale Monzo, w przeciwieństwie do Revolut, jest bankiem regulowanym w Wielkiej Brytanii. Chociaż Revolut otrzymał europejską licencję bankową na Litwie, obecnie stara się o kolejne licencje w Wielkiej Brytanii, USA i Australii.
Mimo to Monzo jest mniejsze niż Revolut, ma 5 milionów klientów i jest wyceniane na 1.25 miliarda funtów (1.7 miliarda dolarów). Revolut twierdzi, że ma obecnie ponad 15 milionów użytkowników. Starling, kolejny popularny bank cyfrowy w Wielkiej Brytanii, ma ponad 2 miliony klientów, a jego ostatnia wycena wynosiła 1.1 miliarda funtów.
Organy regulacyjne zwracają na to uwagę
Chociaż branża BNPL szybko się rozwija, jej szybki rozwój nie umknął niezauważonym przez organy regulacyjne.
Rząd brytyjski planuje wprowadzenie regulacji dla branży. Propozycje ogłoszone przez Departament Skarbu na początku tego roku obejmowały wymóg sprawdzania przez firmy przystępności cenowej przed udzieleniem klientom kredytu oraz możliwość eskalacji skarg do brytyjskiego rzecznika finansowego.
Według recenzji opublikowanej przez Financial Conduct Authority w lutym brytyjski rynek BNPL jest wart 2.7 miliarda funtów, a od początku pandemii koronawirusa 5 milionów Brytyjczyków korzysta z takich produktów. Z przeglądu wynika, że więcej niż jeden na 10 klientów dużego banku korzystającego z usług BNPL już zalegał z płatnościami.
„FCA podjęła już znaczący krok w kierunku wprowadzenia BNPL na rynek dzięki przeglądowi, który przedstawiła na początku tego roku – i z pewnością zwiększy kontrole, choćby ze względu na rosnącą popularność BNPL na rynku” – David Brear, dyrektor generalny londyńskiej firmy konsultingowej fintech 11:FS, powiedział CNBC.
„W przeciwieństwie do niektórych innych dostawców BNPL w Wielkiej Brytanii, Monzo jest już podmiotem regulowanym w ramach FCA i nie zrobi niczego, co mogłoby narazić swoją reputację w oczach organu regulacyjnego”.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


