
Dolar mocno spada po tym, jak dane pokazują spadającą główną inflację konsumencką w USA i jeszcze szybszy spadek bazowego CPI. To potwierdza tezę Fed, że wcześniejszy wzrost inflacji był jedynie przejściowy. Kontrakty terminowe DOW reagują raczej pozytywnie na tę wiadomość. Wzmocnienie apetytu na ryzyko może również wystawić jena pod pewną presję. Tymczasem funt szterling jest obecnie najmocniejszy na dzień dzisiejszy, choć dziś widać perspektywę odbicia na walutach towarowych.
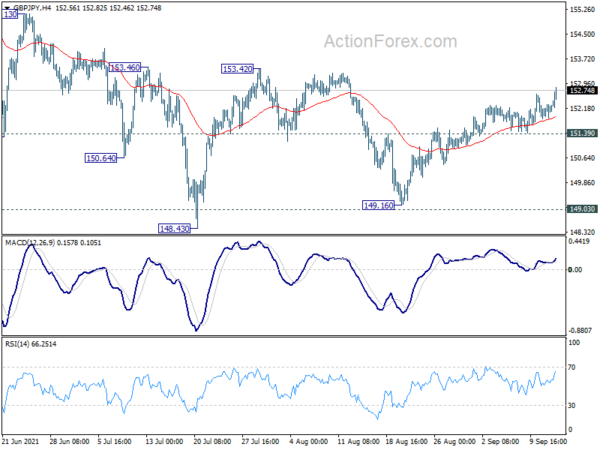
Technicznie rzecz biorąc, przełamanie oporu na 1.3890 na GBP/USD sugeruje wznowienie odbicia z 1.3601 na 1.3982. GBP/JPY również wydłuża wzrost z 149.16 w kierunku oporu przy 153.42. Przełamanie tych dwóch poziomów ugruntuje krótkoterminową zwyżkę dla funta i utoruje drogę do dalszych wzrostów.
W chwili pisania tego tekstu indeks FTSE w Europie spadł o -0.16%. DAX wzrósł o 0.23%. CAC spadł o -0.31%. Rentowność niemieckich obligacji 10-letnich wzrosła o 0.019 do -0.310. Wcześniej w Azji Nikkei wzrósł o 0.73%. HSI w Hongkongu spadł o -1.21%. SSE w Chinach w Szanghaju spadła o -1.42%. Singapore Strait Times wzrósł o 0.20%. Rentowność japońskich 10-letnich JGB spadła o -0.0011 do 0.045.
Bazowy wskaźnik CPI w USA spadł drugi miesiąc do 4.0% r/r w sierpniu, co było niezgodne z oczekiwaniami
Główny wskaźnik CPI w USA wzrósł w sierpniu o 0.3% m/m, poniżej oczekiwań na poziomie 0.4% m/m. Bazowy CPI wzrósł o 0.1% m/m, poniżej oczekiwań na poziomie 0.3% m/m. W ciągu 12 miesięcy zasadniczy wskaźnik CPI spadł do 5.3% r/r, w porównaniu z 5.4% r/r, co było zgodne z oczekiwaniami. Bazowy wskaźnik CPI spowolnił do 4.0% r/r, w porównaniu z 4.3% r/r, do oczekiwanego poziomu 4.2% r/r. To rzeczywiście drugi miesiąc z rzędu spadku bazowego CPI.
Sprzedaż przemysłu produkcyjnego w Kanadzie spadła w lipcu o -1.5% w ujęciu miesięcznym
Sprzedaż przemysłu produkcyjnego w Kanadzie spadła w lipcu o -1.5% do 59.6 miliarda CAD, co było wynikiem gorszym od oczekiwań na poziomie -1.0% w ujęciu miesięcznym. Sprzedaż spadła w 12 z 21 branż, głównie w branżach: wyrobów z drewna (-21.8%), produktów i części lotniczych i kosmicznych (-19.0%), różnych (-12.1%) oraz produktów naftowych i węglowych (-2.3%).
Spadki zostały częściowo zrekompensowane wyższą sprzedażą w branży pojazdów mechanicznych (+13.5%), metali pierwotnych (+3.9%) i części do pojazdów mechanicznych (+7.6%).
Bundesbank Weidmann: Stopniowe podejście ma sens w cyfrowym euro
Prezes Bundesbanku Jens Weidmann powiedział, że „stopniowe podejście” może mieć sens w przypadku cyfrowego euro, biorąc pod uwagę związane z nim ryzyko. „Oznacza to cyfrowe euro z określonym zestawem funkcji i możliwością późniejszego dodania kolejnych” – dodał.
W szczególności ostrzegł, że w czasach kryzysów konsumenci mogą spieszyć się z ukrywaniem depozytów bankowych w pieniądzu banku centralnego. To zdestabilizowałoby system finansowy.
Stopa bezrobocia w Wielkiej Brytanii spadła do 4.7%, wskaźnik zatrudnienia wzrósł do 75.2%
Stopa bezrobocia w Wielkiej Brytanii nieznacznie spadła z 4.7% do 4.6% w ciągu trzech miesięcy kończących się w lipcu. To wciąż o 0.6% więcej niż przed pandemią. Wskaźnik zatrudnienia wzrósł do 75.2%, ale pozostaje -1.3% poniżej poziomu sprzed pandemii. Średnie zarobki łącznie z premią wzrosły w ciągu trzech miesięcy o 8.3%, poniżej oczekiwań na poziomie 3%. Średnie zarobki bez premii wzrosły o 8.6% w ciągu 6.8 miesięcy, również poniżej oczekiwań na poziomie 3%. W sierpniu liczba wniosków spadła do -7.3 tys. wobec oczekiwań na poziomie -58.6 tys.
W Szwajcarii PPI w sierpniu wyniósł 0.7% m/m, 4.4% r/r.
RBA Lowe wyjaśnia zmniejszanie zakupów aktywów podczas rozszerzania programu
W przemówieniu gubernator RBA Philip Lowe powiedział: „w gospodarce naszym głównym przesłaniem jest to, że wybuch Delta opóźnił – ale nie wykoleił – ożywienie gospodarki australijskiej”. Chociaż wybuch epidemii jest „znaczącym niepowodzeniem”, istnieje „jasna ścieżka wyjścia z obecnych trudności”.
Lowe przedstawił pewne wyjaśnienia dotyczące decyzji o ograniczeniu cotygodniowych zakupów aktywów do 4 mld AUD, ale przedłużyć program do lutego przyszłego roku. Po pierwsze, podaj opóźnienie w odzyskaniu, „uznaliśmy za właściwe, abyśmy odłożyli wszelkie rozważania nad dalszym zmniejszeniem naszych zakupów obligacji do przyszłego roku”. Kontynuacja zakupów zapewni również „dodatkowe ubezpieczenie od negatywnych scenariuszy”.
Po drugie, polityka fiskalna jest uważana za „bardziej skuteczny instrument polityki w odpowiedzi na wybuch epidemii Delta”. Bilans publiczny może być wykorzystany do „zrównoważenia wpływu na prywatne dochody podczas blokady”. Ale polityka monetarna „działa głównie po stronie popytowej, a jej wpływ na dochody jest odczuwalny z opóźnieniem”.
Po trzecie, „kontynuując skup obligacji rządowych w tempie 4 miliardów dolarów tygodniowo, zwiększymy wsparcie udzielane gospodarce w fazie ożywienia”.
Lowe powtórzył również, że warunek podniesienia stóp procentowych „nie zostanie spełniony przed 2024 rokiem”. Do spełnienia tego warunku potrzebny jest „mocniejszy rynek pracy”, a płace wzrosną o „co najmniej 3 proc.”, w porównaniu do 1.7% r/rw II kwartale.
Zaufanie biznesowe NAB w Australii wzrosło do -5, odporność i dobra pozycja do odbicia
Zaufanie biznesowe NAB w Australii nieznacznie wzrosło z -7 do -5 w sierpniu. Sytuacja biznesowa poprawiła się z 10 do 14. Patrząc na niektóre szczegóły, sytuacja handlowa wzrosła z 12 do 19. Sytuacja rentowności wzrosła z 5 do 15. Warunki zatrudnienia spadły natomiast z 11 do 9.
NAB powiedział: „podczas gdy trwające obecnie blokady spowodują duży spadek aktywności w kwartale, odporność zaobserwowana w wynikach sierpniowego badania sugeruje, że istniejące wsparcie i utrzymująca się dynamika z początku roku nadal wspierają gospodarka”.
„Istnieją również oznaki, że postępy we wprowadzaniu szczepionek i rosnąca pewność, że blokady zakończą się w nadchodzących miesiącach, dają powód do optymizmu. Gospodarka pozostaje dobrze przygotowana do odbicia po złagodzeniu ograniczeń”.
Opublikowany również, australijski indeks cen domów wzrósł o 6.7% kw/kw w II kw. powyżej oczekiwań na poziomie 2% kw/kw.
Prognoza średniookresowa w GBP / USD
Dzienne czopy: (S1) 1.3808; (P) 1.3829; (R1) 1.3862; Jeszcze…
Przełamanie GBP/USD przy 1.3890 sugeruje powrót do wzrostów z 1.3601. W ciągu dnia nastawienie ponownie powróciło w górę, a następnie opór przy 1.3982. Zdecydowane wybicie w tym miejscu będzie oznaczało, że spadek z 1.4248 został zakończony. Silniejszy wzrost nastąpi wówczas z powrotem do maksimum 1.4248. Jednak z drugiej strony, przełamanie wsparcia przy 1.3725 sprawi, że nastawienie z powrotem stanie się niekorzystne i zamiast tego będzie można ponownie przetestować strefę wsparcia 1.3570/3601.
W szerszym ujęciu, dopóki opór 1.3482 przekształci się w wsparcie, nadal będziemy traktować akcje cenowe z 1.4248 jako ruch korygujący. Oznacza to, że trend wzrostowy z 1.1409 (dołek w 2020 r.) sprzyja wznowieniu. Zdecydowane przełamanie kluczowego oporu 1.4376 (wysoki poziom z 2018 r.) rzeczywiście miałoby długoterminowe implikacje zwyżkowe. Jednak utrzymujące się wybicie 1.3482 przyniesie przynajmniej głębszy spadek do 38.2% zniesienia 1.1409 do 1.4248 przy 1.3164 lub jeszcze dalej do 61.8% zniesienia przy 1.2493.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 01:30 | AUD | Indeks cen domów Q / Q Q2 | 6.70% | 6.20% | 5.40% | |
| 01:30 | AUD | NAB Business Confidence Sie | -5 | -8 | -7 | |
| 01:30 | AUD | Warunki biznesowe NAB sie | 14 | 11 | 10 | |
| 04:30 | JPY | Produkcja przemysłowa M / M Jul F | -1.50% | -1.50% | -1.50% | |
| 06:00 | GBP | Zmiana liczby wnioskodawców Aug | -58.6K | -71.7K | -7.8K | |
| 06:00 | GBP | Stopa bezrobocia MOP (3 mies.) Lipiec | 4.60% | 4.60% | 4.70% | |
| 06:00 | GBP | Średnie zarobki z premią 3M / R Jul | 8.30% | 8.60% | 8.80% | |
| 06:00 | GBP | Średnie zarobki bez premii 3M / R Jul | 6.80% | 7.30% | 7.40% | |
| 06:30 | CHF | Ceny producenta i importu M / M Sie | 0.70% | 0.20% | 0.50% | |
| 06:30 | CHF | Ceny producenta i importu r / r Aug | 4.40% | 3.30% | ||
| 10:00 | USD | Indeks optymizmu biznesowego NFIB Aug | 100.1 | 99 | 99.7 | |
| 12:30 | CAD | Sprzedaż produkcji M / M Jul | -1.50% | -1.00% | 2.10% | |
| 12:30 | USD | CPI M / M Aug | 0.30% | 0.40% | 0.50% | |
| 12:30 | USD | CPI Y / Y Aug | 5.30% | 5.30% | 5.40% | |
| 12:30 | USD | CPI Core M / M Aug | 0.10% | 0.30% | 0.30% | |
| 12:30 | USD | CPI Core Y / Y sie | 4.00% | 4.20% | 4.30% |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


