
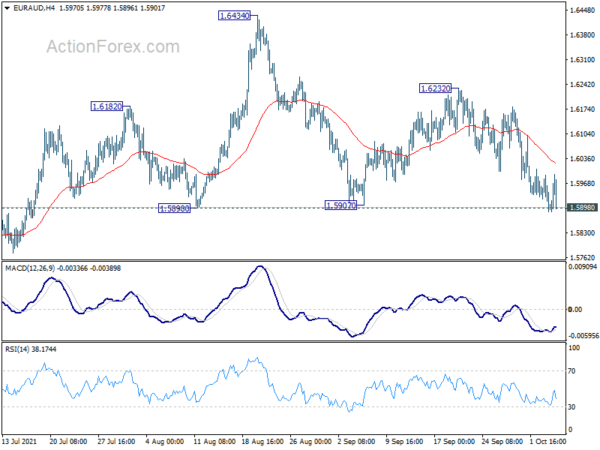
Rynki ponownie wróciły dziś do trybu ograniczania ryzyka, podczas gdy główne światowe obligacje skarbowe zapewniają wyższe obroty w handlu. Silniejsze od oczekiwań dane o zatrudnieniu ADP w niewielkim stopniu potwierdzają nadmierne nastroje. Jen prowadzi w górę, a za nim plasuje się dolar i frank szwajcarski. Z drugiej strony, pomimo zapewnienia przez RBNZ oczekiwanej podwyżki stóp procentowych, dolar nowozelandzki prowadzi do spadków walut towarowych. Euro również jest słabe razem pod presją dolara, jena i innych głównych europejskich walut.
Technicznie rzecz biorąc, spadek EUR/USD zostaje wznowiony poprzez przebicie tymczasowego minimum na poziomie 1.1561. EUR/CHF osiągnął najniższy poziom 1.0712 i jest na dobrej drodze do ponownego przetestowania minimum 1.0694. Przełamanie wsparcia EUR/GBP na poziomie 0.8499 powinno również przygotować grunt pod ponowne przetestowanie dołka na poziomie 0.8448. Obecnie skupiamy się na tym, czy EUR/AUD może utrzymać się poniżej wsparcia strukturalnego na poziomie 1.5898, co wskazuje na krótkoterminowe odwrócenie tendencji spadkowej.
W chwili pisania tego tekstu indeks FTSE w Europie spadł o -1.51%. DAX traci -1.70%. CAC spadł o -1.83%. Rentowność niemieckich obligacji 10-letnich wzrosła o 0.005 do -0.179. Wcześniej w Azji Nikkei spadł o -1.05%. HSI w Hongkongu spadł o -0.57%. Singapore Strait Times wzrósł o 0.51%. Rentowność japońskich 10-letnich JGB wzrosła z 0.0275 do 0.085.
Zatrudnienie w amerykańskim ADP wzrosło we wrześniu o 568 tys., a ożywienie gospodarcze w dalszym ciągu postępuje
Zatrudnienie w sektorze prywatnym ADP w USA wzrosło we wrześniu o 568 tys., powyżej oczekiwań na poziomie 475 tys. Według wielkości firm małe firmy dodały 63 tys. miejsc pracy, średnie firmy dodały 115 tys., duże firmy dodały 390 tys. Według sektorów liczba stanowisk pracy w sektorze towarów wzrosła o 102 tys., a w usługach o 466 tys.
„Ożywienie na rynku pracy w dalszym ciągu postępuje pomimo wyraźnego spowolnienia w porównaniu z poziomem 748,000 19 miejsc pracy w drugim kwartale” – stwierdziła Nela Richardson, główna ekonomistka ADP. „Wypoczynek i hotelarstwo pozostają jednymi z największych beneficjentów ożywienia gospodarczego, jednak trajektoria pandemii nadal duży wpływ na zatrudnienie, szczególnie w przypadku małych firm. Obecne wąskie gardła w zatrudnianiu powinny zniknąć w miarę dalszej poprawy warunków zdrowotnych związanych z wariantem Covid-XNUMX, przygotowując grunt pod solidny wzrost liczby miejsc pracy w nadchodzących miesiącach”.
Sprzedaż detaliczna w strefie euro wzrosła w sierpniu o 0.3% w ujęciu miesięcznym, a w UE o 0.3% w ujęciu miesięcznym
Sprzedaż detaliczna w strefie euro wzrosła w sierpniu o 0.3% w ujęciu miesięcznym, znacznie poniżej oczekiwań na poziomie 0.8% w ujęciu miesięcznym. Wolumen handlu detalicznego wzrósł o 1.8% w przypadku artykułów nieżywnościowych, spadł o 0.1% w przypadku paliw samochodowych i o 1.7% w przypadku żywności, napojów i wyrobów tytoniowych.
Sprzedaż detaliczna w UE wzrosła o 0.3% w ujęciu miesięcznym. Spośród państw członkowskich, dla których dostępne są dane, najwyższy miesięczny wzrost całkowitego handlu detalicznego odnotowano na Malcie (+2.7%), Irlandii (+2.5%) i Słowacji (+2.0%). Największe spadki zaobserwowano w Danii (-1.4%), Estonii i Francji (w obu przypadkach -1.2%).
Budownictwo PMI w Wielkiej Brytanii spadło do 52.6, co oznacza poważną utratę dynamiki
Wskaźnik PMI Construction w Wielkiej Brytanii spadł we wrześniu do 52.6 z 55.2 w sierpniu, co przekroczyło oczekiwania na poziomie 53.9. Markit powiedział, że wzrost produkcji spadł trzeci miesiąc z rzędu. Opłaty podwykonawców rosły w rekordowym tempie. Powszechne niedobory dostaw doprowadziły do gwałtownej inflacji kosztów.
Tim Moore, dyrektor w IHS Markit, powiedział: „Dane z września uwypukliły poważną utratę dynamiki w sektorze budowlanym w związku z niedoborami siły roboczej i kryzysem łańcucha dostaw, które łącznie zakłócają działalność na placu budowy. Zmienne otoczenie cenowe i podażowe zaczęło utrudniać pozyskiwanie nowych przedsiębiorstw… Niedobory materiałów budowlanych i brak możliwości transportu doprowadziły do kolejnego szybkiego wzrostu cen zakupu… Ogólnie rzecz biorąc, ceny pobierane przez podwykonawców rosły w najszybszym tempie od czasu badania rozpoczęło się w kwietniu 1997 r.”.
BoJ Kuroda: Nie ma naglącej potrzeby, aby firmy podniosły płace i ceny sprzedaży
Gubernator BoJ Haruhiko Kuroda powiedział w przemówieniu, że japońska gospodarka „wzrosła”, na czele z eksportem i sektorem produkcyjnym. „Jeśli Japonii uda się jednocześnie chronić zdrowie publiczne i poprawić poziom konsumpcji, na przykład poprzez stosowanie świadectw szczepień, tendencja ożywienia gospodarczego najprawdopodobniej stanie się bardziej wyraźna, nawet w sektorze usług, czemu będzie sprzyjać także materializacja stłumionego popytu – dodał.
W sprawie kontrastującego rozwoju CPI w porównaniu z USA, Kuroda powiedział, że popyt w Japonii „nie wrócił tak szybko, jak w USA”. Ponadto „wiele japońskich firm zasadniczo utrzymało swoją siłę roboczą, ograniczenia po stronie podaży w Japonii nie były tak poważne jak w USA i nie było pilnej potrzeby, aby firmy podniosły płace i ceny sprzedaży”.
RBNZ podnosi OCR do 0.50%, utrzymuje jastrzębie nastawienie
RBNZ podniósł oficjalną stopę gotówkową o 25 punktów bazowych do 0.50%, jak powszechnie oczekiwano, ponieważ „wskazane jest dalsze obniżanie poziomu bodźców monetarnych, aby utrzymać niską inflację i wspierać maksymalnie zrównoważone zatrudnienie”. Utrzymuje jastrzębie nastawienie i powiedział, że „z czasem spodziewane jest dalsze usuwanie stymulacji polityki pieniężnej, a przyszłe ruchy będą uzależnione od średnioterminowych perspektyw inflacji i zatrudnienia”.
W załączonym oświadczeniu zauważono, że obecne ograniczenia związane z COVID-19 „nie zmieniły istotnie średnioterminowych perspektyw” dla inflacji i zatrudnienia. Presje na moce produkcyjne „pozostają ewidentne”, a dane ekonomiczne wskazują, że gospodarka „łącznie dobrze radzi sobie”. Oczekuje się, że zasadniczy CPI wzrośnie powyżej 4% w krótkim okresie, po czym powróci do docelowego punktu środkowego 2% w średnim okresie.
Więcej o RBNZ:
Perspektywa Mid-Day EUR / USD
Dzienne czopy: (S1) 1.1579; (P) 1.1600; (R1) 1.1620; Jeszcze…
Spadek EUR/USD zostaje wznowiony po przebiciu tymczasowego minimum na poziomie 1.1561. Przełamanie wsparcia kanału wskazuje również na przyspieszenie spadków. Nastawienie śróddzienne powróciło na stronę spadkową i można zaobserwować głębszy spadek do średnioterminowego poziomu Fibonacciego na poziomie 1.1289. Z drugiej strony, aby wskazać krótkotrwałe dno, potrzebne jest przełamanie oporu przy 1.1639. W przeciwnym razie w przypadku ożywienia perspektywy pozostaną niedźwiedzie.
W szerszym ujęciu, utrzymujące się przełamanie 1.1602 będzie świadczyć o tym, że wzrost z 1.0635 (dołek z 2020 r.) zakończył się na poziomie 1.2348. Głębszy spadek nastąpi do 61.8% zniesienia z 1.0635 do 1.2348 przy 1.1289. Należy również zauważyć, że odrzucenie do 55-tygodniowej EMA (1.1830) również niesie ze sobą średnioterminowe implikacje niedźwiedzi. Mocne wybicie 1.1289 utoruje drogę do ponownego przetestowania dołka 1.0635. Jednak z drugiej strony przełamanie oporu na 1.1908 ożywi średnioterminowy byczy wzrost i zwróci uwagę na szczyt 1.2348.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 01:00 | NZD | Decyzja w sprawie RBNZ | 0.50% | 0.50% | 0.25% | |
| 01:00 | NZD | Oświadczenie o kursie RBNZ | ||||
| 06:00 | EUR | Niemcy Zamówienia fabryczne M / M Aug | -7.70% | -1.50% | 3.40% | |
| 08:30 | GBP | PMI budowy Sep | 52.6 | 53.9 | 55.2 | |
| 09:00 | EUR | Sprzedaż detaliczna w strefie euro M / M sierpień | 0.30% | 0.80% | -2.30% | -2.60% |
| 12:15 | USD | Zmiana zatrudnienia w ADP Wrzesień | 568 tysięcy | 475 tysięcy | 374 tysięcy | |
| 14:30 | USD | Zapasy ropy naftowej | 0.8M | 4.6M |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


