
Najważniejsze informacje z USA
- W tym tygodniu najważniejsza była inflacja, ponieważ wskaźniki gospodarcze nie świadczyły o łagodzeniu zakłóceń po stronie podaży.
- Rynek obligacji kontynuował przewartościowanie ścieżki polityki pieniężnej, przesuwając swoje oczekiwania na pierwszą podwyżkę stóp do września 2022 r.
Najciekawsze w Kanadzie
- Bank of Canada opublikował za trzeci kwartał swoje badanie perspektyw biznesowych i kanadyjskie badanie oczekiwań konsumentów. Oba wykazały szeroką siłę popytu, ale także rosnące oczekiwania inflacyjne.
- Wrześniowa publikacja CPI pokazała kolejny wzrost inflacji (4.4% rok/rok), przy czym presja cenowa ma obecnie szerszy zasięg. W tym kontekście rynki długu wyceniają wcześniejsze podwyżki stóp.
Funkcja specjalna: Światowe spadki dostaw energii w centrum uwagi
- Praca zdalna zyskała na popularności na początku pandemii, ale z biegiem czasu osłabła, wraz z poprawą stanu zdrowia publicznego. Oczekuje się, że trend ten będzie się utrzymywał, gdy pandemia przeniesie się dalej w lusterko wsteczne.
- Przyszłość pracy wciąż się zmienia, ale badania sugerują, że preferencje pracowników skłaniają się w stronę hybrydowych/elastycznych form pracy. Potwierdza to pogląd, że praca zdalna będzie nadal odgrywać cięższą rolę niż przed pandemią.
USA – inflacja wciąż się utrzymuje
W tym tygodniu najważniejsza była inflacja, ponieważ analitycy dyskutowali o jej trwałym charakterze. Wrześniowy odczyt produkcji przemysłowej, który odnotował zaskakujący spadek o 1.3% miesiąc do miesiąca, nie był pocieszający, ponieważ niedobory surowców były widoczne w całym raporcie. Podczas gdy spadek subindeksu materiałów wynikał głównie z tymczasowych przestojów związanych z huraganem Ida, produkcja dóbr konsumpcyjnych ucierpiała z powodu ciągłych zakłóceń po stronie podaży, pchając komponent dóbr trwałego użytku do -3.7% miesiąc do miesiąca.
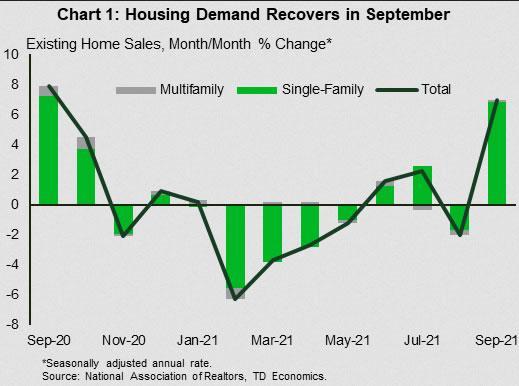
Dane z rynku mieszkaniowego również sygnalizowały silną presję cenową. Pomimo niemal najwyższego w historii poziomu zaufania deweloperów, liczba rozpoczętych budów we wrześniu spadła, w dużej mierze odzwierciedlając ciągłą walkę deweloperów z wąskimi gardłami podaży i wysokimi cenami towarów. Tymczasem sprzedaż domów na rynku istniejącym pozytywnie zaskoczyła wyższym niż oczekiwano miesięcznym odczytem na poziomie 7.0%, co sugeruje, że popyt pozostaje silny, zwłaszcza na rynku jednorodzinnym (wykres 1). Wzrost może być jednorazowy, wywołany przez kupujących, którzy wycofują swoje zakupy, aby skorzystać z niskich (ale rosnących) oprocentowania kredytów hipotecznych. Jeśli jednak popyt mieszkaniowy utrzyma się, a podaż nie nadąży, wzrost cen mieszkań raczej nie zwolni. Mediana wzrostu cen mieszkań utrzymała się na poziomie dwucyfrowym w stosunku do poziomów sprzed roku we wrześniu.
Chociaż rosnące ceny mieszkań nie są w pełni odzwierciedlone w składniku kosztów mieszkania w miarach inflacji konsumenckiej (które szacują koszt usług mieszkaniowych, a nie cenę samego aktywa), utrzymujący się wzrost popytu na mieszkania niezaspokojony przez nową podaż będzie napędzał inflację mieszkań wyższy. Dalsze przyspieszenie wzrostu cen najmu może być przysłowiową słomką, która skłania Fed do rozpoczęcia cyklu podwyżek. W przemówieniu w tym tygodniu gubernator Fed Waller zauważył, że „uważnie obserwuje ceny usług mieszkaniowych” i że jeśli miesięczna inflacja nadal będzie rosła, „bardziej agresywna reakcja polityczna niż tylko jej zmniejszenie może być uzasadniona w 2022 roku”.
Po miesiącach względnego samozadowolenia rynek obligacji nie powstrzymuje się już od wyrażania obaw o trwalszą presję inflacyjną. Ponieważ harmonogram zmniejszania się stóp procentowych Fed jest już w cenie (patrz Dollars and Sense), wystromienie krzywej dochodowości w tym tygodniu odzwierciedla ponowną ocenę ścieżki polityki, z pierwszą podwyżką stóp procentowych przesuniętą do września 2022 r. (Wykres 2).
Podczas gdy rynek obligacji jest zaniepokojony inflacją, rynek akcji wciąż gwiżdże. W tym tygodniu inwestorzy skoncentrowali swoją uwagę na silnych zyskach przedsiębiorstw, które wskazywały, że amerykańskie firmy były w stanie uniknąć erozji marż zysku, przerzucając przynajmniej część podwyżek cen na konsumentów.
Może to być dobra wiadomość dla inwestorów kapitałowych, ale coraz większa tolerancja konsumentów na podwyżki cen może sama w sobie okazać się trwalsza. W skrajnym przypadku może to wywołać spiralę płac i cen, w której pracownicy domagają się wyższych płac, aby zrekompensować utratę siły nabywczej. Chociaż niewiele na to dowodów, sama możliwość ugruntowanego nastawienia inflacyjnego nie pozostanie niezauważona przez bank centralny, który nadal dąży do niskiego i stabilnego wzrostu cen.
Kanada – inflacja w centrum uwagi
W przepływie danych w tym tygodniu było wiele do rozszyfrowania, a wiele z nich dotyczyło obecnie ulubionego tematu wszystkich: inflacji. Pierwszym z nich były ruchy na rynkach finansowych, które nadal krążą wokół tego tematu. Ceny surowców poszły w kolejny krok w górę, napędzane zakłóceniami w dostawach. W międzyczasie rentowność obligacji nadal rosła, ponieważ utrzymujące się obawy o inflację skłaniają do wyceny rynkowej przyszłych stóp procentowych.
Jeśli chodzi o publikacje danych, badania biznesowe i konsumenckie Banku Kanady za trzeci kwartał rozpoczęły harmonogram publikacji. Począwszy od pozytywów, oba badania wykazały dużą odporność na oczekiwania popytu, co dobrze wróży wzrostowi gospodarczemu. Na przykład główny złożony wskaźnik w ankiecie Business Outlook wzrósł do 4.73. Wynika to z już przyzwoitej poprawy w poprzednim kwartale. Kanadyjskie Badanie Oczekiwań Konsumenckich wskazało na umiarkowany wzrost wydatków, ale wciąż na solidnym poziomie.
Pomimo tego optymizmu w centrum uwagi znalazły się towarzyszące ankietowe miary inflacji, które ponownie wzrosły. W tym celu na pierwszy plan wysunęły się problemy związane z łańcuchem dostaw. Trudności w pozyskiwaniu nakładów i braki siły roboczej wzrosły w stosunku do ostatniego kwartału. Firmy przewidują również, że te ograniczenia będą trwać dłużej (druga połowa 2022 r.). Srebrną podszewką jest to, że firmy przewidują wyższe wydatki kapitałowe i zatrudnianie (wykres 1). Drugą stroną jest to, że ograniczenia podaży były również cytowane jako mające wpływ na produkcję.
Jeśli chodzi o inflację, w tym tygodniu kalendarz pokazał również 4.4% wzrost wskaźnika cen towarów i usług konsumenckich rok do roku. Energia nadal odgrywała znaczącą rolę, ale ceny żywności stają się coraz większą częścią obrazu. Rosnąca inflacja jest uzasadnionym problemem gospodarczym, zwłaszcza że presja cenowa staje się coraz szersza, ale musimy umieścić obecną sytuację w odpowiednim kontekście. Po pierwsze, nie jest to stagflacja – sytuacja, w której rosnącej inflacji towarzyszy pogorszenie wyników gospodarczych. Nie ma na to dowodów w Kanadzie, gdzie rynek pracy i tło popytu pozostają odporne. Po drugie, długoterminowe miary inflacji są nadal stosunkowo dobrze zakotwiczone, o czym świadczą badania ankietowe przedsiębiorstw i konsumentów z tego tygodnia. Wreszcie, Bank Kanady był elastyczny w reagowaniu na zmieniające się wyniki gospodarcze i był jednym z pierwszych, który zasygnalizował zmianę zacieśniania polityki na początku tego roku.
W związku z tym uporczywość inflacji będzie czymś, na co należy zwrócić uwagę w komunikacie Banku Kanady w przyszłym tygodniu. Miary rynkowe wykazały znaczące przeszacowanie podwyżek stóp procentowych w związku z rosnącymi obawami o inflację, a krzywa OIS wycenia teraz trzy podwyżki stóp procentowych do lata 2022 r. Nie oczekujemy, że bank centralny zrobi to szybko, ale Oświadczenie prawdopodobnie zasygnalizuje ryzyko wzrostu, zrównoważone z postępami, jakie poczyniono do tej pory w zakresie zamykania luki produktowej i przywracania gospodarki do pełnego zatrudnienia.
Cecha specjalna – praca zdalna zniknie, ale nadal będzie odgrywać cięższą rolę niż przed pandemią
Są szanse, że jeśli używasz komputera do pracy, w ciągu ostatnich dziewiętnastu miesięcy musiałeś pracować zdalnie. Przejście do pracy zdalnej w Stanach Zjednoczonych i Kanadzie stopniowo zyskiwało na popularności w latach poprzedzających pandemię. Ale kryzys zdrowotny w znacznym stopniu przyczynił się do przyspieszenia tego trendu, ponieważ zmusił miliony pracowników w całej Ameryce Północnej do pracy zdalnej. W efekcie wiele powierzchni biurowych było pustych, a wskaźniki pustostanów wzrosły. W tym kontekście budowniczowie ze swojej strony złagodzili akcelerator – trend, który ma się utrzymywać przez jakiś czas i który pozwoli uniknąć przeciążenia rynku nieruchomości komercyjnych (CRE) w trakcie odbudowy po uderzeniu pandemii.
Ponieważ duża część populacji Ameryki Północnej została już zaszczepiona, najgorszy kryzys zdrowotny może się skończyć. Rzeczywiście, więcej pracowników wróciło do biura, mimo że ostatnia fala infekcji wywołana przez Delta spowolniła tempo postępu wczesną jesienią. We wrześniu około 13% pracowników w USA nadal pracowało z domu z powodu pandemii, w porównaniu z wartością szczytową około 35% wcześniej w zeszłym roku (wykres 1). Miara ta nie uwzględnia osób pracujących zdalnie z powodów innych niż pandemia (szacowana na blisko 6% przed kryzysem zdrowotnym), co prowadzi do pewnego niedoszacowania.
W Kanadzie, gdzie rządy i przedsiębiorstwa postępują z większą ostrożnością, 24% pracowników nadal pracuje zdalnie, w porównaniu do około 40% w najwyższym punkcie zeszłego roku i poziomu sprzed wirusa około 5%. Należy zauważyć, że ze względu na różnice metodologiczne te serie danych nie są idealnym porównaniem jabłek do jabłek. Jednak głównym punktem do podkreślenia jest to, że nawet pomimo spadku udziału pracy zdalnej, w obu krajach pozostają one znacznie powyżej poziomów sprzed pandemii. W miarę jak pandemia słabnie, a firmy wznawiają plany powrotu do biura, które zostały wstrzymane w wyniku fali Delta, oczekuje się, że udziały w pracy zdalnej będą dalej spadać w obu przypadkach.
Firmy i pracownicy wciąż zastanawiają się, jak będzie wyglądać przyszłość pracy w dłuższej perspektywie. Niedawno ogłoszone decyzje dotyczące konkretnej firmy i dane z ankiet wskazują na fragmentaryczny obraz. Weź pod uwagę, że podczas gdy firmy mające kontakt z klientami mogą chcieć sprowadzić pracowników z powrotem do biura, firmy takie jak LinkedIn, Twitter i Amazon dadzą wielu swoim pracownikom możliwość pracy zdalnej w pełnym wymiarze godzin. Następnie istnieje podejście hybrydowe, w którym firmy umożliwiają pracownikom dzielenie czasu między pracą osobistą i zdalną. Ta ostatnia strategia, która może pozwolić na większą elastyczność, wydaje się być stosunkowo popularna, zyskując poparcie 50-75% pracowników (w zależności od badania).
Niezależnie od indywidualnej ścieżki, jedno jest pewne: praca zdalna będzie miała trwale większy udział niż przed pandemią, nawet jeśli tradycyjne biuro odzyska pewną aktywność. Docelowo w dłuższej perspektywie będzie to oznaczać mniejsze zapotrzebowanie na powierzchnię biurową. Jednak potrzeba zmniejszenia gęstości zatrudnienia w świecie po pandemii, co można osiągnąć poprzez zwiększenie powierzchni przypadającej na pracownika, może zapewnić pewną istotną rekompensatę. W międzyczasie, oprócz większej swobody ruchów, poszukaj biur pracy, które będą również bardziej przyjazne, ponieważ konkurują z udogodnieniami zdalnego biura.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


