
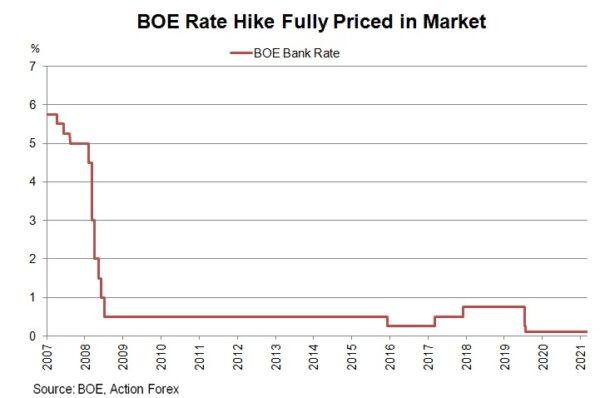
Rynek w pełni wycenił wzrost stopy banku BOE o +15 pb (obecnie 0.1%). Mieszany rozwój sytuacji gospodarczej od września wskazuje, że Komitet będzie bardzo podzielony w kwestii podwyżek, czy też pozostania na uboczu w tym miesiącu. Eksperci opublikują również najnowsze projekcje gospodarcze, które prawdopodobnie pokażą pogorszenie perspektyw wzrostu PKB, ale rewizję w górę inflacji w tym roku i w 2022 roku.
Od wrześniowego spotkania sytuacja gospodarcza była zróżnicowana. Najbardziej widoczną zmianą jest przyspieszenie wzrostu cen energii. Inflacja pozostaje wysoka pomimo łagodnego spowolnienia. Główny wskaźnik CPI nieznacznie spadł do +3.1% r/r we wrześniu, w porównaniu z konsensusem na poziomie +3.2% w sierpniu. Odczyt bazowy również spadł o -0.1 ppt do +2.9% r/r. Jednak wskaźnik cen detalicznych wzrósł o +0.1 ppt do +4.9%, przewyższając konsensus na poziomie +4.7%. 10-letnia stopa rentowności pokazała, że długoterminowe oczekiwania inflacyjne utrzymują się powyżej +4%. Rynek pracy pozostaje odporny. Stopa bezrobocia spadła o -0.1% ppt do 4.5% w ciągu 3 miesięcy do sierpnia. Oczekuje się, że niedobór siły roboczej spowoduje wzrost płac. Jednak ożywienie gospodarcze straciło nieco na sile. Wzrost PKB spowolnił do +2.9% r/r w okresie 3 miesięcy do sierpnia, w porównaniu z konsensusem na poziomie +3% i wcześniejszą korektą w górę na poziomie +4.2%. Wydatki konsumpcyjne wykazały oznaki spowolnienia. Sprzedaż detaliczna spadła o -1.3% r/r we wrześniu, w porównaniu z konsensusem na poziomie -0.4%. Odczyt za sierpień również został zrewidowany w dół do -0.2%. Z wyłączeniem paliw samochodowych, sprzedaż detaliczna spadła o -2.6%, co jest wynikiem niższym od konsensusu na poziomie -1.6%. Nastroje w październiku uległy dalszemu pogorszeniu. Wskaźnik zaufania konsumentów GfK spadł w październiku do -17, w porównaniu z konsensusem na poziomie -13 i konsensusem na poziomie -16.
Rynek w pełni wycenił podwyżkę stóp o +15 pb w listopadzie. Jednak konsensus Bloomberga pokazuje, że niewielka większość ekonomistów nadal nie spodziewa się zmiany stopy procentowej. Reakcja rynku była napędzana przez ostatnie komentarze przedstawicieli BOE. Gubernator Andrew Bailey ostrzegł na spotkaniu G-30 2 tygodnie temu, że inflacja „potrwa dłużej i oczywiście w konsekwencji wejdzie na dłużej w dane roczne”. Dodał, że bank centralny „zasygnalizował, i to jest kolejny sygnał, że będziemy musieli działać”. Oddzielnie, nowy główny ekonomista BoE Huw Pill ostrzegł, że inflacja w Wielkiej Brytanii „prawdopodobnie osiągnie 5%”, dodając, że listopadowe posiedzenie jest „na żywo”, ponieważ stanowisko w sprawie decyzji monetarnej jest „dokładnie zrównoważone”. Te komentarze spowodowały wzrost rentowności, chociaż Pill zauważył, że „może w tej chwili skupienie się na stopach jest zbyt duże”.
Bez względu na to, czy bank centralny dokona podwyżek w listopadzie, czy nie, będzie to komisja podzielona. Hawks Michael Saunders i Dave Ramsden prawdopodobnie zagłosują za podwyżką stóp. Rynek oczekuje, że Bailey i Pill również popierają ten ruch, biorąc pod uwagę ich ostatnie komentarze. Doves Jonathan Haskel i Jon Cunliffe nie skomentowali publicznie, ale nie jest zaskoczeniem, że faworyzują status quo. Silvana Tenreyro w zeszłym tygodniu zauważyła, że spowolnienie wzrostu PKB może trwać przez zimę, zauważając, że presja inflacyjna ma osłabnąć w nadchodzących miesiącach. Catherine Mann stwierdziła, że niedawny wzrost rentowności obligacji zaostrzył warunki finansowe. Spodziewamy się, że obaj zagłosują za utrzymaniem stopy procentowej na niezmienionym poziomie. Ben Broadbent prawdopodobnie odda decydujący głos w sprawie kursu polityki.

 Signal2forex.com - Najlepsze roboty i sygnały Forex


