
Podsumowanie
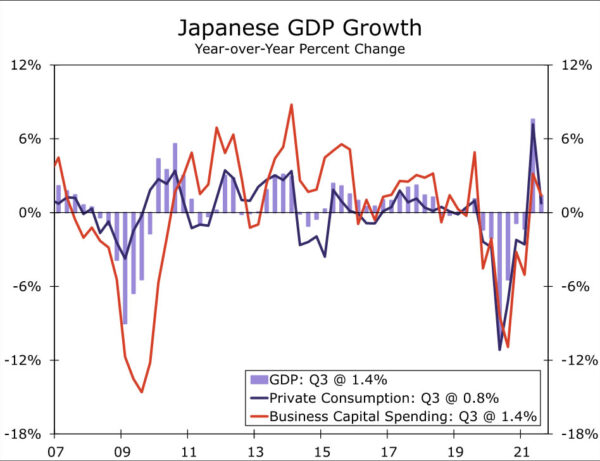
- PKB Japonii spadł w trzecim kwartale, co nie jest wynikiem nieoczekiwanym, biorąc pod uwagę, że stan wyjątkowy obowiązywał w Tokio i okolicach do końca września. Słabość była widoczna zarówno w wydatkach konsumenckich, jak i inwestycjach przedsiębiorstw.
- Prognozy dla gospodarki na nadchodzące kwartały są jednak lepsze. Wraz ze zniesieniem ograniczeń spodziewamy się ożywienia aktywności w IV kwartale, a perspektywa wprowadzenia dodatkowego bodźca fiskalnego przed końcem tego roku powinna również wspierać wzrost w 4 roku.
- Jednak poprawiające się perspektywy wzrostu niekoniecznie odpowiadają poprawie perspektyw japońskiej waluty. Biorąc pod uwagę utrzymujący się brak inflacji, spodziewamy się, że Bank Japonii utrzyma akomodacyjną politykę pieniężną w dającej się przewidzieć przyszłości. W środowisku rosnących rentowności obligacji na świecie powinno to przełożyć się na osłabienie jena w średnim okresie, a na początku 120.00 r. prognozujemy kurs wymiany USD/JPY na poziomie 2023 JPY.
Kolejny trudny kwartał dla japońskiej gospodarki
Dane o PKB Japonii za trzeci kwartał potwierdziły kolejny trudny kwartał dla gospodarki kraju, ponieważ trwające ograniczenia związane z Covid-0.8 w Tokio i okolicach ograniczyły wydatki konsumenckie i inwestycyjne. Ogółem PKB spadł o 0.4% kwartał do kwartału (nie w ujęciu rocznym), co stanowi więcej niż odwrócenie nieoczekiwanego wzrostu o 2% zaobserwowanego w drugim kwartale. Słabość PKB w trzecim kwartale miała stosunkowo szeroki zakres, gdyż spożycie prywatne spadło o 1.1%, a wydatki kapitałowe przedsiębiorstw spadły o większe 3.8%. Choć dane dotyczące dochodów zawarte w raporcie nie są w pełni kompletne, były jednak umiarkowanie zachęcające, ponieważ (nominalne) wynagrodzenie pracowników wzrosło o 0.5% kwartał do kwartału i 1.8% rok do roku.
Bardziej zachęcające wiadomości dotyczące perspektyw gospodarczych Japonii wynikają z ostatnich wydarzeń politycznych i politycznych. Co istotne, pod koniec września rząd Japonii zniósł stan wyjątkowy i wszystkie związane z nim ograniczenia, torując drogę do wzrostu aktywności sektora konsumenckiego i usług w IV kwartale. Chociaż nie jest to jeszcze widoczne w „twardych” danych dotyczących działalności, w czwartym kwartale można już zauważyć wyraźną poprawę wyników badań zaufania. Październikowe badanie obserwatorów gospodarki wzrosło do 4, co stanowi najwyższy odczyt od początku 55.5 r., podczas gdy październikowe zaufanie konsumentów również wzrosło do 2014.
Naszym zdaniem inne niedawne wydarzenia polityczne i polityczne również doprowadziły do pewnego polepszenia perspektyw dla japońskiej gospodarki. W ostatnich miesiącach Fumio Kishida został nowym premierem Japonii, a jego Partia Liberalno-Demokratyczna (LDP) wygrała wybory do izby niższej, które odbyły się pod koniec października, zapewniając 261 mandatów w izbie niższej liczącej 465 mandatów. Po wyborach Kishida powtórzył sygnalizowane wcześniej plany nowego pakietu stymulacyjnego, który mógłby obejmować m.in. pomoce pieniężne i bony. Kishida powiedział, że pakiet zostanie opracowany w listopadzie, z zamiarem przyjęcia go do końca roku. Chociaż wielkość dodatkowego bodźca nie została jeszcze ustalona, niedawne badanie ekonomistów sugerowało środki w wysokości około 30 bilionów jenów, co stanowiłoby równowartość ponad 5% PKB Japonii. Nawet jeśli faktyczne nowe wydatki będą mniejsze niż wielkość podstawowego pakietu, co zwykle ma miejsce, proponowany bodziec fiskalny może nadal zapewniać znaczące wsparcie dla gospodarki, szczególnie w 2022 r. W tym kontekście w ostatnich miesiącach umiarkowanie podnieśliśmy naszą prognozę wzrostu PKB dla Japonii i obecnie oczekujemy wzrostu na poziomie 2.3% w 2021 r. i 2.8% w 2022 r. Ryzyko związane z tą perspektywą wzrostu jest potencjalnie niekorzystne w 2021 r. , ale na plus w 2022 r.
Konstruktywne perspektywy gospodarcze mogą nie oznaczać konstruktywnych perspektyw walutowych
Chociaż perspektywy dla japońskiej gospodarki poprawiły się umiarkowanie, nadal uważamy, że japońska waluta zachowuje się w miarę upływu czasu słabo i spodziewamy się osłabienia jena w stosunku do dolara w średnim okresie. W przeciwieństwie do wielu innych gospodarek, w Japonii presja inflacyjna jest w dalszym ciągu nieobecna. Zarówno w latach 2022, jak i 2023 prognozujemy inflację CPI na poziomie zaledwie 0.6% i spodziewamy się, że Bank Japonii utrzyma akomodacyjne nastawienie polityki pieniężnej przez dłuższy okres, w tym utrzyma docelową rentowność 10-letnich japońskich obligacji rządowych na poziomie zerowym.
Na razie możliwy jest krótki okres stabilności jena, biorąc pod uwagę niedawne spadki rentowności światowych obligacji i istniejących pozycji walutowych. Na przykład kontrakty terminowe na waluty IMM pokazują spekulacyjne krótkie pozycje w jenie w pobliżu najwyższych poziomów od 2019 r., co potencjalnie ogranicza na razie miękkość jena. Oczekujemy jednak, że rentowność obligacji na świecie wykaże ponowny wzrost w nadchodzących miesiącach i kwartałach w związku z utrzymującą się presją inflacyjną. Szczególnie presja cenowa w USA pozostaje dość silna, a październikowy wskaźnik CPI w USA wzrósł o 6.2% rok do roku. Ponieważ inflacja w USA pozostaje dość podwyższona według standardów historycznych, a Rezerwa Federalna zakończy swój program luzowania ilościowego do połowy 2022 r. i rozpocznie cykl podwyżek stóp procentowych przed końcem przyszłego roku, widzimy, że rentowność 10-letnich amerykańskich obligacji skarbowych wzrośnie do 2.20% na początku 2023. Ponieważ jest mało prawdopodobne, aby rentowności japońskie podążały za zauważalnie wyższymi rentownościami w USA, spodziewamy się, że na początku 120.00 r. przełoży się to na osłabienie jena w stosunku do dolara amerykańskiego oraz docelowy kurs wymiany USD/JPY na poziomie 2023 JPY.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


