
Najważniejsze informacje z USA
- Fed pozostawił stopę procentową bez zmian na posiedzeniu FOMC w tym tygodniu, ale zasygnalizował, że podwyżka stóp jest nieuchronna w marcu. Niepewność co do tempa podwyżek po marcu pozostaje podwyższona, przyczyniając się do zmienności na giełdach w tym tygodniu.
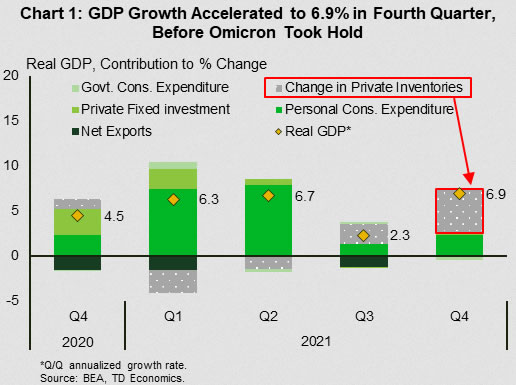
- Gospodarka USA wzrosła o 6.9% (w ujęciu rocznym) w ostatnim kwartale 2021 r. – znaczące przyspieszenie w stosunku do tempa 2.3% w poprzednim kwartale. Siłą napędową wzrostu było gromadzenie zapasów.
- Wydatki konsumpcyjne zakończyły rok na słabym poziomie, realne wydatki spadły w grudniu o 1.0% (m/m). Oczekiwanie na sprzedaż domów również zakończyło rok na słabych podstawach, spadając o 3.8% w zeszłym miesiącu.
Najciekawsze w Kanadzie
- Bank of Canada utrzymał w tym tygodniu swoją główną stopę procentową na stałym poziomie, zaskakując rynki. Mimo to ogólny przekaz był jastrzębi, podobnie jak konferencja prasowa gubernatora Macklema, która odcinała się od gołębiej reakcji rynku.
- Bank of Canada podkreślił, że zastój gospodarczy został wchłonięty, prawie przygotowując podwyżkę stóp procentowych na początku marca. Zainicjują również proces rolowania bilansu, ale dopiero wtedy, gdy stopa procentowa zacznie rosnąć.
- Perspektywy stóp procentowych są w dużym stopniu uzależnione od inflacji. Gdyby okazało się to trudniejsze do okiełznania, Bank mógłby podnieść agresywniej.
USA – Fed przygotowuje scenę dla stóp, które wkrótce wzrosną
Ostatni tydzień stycznia obfitował w doniesienia o danych, ale większość uwagi pochłonęło posiedzenie FOMC. Chociaż Fed pozostawił swoją podstawową stopę procentową bez zmian, wydał najwyraźniejsze jak dotąd ostrzeżenie o zbliżających się podwyżkach stóp. Marcowa podwyżka stóp procentowych jest już prawie gwarantowana, a kursy rynkowe wynoszą obecnie ponad 95%. To prawdopodobnie dopiero początek tego, co z pewnością będzie sekwencją podwyżek. Obawy o przyszłe zacieśnienie polityki pieniężnej przyczyniły się do zmienności na giełdach w tym tygodniu. Ostatecznie tempo podwyżek stóp procentowych będzie zależało od pandemii, globalnych łańcuchów dostaw oraz tego, jak zagregowany popyt zareaguje na wyższe stawki.
Gospodarka zakończyła ubiegły rok solidnie, z rocznym skokiem o 6.9% realnego PKB w czwartym kwartale. Przyspieszenie wzrostu wynikało ze znacznego uzupełnienia zapasów. Zapasy wniosły 4.9 punktu procentowego do głównego wyniku – odpowiadając za ponad 70% wzrostu w kwartale (wykres 1). Wzrost zapasów był prowadzony przez branże handlu detalicznego i hurtowego, przy czym detaliczne zapasy samochodów były na czele. Inwestycje przedsiębiorstw (+2% w ujęciu rocznym) i wydatki konsumpcyjne (+3.3%) również przyczyniły się do wzrostu, podczas gdy spadek wydatków rządowych (-2.9%) był niewielkim przeciwnikiem.
Dobre wyniki z ostatniego kwartału w dużej mierze odzwierciedlają aktywność przed falą infekcji Omicron. Inne dane z tego tygodnia również wskazywały na spowolnienie tempa wzrostu gospodarczego na przełomie roku. Grudniowy raport o dochodach i wydatkach osobistych pokazał, że realne wydatki spadły o 1.0% w ciągu miesiąca, głównie z powodu spadku wydatków na towary. Wydatki na usługi pozostały na dodatnim poziomie, ale wydatki w restauracjach i barach spadły, prawdopodobnie odzwierciedlając ostrożność konsumentów w związku z szybkim wzrostem zakażeń COVID-19. Usługi bliskiego kontaktu prawdopodobnie odnotują dalsze osłabienie w styczniu, ponieważ wskaźniki o wysokiej częstotliwości wskazują na złagodzenie takich rzeczy jak podróże lotnicze.
Inflacja zwiększa nieszczęścia konsumentów. Podobnie jak przyspieszenie indeksu cen towarów i usług konsumpcyjnych, inflacja mierzona wskaźnikiem cen osobistych wydatków konsumpcyjnych (PCE) wzrosła w grudniu do 5.8% rok do roku (r/r). Tymczasem bazowy wskaźnik PCE – preferowany przez Fed wskaźnik inflacji – przyspieszył do 4.9% r/r, oddalając się od celu Fed (Wykres 2).
Raporty z danymi drugiego poziomu również wskazują na wolniejszy wzrost w krótkim okresie. Oczekująca sprzedaż domów spadła w grudniu o 3.8%, co oznacza drugi z rzędu miesięczny spadek w tej serii. Sprzedaż oczekująca prowadzi rzeczywistą (zamkniętą) sprzedaż o 1-2 miesiące, a ostatnie osłabienie wskazuje na łagodny początek nowego roku. Brak zasobów mieszkaniowych jest kluczowym czynnikiem stojącym za słabszą tendencją na koniec roku. Patrząc na początek tego roku, wyższe oprocentowanie kredytów hipotecznych i niepokój wśród potencjalnych nabywców w związku z gwałtownym wzrostem zakażeń COVID-19 również prawdopodobnie będą miały wpływ na aktywność.
Dobrą wiadomością jest to, że fala Omicron prawdopodobnie okaże się tymczasową przeszkodą dla aktywności gospodarczej. Wydaje się, że pojawiły się nowe infekcje w USA. Gdy gospodarka pokona tę przeszkodę, wzrost powinien odbić się od skromnego poniżej 2% tempa w tym kwartale do znacznie szybszego tempa wiosną. Jednak inflacja prawdopodobnie pozostanie podwyższona do 2022 r., nawet jeśli spowolni od obecnych maksimów (patrz tutaj).
Kanada – Marsz na wędrówkę
Ku zaskoczeniu wielu, Bank of Canada zdecydował się utrzymać swoją główną stopę procentową na niezmienionym poziomie w tej gorąco oczekiwanej decyzji w sprawie stóp procentowych. Na towarzyszącej konferencji prasowej gubernator Macklem zwrócił uwagę na trwającą (ale poprawiającą się) sytuację firmy Omicron oraz preferencje Banku dotyczące odpowiedniego przygotowania opinii publicznej na wyższe stopy procentowe jako czynniki wstrzymujące działanie Banku. Chęć formalnego zakończenia wytyczania przyszłości oraz fakt, że do następnego spotkania zostało już tylko pięć krótkich tygodni, prawdopodobnie również pomogły.
Wszystko to mówiło, że była to definicja jastrzębiego uścisku. Bank podkreślił w oświadczeniu i towarzyszącym Raporcie Polityki Pieniężnej (MPR), że zastój gospodarczy został już zaabsorbowany, przygotowując podwyżkę na kolejnym posiedzeniu na początku marca. Co więcej, Bank pozostawił otwarte drzwi do szybkiego przejścia na rolowanie bilansu (tj. zaostrzenie ilościowe). Chociaż prawdopodobnie nie wchodzi to w grę podczas marcowego spotkania, gubernator zauważył, że bank centralny „rozważy” ten krok, gdy stopy procentowe zaczną rosnąć.
Krytycy decyzji zwracają uwagę, że podwyżka stóp procentowych byłaby całkowicie zgodna z prognozami Banku, zgodnie z którymi Bank nie podniesie stopy overnight do czasu wyeliminowania zastoju gospodarczego. Jednak wysoki stopień niepewności wokół tych szacunków – MPR określił zakres luki produktowej między -0.75% (zapas dodatni) a +0.25% (zapas ujemny) – uzasadniał pewne ostrzeżenie z wyprzedzeniem. Wygląda na to, że Omicron zwiększył ostrożność, ponieważ ograniczenia spowodowały obniżenie prognoz wzrostu w pierwszym kwartale do zaledwie 2%.
Wiemy, że Bank będzie wkrótce podnosił stopy procentowe, ale jak szybko iw jakim stopniu będzie to zależało od perspektyw inflacji. Można śmiało powiedzieć, że wraz z pogarszającymi się zakłóceniami w dostawach Omicron, w dającej się przewidzieć przyszłości pozostanie on znacznie powyżej celu, co wystarczy, aby uzasadnić rozpoczęcie odwrócenia głęboko ujemnej, awaryjnej stopy procentowej skorygowanej o inflację (Wykres 1). Spodziewamy się co najmniej dwóch ruchów w ciągu najbliższych trzech spotkań. Jeśli wszystko pójdzie dobrze, podwyżka stóp mniej więcej co drugie posiedzenie, kontynuowana do 2023 r., przywróci stopę overnight do poziomu sprzed pandemii (wykres 2).
Możliwa jest również wolniejsza kadencja. Po pierwszej rundzie posunięć decydenci polityczni mogliby spokojnie usiąść na kilka miesięcy i ocenić równowagę podaży i popytu. Jest na to precedens. W 2017 roku Bank podwyższył dwukrotnie w trzecim kwartale roku i zatrzymał się w czwartym, po czym ponownie odbił na początku 2018 roku.
Jeżeli jednak inflacja okaże się bardziej uparta, Bank prawdopodobnie przyjmie bardziej agresywną postawę. Przyzwyczailiśmy się do polityki podwyżek w krokach co 25 punktów bazowych (ostatni raz Bank zebrał więcej na jednym posiedzeniu w maju 2000 r.), ale było to środowisko stosunkowo niskiego i stabilnego wzrostu cen. Równocześnie Bank mógłby po prostu podnieść stopy procentowe na dłużej, ostatecznie utrzymując noc powyżej szacowanej „neutralnej” stopy. Przy inflacji najwyższej od trzydziestu lat, drastyczne czasy mogą wymagać drastycznych środków.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


