
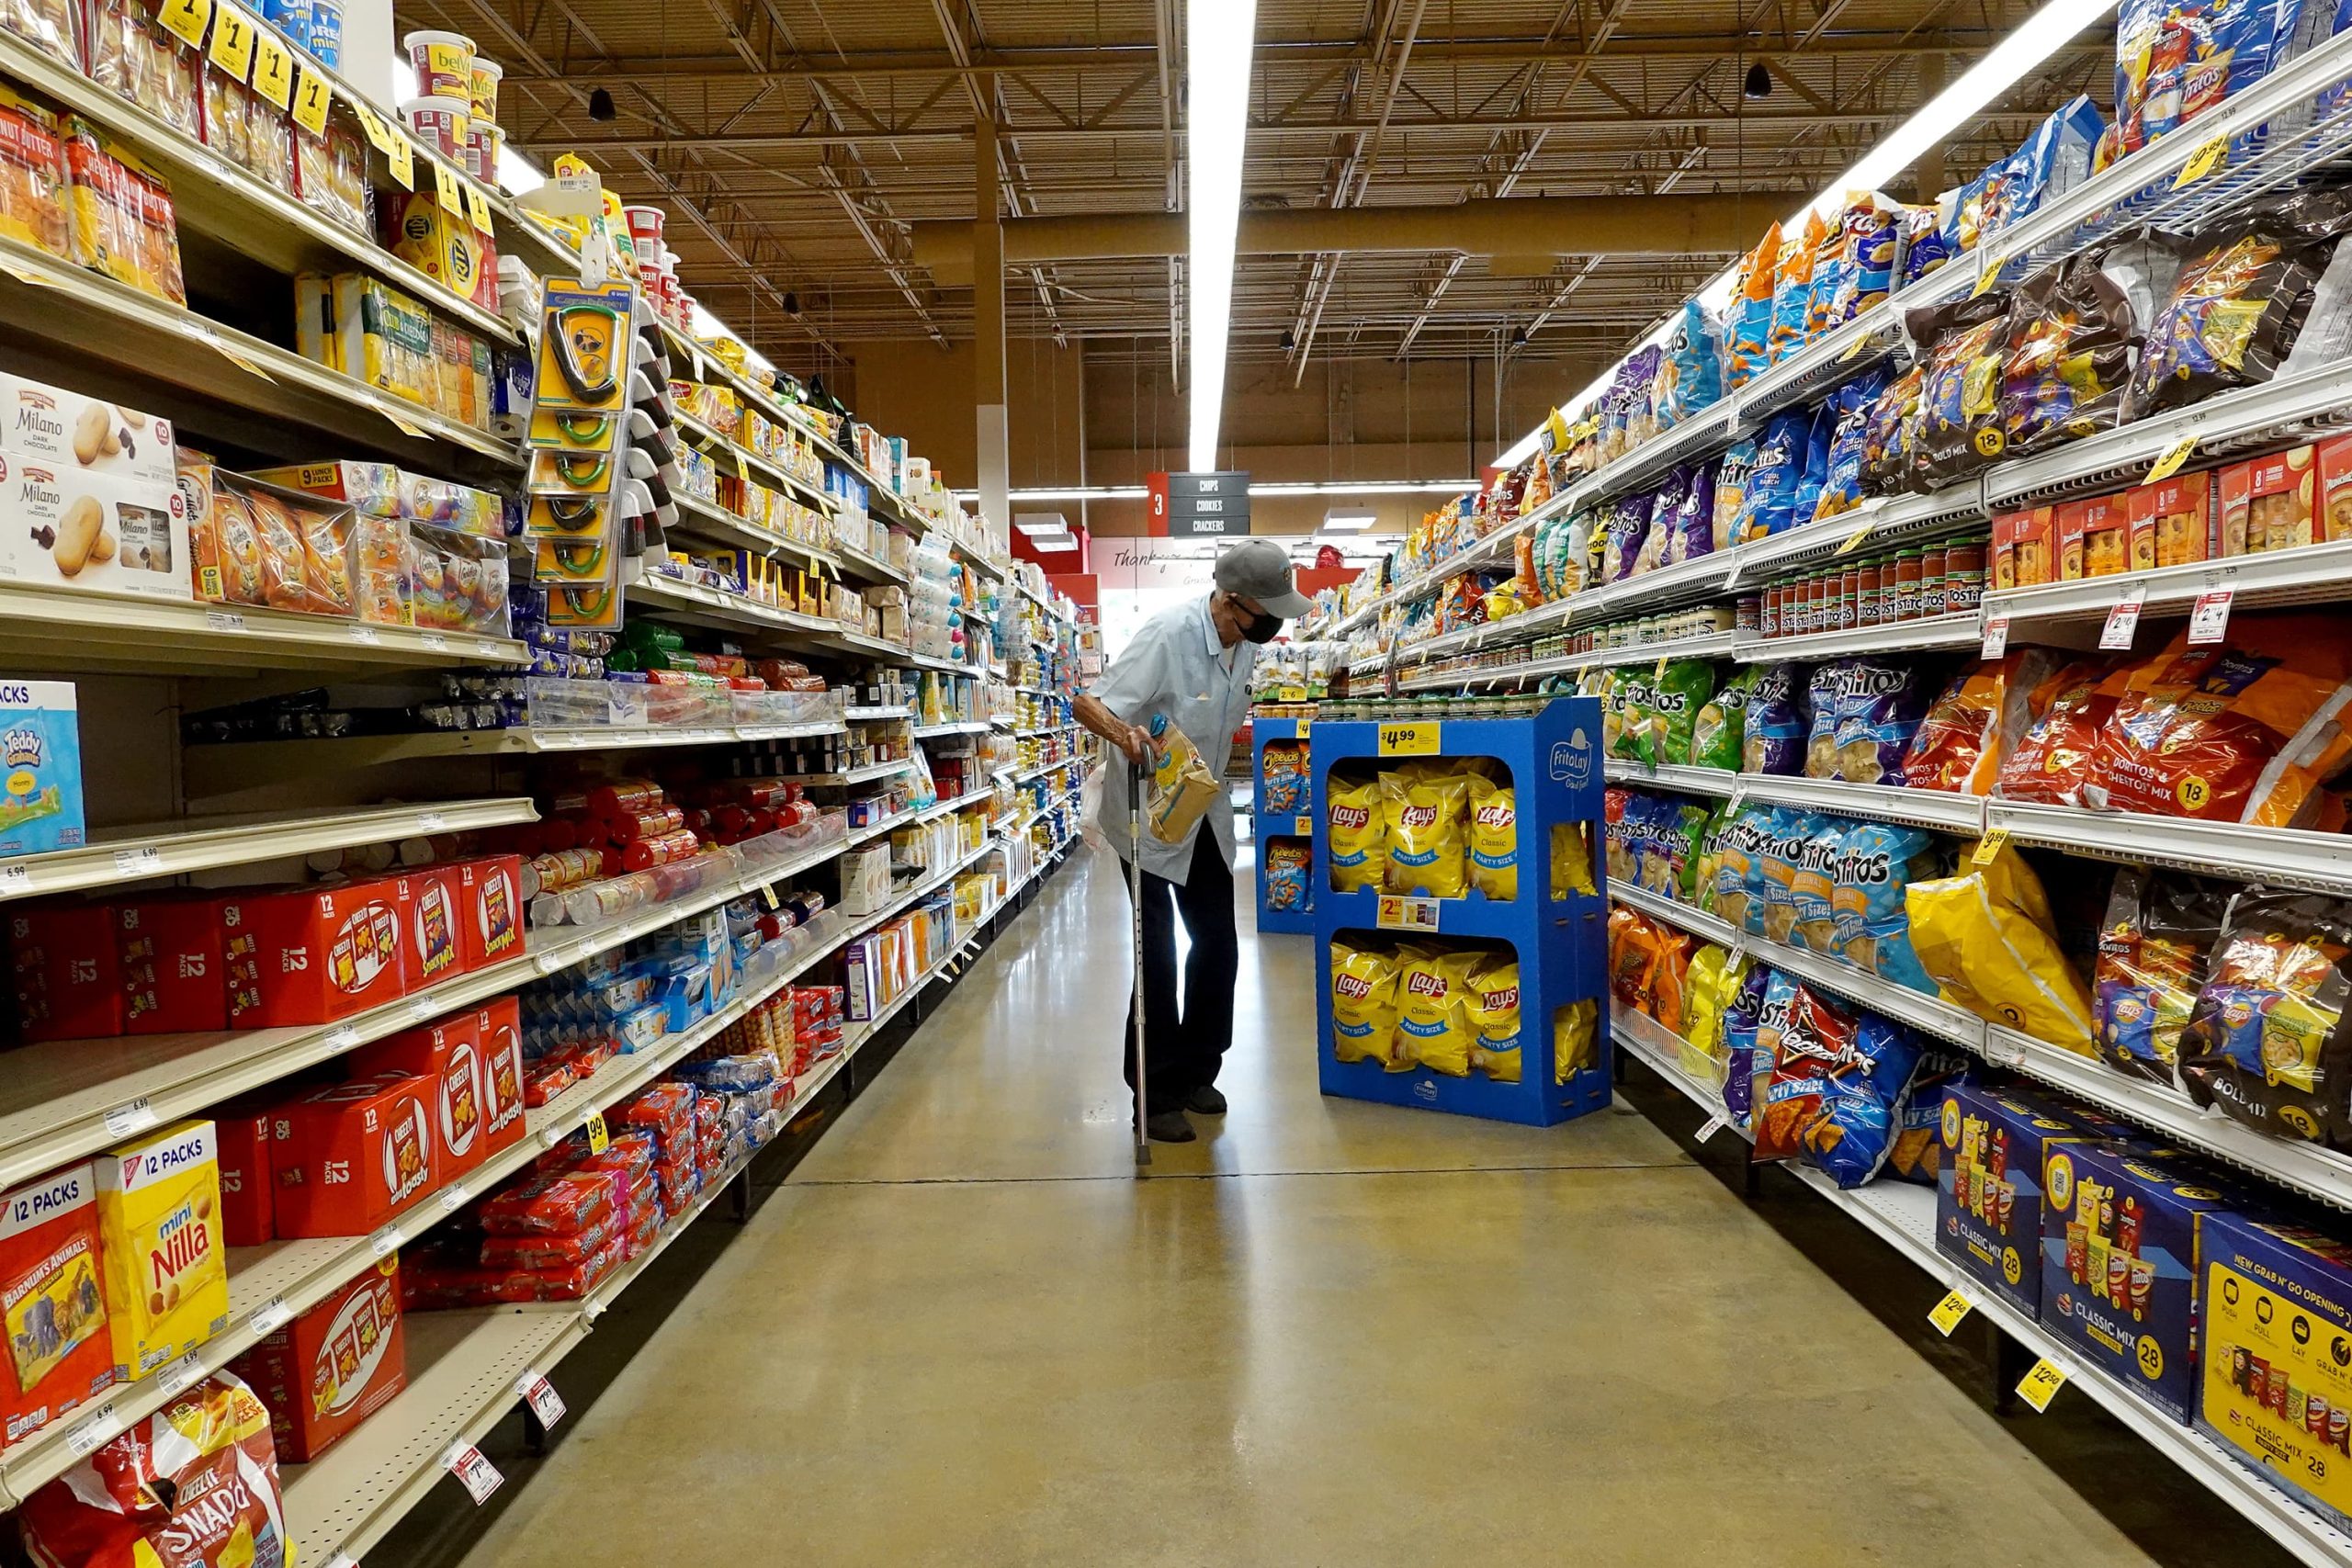
Klient robi zakupy w sklepie spożywczym 10 lutego 2022 r. w Miami na Florydzie. Departament Pracy ogłosił, że ceny konsumpcyjne wzrosły w zeszłym miesiącu o 7.5% w porównaniu z 12 miesiącami wcześniej, co jest największym wzrostem rok do roku od lutego 1982 roku.
Joe Raedle | Getty Images
Pogląd, że wyższe stopy procentowe pomagają stłumić inflację, jest zasadniczo artykułem wiary, opartym na długo utrzymywanej ekonomicznej ewangelii podaży i popytu.
Ale jak to naprawdę działa? I czy tym razem to zadziała, kiedy zawyżone ceny wydają się przynajmniej częściowo poza zasięgiem konwencjonalnej polityki pieniężnej?
To właśnie ten dylemat wprawił w zakłopotanie Wall Street i niestabilność rynków.
W normalnych czasach Rezerwa Federalna jest postrzegana jako kawaleria, której ceny gwałtownie rosną. Ale tym razem bank centralny będzie potrzebował pomocy.
„Czy Fed może sam obniżyć inflację? Myślę, że odpowiedź brzmi „nie”” – powiedział Jim Baird, dyrektor ds. inwestycji w Plante Moran Financial Advisors. „Z pewnością mogą pomóc powstrzymać stronę popytową poprzez wyższe stopy procentowe. Ale nie rozładuje kontenerowców, nie otworzy ponownie zdolności produkcyjnych w Chinach, nie zatrudni długodystansowych ciężarówek, których potrzebujemy, aby przewozić rzeczy w całym kraju.
Mimo to decydenci będą próbować spowolnić gospodarkę i stłumić inflację.
Podejście jest dwojakie: bank centralny podniesie referencyjne krótkoterminowe stopy procentowe, jednocześnie zmniejszając ponad 8 bilionów dolarów w obligacjach, które zgromadził przez lata, aby pomóc utrzymać przepływ pieniędzy przez gospodarkę.
Zgodnie z planem Fed przeniesienie tych działań na niższą inflację przebiega mniej więcej tak:
Wyższe stopy powodują, że pieniądze są droższe, a pożyczki mniej atrakcyjne. To z kolei spowalnia popyt, aby dogonić podaż, która była bardzo opóźniona podczas pandemii. Mniejszy popyt oznacza, że kupcy będą pod presją obniżania cen, aby zachęcić ludzi do kupowania ich produktów.
Potencjalne skutki to niższe płace, zatrzymanie lub nawet spadek gwałtownie rosnących cen domów i, tak, spadek wycen giełdy, która do tej pory radziła sobie całkiem dobrze w obliczu gwałtownej inflacji i skutków wojny na Ukrainie .
„Fed odniósł rozsądny sukces w przekonywaniu rynków, że mają oko na piłkę, a długoterminowe oczekiwania inflacyjne są trzymane w ryzach” – powiedział Baird. „Z niecierpliwością czekamy, że nadal będzie to główny cel. Jest to coś, co bardzo uważnie obserwujemy, aby upewnić się, że inwestorzy nie stracą wiary w zdolność [banku centralnego] do powstrzymania długoterminowej inflacji”.
Inflacja konsumencka wzrosła w lutym w tempie 7.9% rocznie, aw marcu prawdopodobnie wzrosła w jeszcze szybszym tempie. Według Departamentu Pracy ceny benzyny wzrosły o 38% w ciągu 12 miesięcy, podczas gdy żywność wzrosła o 7.9%, a koszty schronienia wzrosły o 4.7%.
Gra oczekiwań
W równaniu jest również czynnik psychologiczny: uważa się, że inflacja jest czymś w rodzaju samospełniającej się przepowiedni. Kiedy opinia publiczna myśli, że koszty utrzymania będą wyższe, odpowiednio dostosowują swoje zachowanie. Firmy podnoszą ceny, które pobierają, a pracownicy domagają się lepszych płac. Ten cykl płukania i powtarzania może potencjalnie jeszcze zwiększyć inflację.
Dlatego urzędnicy Fed nie tylko zatwierdzili swoją pierwszą podwyżkę stóp procentowych od ponad trzech lat, ale także ostro rozmawiali o inflacji, starając się stłumić przyszłe oczekiwania.
W tym duchu gubernator Fed Lael Brainard – od dawna zwolennik niższych stawek – wygłosił we wtorek przemówienie, które zaskoczyło rynki, kiedy powiedziała, że polityka musi być znacznie zaostrzona.
Jest to połączenie tych podejść — namacalnych ruchów w zakresie stóp procentowych oraz „wskazówek dotyczących przyszłego rozwoju” — że Fed ma nadzieję, że obniży inflację.
„Muszą spowolnić wzrost”, powiedział Mark Zandi, główny ekonomista w Moody's Analytics. „Jeżeli wyjdą trochę z rynku akcji, a spready kredytowe rozszerzą się, a standardy ubezpieczeniowe nieco zaostrzą się, a wzrost cen mieszkań spowolni, to wszystko to przyczyni się do spowolnienia wzrostu popytu. To kluczowa część tego, co próbują tutaj zrobić, próbując nieco zaostrzyć warunki finansowe, aby wzrost popytu spowolnił, a gospodarka złagodniała”.
Warunki finansowe według standardów historycznych są obecnie uważane za luźne, choć stają się coraz bardziej rygorystyczne.
Rzeczywiście, jest wiele ruchomych elementów, a największą obawą decydentów politycznych jest to, że tłumiąc inflację, nie obniżają jednocześnie reszty gospodarki.
– Potrzebują tu odrobiny szczęścia. Jeśli to dostaną, myślę, że będą w stanie to zrobić” – powiedział Zandi. „Jeśli tak się stanie, inflacja zmniejszy się, ponieważ problemy po stronie podaży ustąpią, a wzrost popytu spowolni. Jeśli nie są w stanie utrzymać oczekiwań inflacyjnych na uwięzi, to nie, wchodzimy w scenariusz stagflacji i będą musieli wciągnąć gospodarkę w recesję”.
(Warto zauważyć: niektórzy w Fed nie wierzą, że oczekiwania mają znaczenie. Ta szeroko dyskutowana biała księga jednego z ekonomistów banku centralnego z 2021 r. wyrażała wątpliwości co do wpływu, mówiąc, że przekonanie opiera się na „niezwykle chwiejnych podstawach”).
Odcienie Volckera
Ludzie wokół podczas ostatniego poważnego ataku stagflacji pod koniec lat 1970. i na początku 1980. dobrze pamiętają ten wpływ. W obliczu niekontrolowanych cen ówczesny przewodniczący Fed Paul Volcker stanął na czele próby podniesienia stopy funduszy federalnych do prawie 20%, pogrążając gospodarkę w recesji, zanim okiełznała bestię inflacyjną.
Nie trzeba dodawać, że urzędnicy Fed chcą uniknąć scenariusza podobnego do Volckera. Ale po miesiącach upierania się, że inflacja jest „przejściowa”, bank centralny, który spóźnił się z partią, jest teraz zmuszony do szybkiego zacieśnienia.
„Niezależnie od tego, czy to, co wymyślili, wystarczy, dowiemy się na czas” – powiedział CNBC w środowym wywiadzie Paul McCulley, były główny ekonomista giganta obligacji Pimco, a teraz starszy pracownik Cornell. „Mówią nam, że jeśli to nie wystarczy, zrobimy więcej, co w domyśle oznacza, że zwiększą ryzyko pogorszenia koniunktury dla gospodarki. Ale mają swój moment Volckera.
Oczywiście, szanse na recesję wydają się na razie niskie, nawet przy chwilowym odwróceniu krzywej dochodowości, które często zwiastuje spadki.
Jednym z najbardziej rozpowszechnionych przekonań jest to, że zatrudnienie, aw szczególności popyt na pracowników, jest zbyt silny, aby wywołać recesję. Według Departamentu Pracy istnieje obecnie około 5 milionów wolnych miejsc pracy niż jest dostępnych pracowników, co odzwierciedla jeden z najbardziej napiętych rynków pracy w historii.
Ale ta sytuacja przyczynia się do wzrostu płac, które wzrosły o 5.6% w porównaniu z marcem rok temu. Ekonomiści Goldman Sachs twierdzą, że luka w zatrudnieniu to sytuacja, którą Fed musi rozwiązać lub zaryzykować trwałą inflację. Firma powiedziała, że Fed może być zmuszony obniżyć roczny wzrost produktu krajowego brutto do 1%-1.5%, aby spowolnić rynek pracy, co oznacza jeszcze wyższą stopę procentową niż ceny walut – i mniejsze pole manewru dla gospodarki przechylić się w co najmniej płytkie spowolnienie.
„Tutaj pojawia się recesja”
Jest to więc delikatna równowaga dla Fedu, który próbuje wykorzystać swój arsenał monetarny do obniżenia cen.
Joseph LaVorgna, główny ekonomista Natixis ds. obu Ameryk, obawia się, że chwiejny obraz wzrostu może teraz przetestować determinację Fedu.
„Poza recesją nie obniżysz inflacji” – powiedział LaVorgna, który był głównym ekonomistą w Narodowej Radzie Gospodarczej za byłego prezydenta Donalda Trumpa. „Fedowi bardzo łatwo jest teraz mówić twardo. Ale jeśli pójdziesz jeszcze kilka podwyżek i nagle obraz zatrudnienia pokaże słabość, czy Fed naprawdę będzie nadal mówić ostro?”
LaVorgna obserwuje stały wzrost cen, które nie podlegają cyklom koniunkturalnym i rosną równie szybko jak produkty cykliczne. Mogą też nie podlegać presji stóp procentowych i rosną z powodów niezwiązanych z luźną polityką.
„Jeśli myślisz o inflacji, musisz spowolnić popyt” – powiedział. „Teraz mamy do tego element zasilający. Nie mogą nic zrobić z podażą, dlatego mogą być zmuszeni do kompresji popytu bardziej niż normalnie. To jest miejsce, w którym pojawia się recesja.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


