
Główne pary walutowe generalnie trzymają się we wczorajszym przedziale, ponieważ rynki czekają na decyzję dotyczącą stóp procentowych FOMC. Wyjątkiem jest jednak frank szwajcarski, ponieważ wyprzedaż w stosunku do euro rozprzestrzenia się na inne pary franków. Dolar i kanadyjski to kolejne słabsze. Z drugiej strony Aussie i Kiwi są twardsze, podczas gdy Euro i Sterling są mieszane. Obraz powinien być łatwo zmieniony przez zmienność po FOMC.
Powszechnie oczekuje się, że Fed podniesie dziś stopę funduszy federalnych o 50 punktów bazowych do 0.75-1.00%. Należy również ogłosić plan spływu bilansu. Ale głównym pytaniem jest, co dalej. Kontrakty terminowe na fundusze Fed wyceniają obecnie 99.1% szans na podwyżkę o 75 pb w czerwcu. Rynki chętnie zasięgłyby informacji od przewodniczącego Jerome'a Powella na temat takich oczekiwań. Ale z drugiej strony Powell raczej nie poda niczego konkretnego.
Oto kilka zapowiedzi na temat FOMC:
W Europie, w momencie pisania tego tekstu, FTSE spadła o -0.42%. DAX spadł o -0.04%. CAC spadł o 0.57%. Rentowność 10-letnich Niemiec wzrosła o 0.0216 do 0.993. Wcześniej w Azji HSI w Hongkongu spadł o -1.10%. Singapur Strait Times spadł o -0.23%. Japonia i Chiny były na wakacjach.
Liczba miejsc pracy ADP w USA wzrosła tylko o 247 tys., ożywienie wykazywało oznaki spowolnienia
Zatrudnienie w sektorze prywatnym w USA ADP wzrosło o 247 tys. tylko w kwietniu, znacznie poniżej oczekiwań na poziomie 370 tys. Według wielkości firmy małe firmy straciły -120 tys. miejsc pracy. Średnie firmy dodały 46 tys. miejsc pracy. Duże firmy dodały 321 tys. miejsc pracy. W podziale na sektory miejsc pracy produkujących towary wzrosła o 46 tys. Liczba miejsc pracy związanych z usługami wzrosła o 202 tys.
„W kwietniu ożywienie na rynku pracy wykazywało oznaki spowolnienia w miarę zbliżania się gospodarki do pełnego zatrudnienia”, powiedziała Nela Richardson, główna ekonomistka ADP. „Podczas gdy popyt na zatrudnienie pozostaje silny, niedobory podaży siły roboczej spowodowały zmniejszenie liczby miejsc pracy zarówno dla producentów towarów, jak i usługodawców. W miarę jak rynek pracy się zacieśnia, małe firmy, zatrudniające mniej niż 50 pracowników, zmagają się z konkurencją o płace przy rosnących kosztach”.
Deficyt w handlu towarami i usługami w USA wzrósł w marcu do 109.8 mld USD
Amerykański eksport towarów i usług wzrósł o 5.6% m/m do 241.7 mld USD w marcu. Import wzrósł o 10.3% m/m do 351.5 mld USD. Deficyt handlowy zwiększył się z 89.2 mld USD do 109.8 mld USD, więcej niż oczekiwano 106.6 mld USD.
Deficyt z Chinami wzrósł o 7.4 mld USD do 48.6 mld USD. Deficyt z Kanadą zwiększył się w marcu o 3.7 mld USD do 10.3 mld USD. Deficyt z Unią Europejską zmniejszył się o 1.3 mld USD do 15.6 mld USD.
Sprzedaż detaliczna w strefie euro spadła o 0.4% m/m w marcu, UE spadła o 0.2% m/m
Sprzedaż detaliczna w strefie euro spadła w marcu o 0.4% m/m, mniej niż oczekiwano -0.2% m/m. Wolumen handlu detalicznego zmniejszył się o -2.9% w przypadku paliw samochodowych i -1.2% w przypadku artykułów nieżywnościowych, natomiast w przypadku żywności, napojów i wyrobów tytoniowych wzrósł o 0.8%.
Sprzedaż detaliczna spadła o 0.2% m/m w UE. Wśród państw członkowskich, dla których dostępne są dane, największe miesięczne spadki całkowitego wolumenu handlu detalicznego odnotowano w Hiszpanii (-4.0%), Luksemburgu (-3.3%) i Francji (-1.9%). Najwyższe wzrosty odnotowano w Słowenii (+11.4%), Łotwie (+11.1%) i na Węgrzech (+7.3%).
Kompozyt PMI strefy euro sfinalizowany na poziomie 55.8, zaskakująca odporność w obliczu wojny
Wskaźnik PMI dla strefy euro został sfinalizowany w kwietniu na poziomie 57.7, w porównaniu z 55.6 w marcu, najwyższym od 8 miesięcy. PMI Composite został sfinalizowany na poziomie 55.8, w porównaniu z 54.9 w marcu, najwyższym od 7 miesięcy.
Patrząc na niektóre państwa członkowskie, wskaźnik PMI dla Francji został sfinalizowany na poziomie 57.6, najwyższym od 51 miesięcy. Hiszpania wzrosła do 55.7, najwyższego poziomu od 2 miesięcy. Włochy wzrosły do 54.5, najwyżej od 4 miesięcy. Niemcy spadły jednak do 54.3, 3-miesięcznego minimum.
Chris Williamson, główny ekonomista biznesu w S&P Global, powiedział: „Gospodarka strefy euro wykazała zaskakującą odporność w obliczu wojny ukraińsko-rosyjskiej, dzięki ponownemu wzrostowi aktywności w sektorze usług, gdy środki powstrzymywania wirusów zostały złagodzone w kwietniu. Dane ankietowe są zgodne z kwartalnym wzrostem PKB o około 0.7% na początku drugiego kwartału, po sygnalizacji wzrostu o 0.4% w pierwszym kwartale.
Stopa bezrobocia w NZ bez zmian na poziomie 3.2%, wysoka inflacja płac
Zatrudnienie w Nowej Zelandii wzrosło o 0.1% kw/kw w pierwszym kwartale zgodnie z oczekiwaniami. Jednak całkowity rzeczywisty tygodniowy czas przepracowany nieznacznie spadł o -1%. Stopa bezrobocia pozostała na niezmienionym poziomie 0.2%, nieco powyżej oczekiwań 3.2%. Wskaźnik uczestnictwa spadł z -3.1% do 0.1%.
Indeks kosztów pracy wzrósł o 0.7% kw/kw, zgodnie z oczekiwaniami. We wszystkich sektorach inflacja płac wzrosła o 0.8% kw/kw. Roczna stopa podskoczyła z 2.6% do 3.0%. „Inflacja płac jest na najwyższym poziomie od kwartału marca 2009”, powiedział kierownik ds. cen biznesowych Bryan Downes.
Sprzedaż detaliczna w Australii wzrosła o 1.6% m/m do nowego rekordu w marcu
Sprzedaż detaliczna w Australii wzrosła o 1.6% m/m do nowego rekordu 33.6 mld AUD w marcu, znacznie powyżej oczekiwań 0.5% m/m. W okresie 12 miesięcy sprzedaż wzrosła o 9.4% r/r.
Dyrektor ds. Statystyki Kwartalnej Gospodarki, Ben James, powiedział, że wynik wzrósł o 0.8% w porównaniu z poprzednim rekordowym poziomem z listopada 2021 r. Wynika to ze wzrostu o 1.8% w lutym 2022 r., 1.6% wzrostu w styczniu 2022 r. i spadku o -4.1 % w grudniu 2021 r.
„Rosnące ceny w połączeniu z ciągłym łagodzeniem restrykcji w całym kraju doprowadziły do wzrostu obrotów we wszystkich trzech miesiącach kwartału marca.
Prognoza EUR / CHF w połowie dnia
Dzienne czopy: (S1) 1.0265; (P) 1.0290; (R1) 1.0325; Jeszcze….
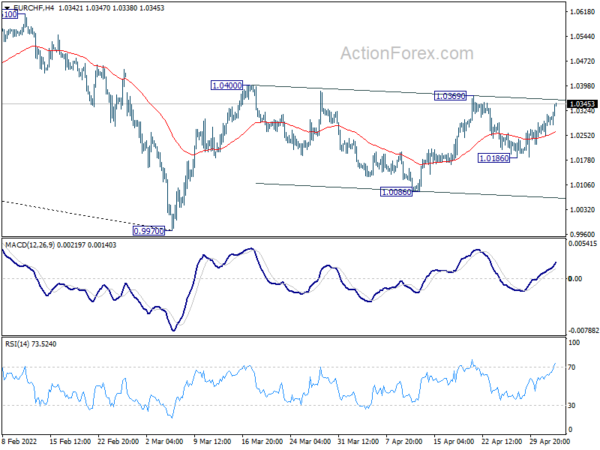
Odbicie EUR/CHF od 1.0186 trwa dzisiaj, a nastawienie w ciągu dnia utrzymuje się na plusie dla strefy oporu 1.0369/0400. Mocne przełamanie tam wznowi odbicie z 0.9970 do 1.0610 strukturalnego oporu. Z drugiej strony, poniżej 1.0186 zmieni nastawienie z powrotem w dół dla wsparcia 1.0086, aby wydłużyć wzorzec korygujący z 1.0400.
W szerszym ujęciu, dopóki wsparcie 1.0505 przekształci się w opór (dołek w 2020 r.) utrzyma się, oczekuje się, że długoterminowy trend spadkowy z 1.2004 (maks. z 2018 r.) będzie kontynuowany. Następnym celem jest 100% projekcja z 1.2004 do 1.0505 do 1.1149 przy 0.9650. Jednak mocne przebicie 1.0505 zasugeruje średniookresowe dolne dno i przyniesie silniejsze odbicie w kierunku strukturalnego oporu 1.1149.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Construction Index kwi | 55.9 | 56.5 | ||
| 22:45 | NZD | Zmiana zatrudnienia Q1 | 0.10% | 0.10% | 0.10% | 0.00% |
| 22:45 | NZD | Stopa bezrobocia Q1 | 3.20% | 3.10% | 3.20% | |
| 22:45 | NZD | Wskaźnik kosztów pracy Q / Q Q1 | 0.70% | 0.70% | 0.70% | |
| 23:01 | GBP | Indeks cen sklepowych BRC Y / Y Mar | 2.70% | 2.10% | ||
| 01:30 | AUD | Sprzedaż detaliczna M / M Mar | 1.60% | 0.50% | 1.80% | |
| 06:00 | EUR | Niemcy Bilans handlowy (EUR) Mar | 3.2B | 12.3B | 11.5B | |
| 07:45 | EUR | Włochy Usługi PMI Apr | 55.7 | 53.9 | 52.1 | |
| 07:50 | EUR | Francja Usługi PMI Apr F | 58.9 | 58.8 | 58.8 | |
| 07:55 | EUR | Niemcy Usługi PMI Apr F | 57.6 | 57.9 | 57.9 | |
| 08:00 | EUR | Usługi Eurozone PMI Apr F | 57.7 | 57.7 | 57.7 | |
| 08:30 | GBP | Podaż pieniądza M4 M / M Mar | 0.10% | 0.80% | 1.00% | |
| 08:30 | GBP | Hipoteczne zatwierdzenia Mar | 71 tysięcy | 70 tysięcy | 71 tysięcy | |
| 09:00 | EUR | Sprzedaż detaliczna w strefie euro M / M Mar | -0.40% | -0.20% | 0.30% | 0.40% |
| 12:15 | USD | ADP Zatrudnienie Zmień Apr | 247 tysięcy | 370 tysięcy | 455 tysięcy | 479 tysięcy |
| 12:30 | CAD | Międzynarodowy handel towarami (CAD) Mar | 2.5B | 4.0B | 2.7B | 3.1B |
| 12:30 | USD | Bilans handlowy (USD) Mar | -109.8B | -106.6B | -89.2B | -89.8B |
| 13:45 | USD | Usługi PMI kwiecień F | 54.7 | 54.7 | ||
| 14:00 | USD | Usługi ISM PMI Kwiecień | 59 | 58.3 | ||
| 14:30 | USD | Zapasy ropy naftowej | -0.7M | 0.7M | ||
| 18:00 | USD | Decyzja o stopie procentowej Fed | 1.00% | 0.50% | ||
| 18:30 | USD | Konferencja prasowa FOMC |




 Signal2forex.com - Najlepsze roboty i sygnały Forex


