
Wstępne publikacje PMI przez S&P Global są jednym z najważniejszych miesięcznych wydarzeń w kalendarzu strefy euro, ponieważ prognozujące wskaźniki mają tendencję do dość dokładnego śledzenia wzrostu PKB w strefie euro. Pierwsze spojrzenie na czerwcowe odczyty ma nastąpić w czwartek (godz. 08:00 GMT), a inwestorzy będą szukać wskazówek na temat tego, jak blisko gospodarka strefy euro jest od stagflacji. Prognozy sugerują, że niebezpieczeństwo jest na razie niewielkie. Ale czy te dane mogą przynieść ulgę dla posiniaczonego euro?
Bez przerwy w kryzysie energetycznym
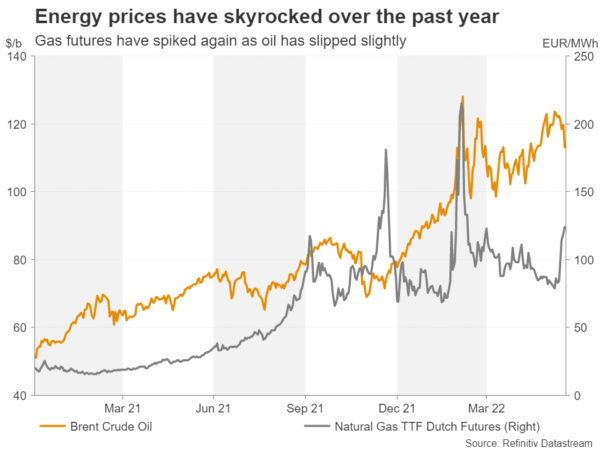
Od czasu wybuchu wojny na Ukrainie kryzys energetyczny w Europie nie ustał. Tak jak ceny ropy zaczęły nieco spadać, kontrakty terminowe na gaz ponownie rosną po tym, jak Rosja zaczęła ograniczać dostawy do głównych europejskich odbiorców. Perspektywa dłuższego utrzymywania się wysokich cen energii nie wróży dobrze perspektywom polityki pieniężnej.
Europejski Bank Centralny jest prawie pewne, że podniesie stopy procentowe o 25 punktów bazowych na lipcowym posiedzeniu, a wezwania do większej podwyżki we wrześniu są coraz głośniejsze. Chociaż ścieżki polityki EBC i Rezerwy Federalnej znacznie się rozeszły w tym roku, oba banki centralne są podobne pod tym względem, że obaj opierają się na sile swoich gospodarek, dążąc do zacieśniania polityki w tych wysoce niepewnych czasach.
PKB strefy euro rósł znacznie szybciej niż przewidywano w pierwszym kwartale, ale inflacja była również znacznie silniejsza niż oczekiwano; główny wskaźnik CPI osiągnął w maju 8.1% r/r. Potężny, napędzany energią wzrost inflacji od początku roku w połączeniu z zaskakująco odporną gospodarką sprawiają, że tym bardziej prawdopodobne jest, że EBC bardzo agresywnie podniesie stopy procentowe w nadchodzących miesiącach.
Wciąż się rozwija
Jednak wiązałoby się to z dużym ryzykiem, ponieważ zbyt szybkie podnoszenie stóp mogłoby zahamować wzrost gospodarczy. Dane ankietowe już wskazują na pewną utratę rozpędu. Złożony wskaźnik PMI strefy euro, składający się z sektorów produkcji i usług, nieznacznie spadł do 54.8 w maju i oczekuje się, że w czerwcu jeszcze się obniży do 54.0. Spowolnienie w przemyśle wydaje się być bardziej wyraźne w związku z przejściem na usługi, w miarę pełnego ponownego otwarcia gospodarek europejskich, a także z utrzymującymi się ograniczeniami podaży. PMI dla przemysłu może osiągnąć najniższy poziom w czerwcu od listopada 2020 r.
Niemniej jednak stagnacja nie wydaje się być w najbliższym czasie, nie mówiąc już o recesji. Nawet sztywny europejski rynek pracy wyszedł z pandemii w silniejszej formie niż wcześniej, dając decydentom dodatkową wiarę w rozpoczęcie normalizacji polityki.
Euro podskakuje wyżej, ale czy ma dość nóg?
Jeśli czerwcowe indeksy PMI podkreślą pogląd, że gospodarka strefy euro jedynie traci na sile, ale jest daleko od obszaru recesji, euro może przedłużyć swoje ostatnie odbicie. Euro/dolar testuje obecnie 50% zniesienie Fibonacciego majowego trendu wzrostowego do 1.0567 USD. Wzrost powyżej tego poziomu zwróciłby uwagę na 50-dniową średnią kroczącą, która ma zamiar przeciąć 38.2% Fibonacciego wynoszącego 1.0619 USD, zanim inwestorzy zwrócą uwagę na majowy szczyt 1.0786 USD.
Jednak jakiekolwiek negatywne wstrząsy w danych PMI mogą spowodować osłabienie odbicia, ryzykując powtórny test poziomu 1.04 USD. Przełamanie tego wsparcia może przyspieszyć wyprzedaż początkowo w kierunku majowego trudnego poziomu 1.0348 USD, a następnie w kierunku rozszerzenia Fibonacciego o 123.6% do 1.0245 USD.
W nieco bardziej średnim okresie euro prawdopodobnie skonsoliduje się latem, ponieważ inwestorzy będą obserwować ewolucję perspektyw wzrostu i inflacji, szukając wskazówek, jak agresywnie będzie działać EBC w dalszej części roku. Jednak to, czy Fed pozostanie tak jastrzębi jak obecnie, będzie równie istotne dla określenia kierunku euro.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


