
Najważniejsze informacje z USA
- Sprzedaż istniejących domów spadła w maju o 3.4%, przedłużając passę strat do czterech miesięcy. Miesięczna podaż zapasów odnotowała wzrost do 2.6. Był to wzrost z 2.2 miesiąca w kwietniu i 2.5 miesiąca w maju ubiegłego roku.
- Sprzedaż nowych domów jednorodzinnych wzrosła w maju o 10.7%, ale nadal jest niższa o 17% od ostatniego szczytu cyklicznego w grudniu 2021 r.
- Przy niewiele więcej na froncie danych, uwaga skupiła się na zeznaniach prezesa Fed Powella w Kongresie. Powell określił walkę inflacyjną Fedu jako „bezwarunkową”. Naciskany na prawdopodobieństwo recesji, Powell powtórzył, że nie jest to zamierzony wynik, ale że jest to „z pewnością możliwość”.
Najciekawsze w Kanadzie
- Majowe dane o inflacji zaskoczyły w górę, osiągając najwyższy poziom od 40 lat, ponieważ presja cenowa rozszerzyła się w różnych kategoriach i regionach.
- Sprzedaż detaliczna w kwietniu utrzymała się na wysokim poziomie, napędzana przez wydatki na benzynę, sklepy ogólnospożywcze i różne sklepy detaliczne.
- Wysokie wskaźniki inflacji zwiększają potrzebę podwyżek stóp. Spodziewamy się, że podwyżki 75 pb przez Bank Kanady w lipcu i wrześniu pomogą ograniczyć popyt.
USA – Zmieniające się pory roku
Świeże dane ekonomiczne były ograniczone w tym krótkim tygodniu, a rynki finansowe zamknęły się w poniedziałek na XNUMX czerwca. Uwaga skupiła się na zeznaniach Powella, w których w szczególności dostrzegł ryzyko recesji, obniżając rentowności obligacji długoterminowych. Tak więc, chociaż lato mogło oficjalnie rozpocząć się w tym tygodniu, gospodarka może nieco wyprzedzić krzywą, a na tle widać już kilka opadających liści.
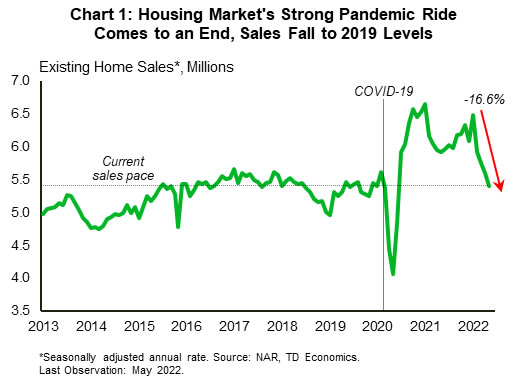
Otrzymaliśmy aktualne informacje o tym, jak rynek mieszkaniowy radzi sobie w obliczu wyższych stawek od maja. Sprzedaż istniejących domów spadła o 3.4%, wydłużając ciąg spadków do czterech miesięcy. Po solidnej jeździe podczas pandemii aktywność spadła do poziomów z 2019 r. (Wykres 1). Przy spadającej sprzedaży i niewielkim wzroście zapasów, miesięczne zapasy przy obecnym tempie sprzedaży są coraz wyższe. Nie jesteśmy jeszcze na zrównoważonym terytorium rynkowym, ale trend powoli się w tym kierunku przechyla (Wykres 2). Sprzedaż na znacznie mniejszym i bardziej niestabilnym rynku nowych domów jednorodzinnych wzrosła w maju, ale nadal spada o 17% w stosunku do szczytu cyklicznego z końca 2021 roku. spiętrzając się, dochodząc do 444 tys. – najwyższego poziomu poza okresem boomu mieszkaniowego 2005-06. Dzięki temu ten mniejszy segment rynku mieszkaniowego znalazł się na terytorium nabywcy (wykres 2).
Spadek popytu na mieszkania jest w dużej mierze reakcją na pogarszającą się przystępność cenową w wyniku gwałtownego wzrostu stóp procentowych. Trzydziestoletnie oprocentowanie kredytów hipotecznych jest już blisko 6% – prawie podwaja poziom na początku roku i jest to poziom niespotykany od 2008 roku. Fed koncentruje się na obniżeniu inflacji z jej szczytu od 40 lat za pomocą agresywnych podwyżek stóp procentowych. Jest więc mało prawdopodobne, że w najbliższym czasie zobaczymy jakiś wytchnienie po stronie kursów. W rezultacie spodziewamy się, że w nadchodzących kwartałach sprzedaż domów będzie spadać, a ceny prawdopodobnie oddadzą część z ostatnich wzrostów, które rozpoczęły się jeszcze w tym roku. Napięte tło ekwipunku pomoże ograniczyć niektóre wady. Nasza najnowsza prognoza cen domów dla Wschodniego Wybrzeża znajduje się tutaj.
Prezes Fed Powell zeznawał przed Kongresem w tym tygodniu i podzielił podobny pogląd na rynek mieszkaniowy: „Podwyżki stóp powinny dość szybko wpłynąć na ceny domów”. Zeznania Powella potwierdziły determinację Fedu w walce z inflacją, nazywając walkę inflacyjną „bezwarunkową”. Naciskany na prawdopodobieństwo recesji, Powell powtórzył, że nie jest to zamierzony wynik, ale że jest to „z pewnością możliwość”.
Ostatnie raporty Fed (patrz tutaj i tutaj) potwierdzają, że szanse na recesję w nadchodzących 1-2 latach wzrosły. Co więcej, wskaźnik PKB Atlanty Fed (nie oficjalna prognoza) wskazuje na 0% wzrost w drugim kwartale tego roku, co sugerowałoby, że możemy być już blisko technicznej recesji. Nasza najnowsza prognoza również przewiduje gwałtowne spowolnienie aktywności gospodarczej i niewielki wzrost stopy bezrobocia w nadchodzącym roku, ale nadal wskazuje na przyzwoity wzrost o nieco ponad 2% w tym roku i 1.4% w przyszłym. Mimo to rzeczywiście istnieje bardzo „cienki margines błędu”. Niezależnie od wyniku, jesieni czy łagodnej zimy, jedno jest pewne, gorące letnie dni w gospodarce już minęły.
Kanada – inflacja wzrasta do najwyższego poziomu od 40 lat
W tym tygodniu głównym celem była inflacja, ponieważ ceny konsumenckie w maju przekroczyły oczekiwania. Rynki akcji wyprzedały się tego dnia w odpowiedzi na niespodziankę wzrostu inflacji, która zwiększyła ryzyko bardziej agresywnych podwyżek stóp ze strony Banku Kanady (BoC), co pogorszyło nastroje. W ujęciu rocznym (r/r) inflacja wzrosła do 7.7%, powyżej naszej prognozy 7.3%. Presja cenowa była powszechna, zarówno w całym koszyku CPI, jak iw ujęciu regionalnym. Sugeruje to, że presja inflacyjna staje się jeszcze bardziej zakorzeniona. Nasza kwartalna prognoza ekonomiczna, opublikowana na początku tego tygodnia, podniosła naszą prognozę inflacji do końca tego roku i do 2023 roku.
Dane o sprzedaży detalicznej za kwiecień również wypadły powyżej oczekiwań, wzrastając o 0.9% miesiąc do miesiąca. Sprzedaż podstawowa, która nie obejmuje samochodów, benzyny, materiałów budowlanych i usług gastronomicznych, była napędzana głównie przez wzrosty w sklepach z artykułami ogólnymi (4.2% m/m) i różnych sklepach detalicznych – obejmujących zróżnicowaną gamę specjalistycznych sprzedawców, w tym kwiaciarnie, sklepy z pamiątkami, artykuły biurowe i zoologiczne (11.3% m/m). Dane o sprzedaży detalicznej wskazują na utrzymującą się siłę kanadyjskiego konsumenta (wykres 1). Statistics Canada opublikowało również wstępne szacunki dotyczące sprzedaży detalicznej w maju na poziomie 1.6% m/m, co potwierdza nasz pogląd, że silny popyt krajowy będzie nadal utrzymywać inflację na wysokim poziomie.
Chociaż dane o wydatkach detalicznych w przypadku towarów były mocne, spodziewamy się, że gospodarstwa domowe będą rotować wydatki na usługi w miesiącach letnich, powracając do wzorców wydatków sprzed pandemii. Miejmy nadzieję, że ta rotacja złagodzi niektóre presje inflacyjne związane z towarami, które w maju wzrosły o 10.4% r/r. Jednak przewidywane przyspieszenie inflacji usług (wykres 2) oznacza, że presja cenowa wywołana przez krajową presję cenową spowoduje, że BoC przyspieszy cykl podwyżek stóp procentowych.
O nadchodzących zmianach stóp procentowych były gubernator BoC Stephen Poloz powiedział kiedyś: „Nikt nigdy nie obwinia strażaka za zużycie zbyt dużej ilości wody, jeśli pod koniec dnia uratujesz dom”. Chociaż była to popularna strategia na początku pandemii, czas pokazał, że bank mógł zużyć zbyt dużo wody i teraz trzeba szybko zakręcić krany. Dane inflacyjne z tego tygodnia za maj i dane o sprzedaży detalicznej za kwiecień dodatkowo wzmacniają nasz pogląd, że BoC będzie kontynuował agresywne podwyżki, podnosząc swoją stopę procentową o 75 punktów bazowych w lipcu i wrześniu, aby uchronić dom przed zalaniem.
Patrząc w przyszłość na przyszły tydzień, miesięczne dane o PKB będą kluczowym wskaźnikiem, aby zobaczyć, jak daleko w nadwyżce popytu znajduje się gospodarka kanadyjska. Nasza najnowsza prognoza wskazuje, że oczekujemy, że wysoka inflacja i rosnące stopy procentowe spowodują spowolnienie wzrostu PKB w drugiej połowie tego roku. Jednak krótkoterminowe dane o PKB raczej nie wzrosną w drugim kwartale, zwłaszcza że wstępne dane o sprzedaży detalicznej nadal wskazują na wzrost.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


