
W tym tygodniu pojawi się nadmiar danych ekonomicznych, które mogą wpłynąć na decyzje podczas nadchodzących spotkań w sprawie stóp procentowych.
Wielka Brytania i reszta świata będą w tym tygodniu opłakiwać śmierć królowej Elżbiety. W rezultacie Bank Anglii przełożył nadchodzące posiedzenie w sprawie stóp procentowych z czwartku na 22 wrześniand. Publikacje danych będą jednak nadal przebiegać zgodnie z planem. To da BOE jeszcze tydzień na przetrawienie nadmiaru danych z Wielkiej Brytanii w tym tygodniu. Po podwyżce stóp przez RBA o 50 pb, BOC o 75 pb, a EBC o 75 pb, oczekuje się, że BOE wzrośnie o 75 pb. „75bps to nowe 25bps” napisano w satyrach. Ale to nie tylko Wielka Brytania z publikowanymi w tym tygodniu danymi. Istnieje nadmiar danych ekonomicznych, które mogą wpłynąć na decyzje podczas nadchodzących spotkań w sprawie stóp procentowych, w tym CPI i sprzedaży detalicznej z USA oraz zrzut danych z Chin w piątek!
Banki Centralne
W zeszłym tygodniu RBA, BOC i EBC podniosły stopy procentowe i powiedziały, że zbliżają się kolejne podwyżki. RBA podniósł stopy procentowe o 50 punktów bazowych, aby sprowadzić stopy do 2.35% i powiedział, że spodziewa się podwyżek stóp w nadchodzących miesiącach, aby sprowadzić inflację do celu 2% do 3%. Jednak w czwartek gubernator RBA Lowe powiedział, że RBA może spowolnić tempo zaostrzania. W związku z tym oczekuje się, że RBA podniesie tylko 25 pb na następnym posiedzeniu.
BOC podniósł stopy o 75 pb, aby sprowadzić swoją kluczową stopę do 3.25%. Podobnie jak w przypadku RBA, BOC powiedział, że będzie musiał dalej podnosić stopy, biorąc pod uwagę perspektywy inflacji. W czwartek Rogers z BOC powiedział, że powrót inflacji do poziomu 2% zajmie trochę czasu. Czy BOC ponownie podniesie się na kolejnym posiedzeniu? W piątek Kanada opublikowała informację o zmianie zatrudnienia za sierpień. Wydruk wyniósł -39,700, co daje w sumie -3 w ciągu 113,500 miesięcy. Ile jeszcze miejsc pracy zostanie utraconych, zanim BOC przestanie podnosić stawki?
EBC podniósł również stopy procentowe o 75 pb, aby sprowadzić kluczową stopę z 0% do 0.75%. Ponadto w komunikacie czytamy, że potrzebne będą dalsze podwyżki stóp, aby zabezpieczyć się przed wyższymi oczekiwaniami inflacyjnymi. Christine Lagarde zauważyła jednak, że bank centralny nie jest na z góry ustalonej ścieżce i decyzje będą podejmowane na zasadzie spotkania po spotkaniu.
Dane z Wielkiej Brytanii
Dane z tego tygodnia mogą zmienić decyzję BOE o podwyżce o 50 pb czy 75 pb na posiedzeniu 22 wrześniand. Wielka Brytania publikuje PKB, produkcję produkcyjną, produkcję przemysłową, zmianę liczby powodów, CPI i sprzedaż detaliczną. Najważniejszym z danych w tym tygodniu będzie sierpniowa publikacja CPI. Oczekuje się wzrostu do 10.2% r/r po lipcowym odczycie 10.1% r/r. BOE zauważył na ostatnim posiedzeniu, że inflacja może wzrosnąć w październiku do 13.3% i pozostać na wysokim poziomie przez większą część 2023 roku. Czy niższy od oczekiwanego odczyt może powstrzymać BOE przed podwyżką o 75 pb? Jest mało prawdopodobne. Jeśli inflacja spadnie poniżej 10%, jest mało prawdopodobne, że będzie dużo, a inflacja nadal będzie bardzo wysoka.
Dane z USA
USA opublikują również mnóstwo danych, które mogą zmienić decyzję FOMC z 75 pb do 50 pb, gdy spotka się ona 21 wrześniast. Dane te obejmują CPI, sprzedaż detaliczną, Philly Fed Manufacturing Index oraz Michigan Consumer Sentiment Index. Podobnie jak w Wielkiej Brytanii, najważniejszą publikacją danych będzie sierpniowy CPI. Oczekuje się, że główny druk spadnie do 8.1% r/r z 8.5% r/rw sierpniu (oraz z 9.1% r/rw lipcu). Jednak indeks nastrojów konsumenckich Michigan może wzbudzić pewne wątpliwości, ponieważ od kilku miesięcy jest bliski rekordowo niskiego poziomu. Ponadto składnik inflacyjny może mieć znaczenie, jeśli będzie wzrastać. Należy jednak pamiętać, że członkowie Rezerwy Federalnej będą w okresie wyłączenia przed posiedzeniem FOMC w następnym tygodniu. Dlatego przed spotkaniem rynki nie usłyszą żadnej odpowiedzi na dane.
Chiny dane
Chiny będą miały własny zrzut danych w piątek, kiedy opublikują produkcję przemysłową, sprzedaż detaliczną i stopę bezrobocia. Przypomnijmy, że w zeszłym miesiącu dane były fatalne, a LBCh obniżył stopy procentowe przed ich publikacją. W środę PBOC ogłosi wszelkie zmiany w rocznym MLF. Jeśli LBCh zdaje sobie sprawę, że piątkowe dane znów będą słabe, to czy wcześniej obniży stopy procentowe?
Zarobki
Publikacje o zarobkach będą nieliczne w ciągu najbliższego miesiąca. Ważne informacje o zarobkach w tym tygodniu są następujące:
ORCL, MANU, ADBE
Dane ekonomiczne
Biorąc pod uwagę wszystkie wspomniane wcześniej publikacje danych ekonomicznych, można było uznać ten tydzień za pracowity. No cóż, tak jest! Nie tylko są ważne dane z Wielkiej Brytanii, USA i Chin, ale także Australia opublikuje swoje zmiany w zatrudnieniu, a Niemcy opublikują indeks nastrojów gospodarczych ZEW. Inne ważne dane ekonomiczne, które zostaną opublikowane w tym tygodniu, to:
Poniedziałek
- Wielka Brytania: PKB (LIP)
- Wielka Brytania: Produkcja (LIP)
- Wielka Brytania: Bilans handlowy (lipiec)
- Wielka Brytania: Produkcja przemysłowa (LIP)
- USA: Oczekiwania inflacyjne konsumentów (AUG)
Wtorek
- Japonia: Duża produkcja BSI (Q3)
- Japonia: PPI (AUG)
- Australia: Wskaźnik zaufania konsumentów Westpac (SEP)
- Australia: Zaufanie biznesowe NAB (AUG)
- Niemcy: Finał CPI (AUG)
- Wielka Brytania: Zmiana liczby wnioskodawców (sierpień)
- Niemcy: Nastroje gospodarcze ZEW (SEP)
- USA: CPI (AUG)
Wednesday
- Chiny: roczne ogłoszenie MLF PBOC
- Japonia: Indeks Tankana Reutersa (SEP)
- Japonia: zamówienia na maszyny (JUL)
- Japonia: Finał produkcji przemysłowej (JUL)
- Wielka Brytania: Dane o inflacji (sierpień)
- UE: Produkcja przemysłowa (JUL)
- USA: PPI (AUG)
- Zapasy surowe
Czwartek
- Nowa Zelandia: PKB (Q2)
- Japonia: Bilans handlowy
- Australia: Zmiana zatrudnienia (sierpień)
- Australia: Biuletyn RBA
- UE: Bilans handlowy (JUL)
- UE: Wskaźnik kosztów pracy (Q2)
- UE: Wzrost płac (Q2)
- Wielka Brytania: Decyzja BOE w sprawie stóp procentowych **przełożona o 1 tydzień**
- Kanada: Rozpoczęcie mieszkań (AUG)
- USA: sprzedaż detaliczna (sierpień)
- USA: Indeks produkcji Fed w Filadelfii (SEP)
- USA: Indeks produkcji Empire State w Nowym Jorku (SEP)
- USA: Produkcja przemysłowa (sierpień)
- USA: Produkcja produkcyjna (sierpień)
Piątek
- Chiny: Indeks cen domów (AUG)
- Chiny: Produkcja przemysłowa (AUG)
- Chiny: sprzedaż detaliczna (sierpień)
- Chiny: Stopa bezrobocia (sierpień)
- Wielka Brytania: Sprzedaż detaliczna (AUG)
- UE: CPI ostateczna (AUG)
- USA: Nastroje konsumentów w stanie Michigan Prel (SEP)
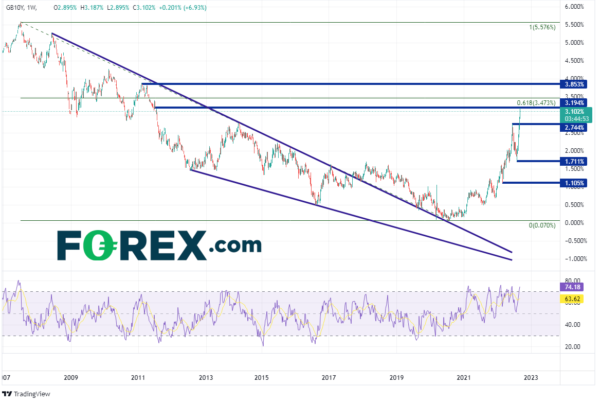
Wykres tygodnia: Tygodniowe 10-letnie zbiory w Wielkiej Brytanii
Źródło: Tradingview, Kamień X
Plony w Wielkiej Brytanii spadają od 1982 roku! Jednak skupiając się na tygodniowych ramach czasowych w ciągu ostatnich 15 lat, rentowność 10-letnich obligacji skarbowych spadła z najwyższego poziomu 5.576% w lipcu 2007 r. do 0.07% w lipcu 2020 r. W miarę jak spadek rentowności stawał się coraz mniejszy, spadający klin utworzyły się i rentowności wybiły się powyżej wzorca we wrześniu 2017 r., blisko 1.4%. Jednak rentowności nadal podążały za górną linią trendu w dół, ostatecznie osiągając minima z lipca 2020 r. na poziomie 0.70%. Od tego czasu 10-letnie stopy kapitalizacji w Wielkiej Brytanii rosły. W tym tygodniu rentowności osiągnęły najwyższy poziom od czerwca 2011 r., ponieważ oczekiwania na podwyżki stóp procentowych BOE wzrosły. Rentowności osiągnęły 3.187%. Pierwszym oporem jest wypełnienie luki z czerwca 2011 r. na poziomie 3.194%. Powyżej rentowności mogą przesunąć się do poziomu 61.8% zniesienia Fibonacciego z maksimów z lipca 2007 r. do minimów z lipca 2020 r., blisko 3.473%. Powyżej rentowności mogą wzrosnąć do maksimów z 2011 r. na poziomie 3.853%. Należy jednak zauważyć, że RSI znajduje się na terytorium wykupienia, co wskazuje, że 10-letnie stopy kapitalizacji w Wielkiej Brytanii mogą być gotowe na korektę. Pierwszy poziom wsparcia to maksima z czerwca na poziomie 2.744%, a następnie minima z pierwszego tygodnia sierpnia na poziomie 1.711%. Poniżej wsparcie znajduje się na lutowych minimach na poziomie 1.105%.
W tym tygodniu ludzie z całego świata złożą kondolencje z powodu śmierci królowej Elżbiety. W rezultacie spotkanie BOE zostało przesunięte o tydzień do 22 wrześniand. Nie oznacza to jednak, że będzie to wolny tydzień! Będzie wiele raportów z danymi ekonomicznymi do przejrzenia, ponieważ inwestorzy czekają na BOE i FOMC w następnym tygodniu! Trzymaj się mocno przez co może być niestabilny tydzień!
Miłego weekendu!




 Signal2forex.com - Najlepsze roboty i sygnały Forex


