
- Stopy: Czy rajd obligacji zostanie wznowiony po wczorajszym obniżeniu?
Wczorajszy wzrost światowych obligacji bazowych odetchnął z ulgą. Rentowności wzrosły o kilka punktów bazowych. Amerykańskie obligacje skarbowe radziły sobie gorzej pomimo rozczarowujących danych z rynku nieruchomości w USA i słabszego zaufania konsumentów. Nastroje wobec ryzyka pozostają dziś kluczowe dla notowań ze względu na lawinę członków EBC, m.in. wystąpienie prezydenta Draghiego i zaufanie konsumentów we Francji i Włoszech. - Waluty: Lepsze wyniki dolara pomimo miękkich danych
Wczoraj handel USD spotkał się ze sprzecznymi sygnałami. Dolar zyskał na wyższych różnicach stóp procentowych, mimo że dane z USA były w większości słabsze niż oczekiwano. Euro nie skorzystało na kontekście ryzyka. Dziś eko kalendarz jest cienki. Czy prezesi EBC wniosą bardziej zrównoważone spojrzenie na gospodarkę? Jeżeli tak, mogłoby to zapewnić euro pewną ochronę przed spadkiem
Nagłówki wschodu słońca
- Główne indeksy giełdowe w USA zamknęły się wczoraj na wzrostach od 0.5% do 0.7%. Dziś rano nastroje dotyczące ryzyka w Azji są bardziej zróżnicowane, przy gorszych wynikach Japonii i Korei oraz lepszych wynikach Chin.
- „Znaczne ryzyko”, że brexit może w ogóle nie nastąpić, popchnęło Borisa Johnsona w kierunku poparcia „pseudo-brexitu” premier May. Twardogłowy Brexit Rees-Mogg dokonał podobnej zmiany wcześniej. W zamian chcą dymisji premiera.
- Bank centralny Nowej Zelandii (RBNZ) pozostawił główną stopę procentową na niezmienionym poziomie 1.75%, ale gubernator Orr stwierdził, że bardziej prawdopodobny kierunek ich następnego ruchu jest w dół. NZD/USD spadł z 0.77 do 0.76, a rynki dyskontowały obniżkę stóp procentowych z 19 sierpnia.
- Zyski chińskiego przemysłu spadły najbardziej od 2011 r. w styczniu i lutym (-14% r/r), przy słabych wynikach przemysłu samochodowego, producentów metali żelaznych i przemysłu chemicznego. Księżycowy Nowy Rok odegrał niewielką negatywną rolę.
- Stephen Moore, który najprawdopodobniej zostanie nominowany przez prezydenta USA Trumpa na wolne miejsce w zarządzie Fed, opowiedział się za natychmiastową zmianą kursu poprzez obniżkę stóp procentowych o pół punktu procentowego.
- Turecki bank centralny przeprowadził operacje „tylnymi drzwiami”, aby wesprzeć spadającą walutę. Waluta weszła w tryb wyprzedaży przed wyborami samorządowymi. Kurs EUR/TRY jest obecnie nieco na północ od 6, w porównaniu z 6.6 w poniedziałek.
- Dzisiejszy kalendarz ekologiczny zawiera dane drugiej kategorii. Kilku osobistości EBC przemawia na konferencji banku centralnego. Niemcy i USA wykorzystują rynek obligacji. W brytyjskim parlamencie odbywa się orientacyjne głosowanie nad scenariuszami brexitu
Waluty: Nadwyżka dolara pomimo miękkich danych
USD radzi sobie lepiej nawet przy poprawie nastawienia do ryzyka
Napięcia na światowych rynkach wczoraj osłabły. Akcje i rentowności odbiły po zeszłotygodniowej korekcie. Dane dotyczące EMU (niemiecko-francuskie zaufanie) były mieszane. Dane z USA (w tym zaufanie konsumentów) były w większości słabsze od oczekiwań. W przeciwieństwie do poprzedniego tygodnia, nie spowodowało to dalszego pozycjonowania poza ryzykiem. Rentowności wzrosły na początku sesji, ale później spadły. Na koniec dnia spread amerykańsko-niemiecki nadal się poszerzał, wspierając dolara. Euro nie skorzystało na relatywnie lepszych danych i lepszym nastawieniu do ryzyka. Rosnąca niepewność dotycząca Brexitu mogła mieć niewielki negatywny wpływ na euro. EUR/USD zamknął się na poziomie 1.1266 (z 1.1312). USD/JPY zamknął się na poziomie 110.64, blisko szczytu sesji. Dominowała siła dolara.
Dziś rano notowania azjatyckich indeksów giełdowych są mieszane. Utrzymuje się niepewność co do kondycji światowej gospodarki, a potencjalny wynik rozmów handlowych między USA a Chinami pozostaje niejasny. USD/JPY (obszar 110.60) utrzymuje wczorajszy wzrost. EUR/USD (obszar 1.1260) pozostaje w defensywie. Dolar kiwi stracił na wartości, gdy RBNZ w swoim oświadczeniu politycznym wskazał, że kolejnym ruchem w zakresie stóp procentowych będzie raczej obniżka. Para NZD/USD spadła z obszaru 0.69+ do osi 0.68.
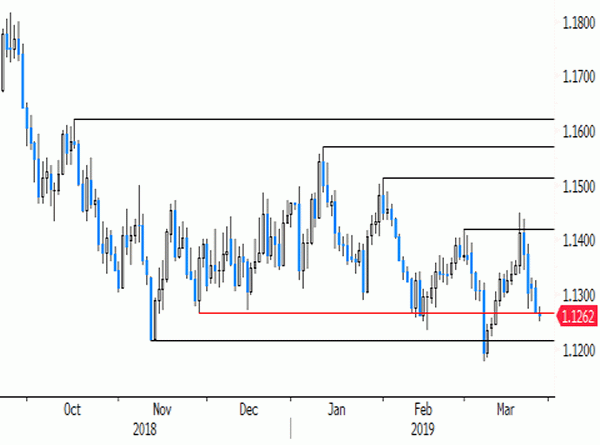
Obecnie kalendarz ekologiczny jest wąski i obejmuje jedynie pewne dane z państw członkowskich UGW. W USA bilans handlowy często dostarcza sprzecznych danych dla handlu walutami. Wystąpi wielu prezesów EBC, w tym prezes Draghi i główny ekonomista Peter Praet. EBC „doprecyzował” swoje wytyczne już na marcowym posiedzeniu, ale rynki będą z niecierpliwością czekać na opinię mówców na temat wzrostu i inflacji (oczekiwania). Wyważony przekaz konferencji we Frankfurcie mógłby teoretycznie nieznacznie wesprzeć euro. Trzeba przyznać, że przynajmniej wczoraj dolar radził sobie lepiej w kontekście, który sam w sobie nie sprzyjał USD. Brexit pozostaje także dziką kartą dla handlu euro. EUR/USD dryfuje dalej na południe w przedziale 1.2/1.15 MT. Nastroje w euro pozostają niestabilne, ale dane z USA również stają się bardziej mieszane. Na razie podtrzymujemy pogląd, że nie ma istotnego powodu, aby EUR/USD wybił się poniżej wsparcia 1.1187/1.12 w trwały sposób, nawet jeśli rozumiemy, że ryzyko spadków wzrosło.
Funt szterling nieznacznie zyskał wczoraj na wartości, gdy członkowie partii konserwatywnej popierającej brexcit wykazali gotowość do poparcia porozumienia May. Jednakże niepewność co do Brexitu pozostaje wysoka w związku z dzisiejszymi orientacyjnymi głosowaniami w Parlamencie. Pytanie brzmi, czy większe znaczenie zwolenników brexitu w procesie negocjacyjnym w Wielkiej Brytanii będzie z czasem korzystne dla funta szterlinga. Na razie unikamy długich ekspozycji na funta szterlinga, o ile ryzyko binarne pozostaje tak wysokie, jak obecnie
EUR/USD: dolar radzi sobie lepiej od euro pomimo poprawy nastrojów w zakresie ryzyka i rozczarowujących danych z USA
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


