
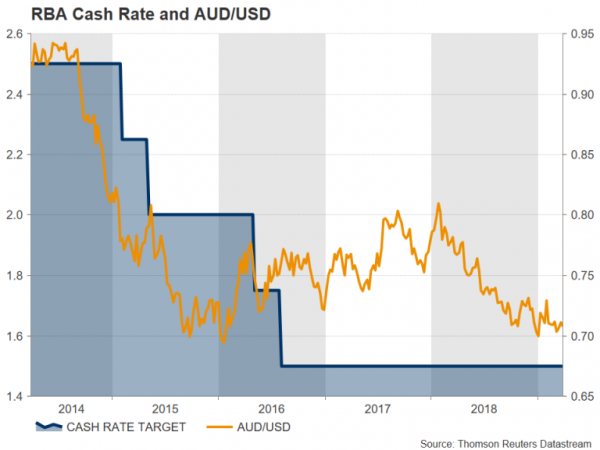
W nadchodzącym tygodniu rynki obligacji pozostaną na krawędzi, ponieważ Bank Rezerw Australii może stać się kolejnym bankiem centralnym, który przyjmie gołębie stanowisko i prawdopodobnie wzmocni ucieczkę w bezpieczne miejsce, co spowodowało gwałtowny spadek rentowności obligacji skarbowych. Kolejnym katalizatorem zmienności rynku może być raport o zatrudnieniu w USA, który może odwrócić lub przedłużyć wzrost cen obligacji. Nie zabraknie danych z USA, a w porządku obrad znajdzie się wiele innych kluczowych publikacji, a nagłówki dotyczące Brexitu nie znikną w najbliższym czasie, gdy w brytyjskim parlamencie planowana jest większa liczba głosowań.
Rośnie presja na RBA, aby rozmawiać o obniżkach stóp procentowych
Po tym, jak w tym tygodniu Bank Rezerw Nowej Zelandii zasygnalizował, że możliwa jest obniżka stóp procentowych, jego australijski odpowiednik znajdzie się pod presją, aby wskazać podobną zmianę na wtorkowym posiedzeniu politycznym. Jednak po zaprzestaniu zaostrzania polityki pieniężnej dopiero w lutym może być za wcześnie, aby RBA zdecydowała się na kolejny duży krok, zwłaszcza że nie przestaje mieć nadziei, że silny rynek pracy wyprowadzi gospodarkę z trudnej sytuacji.
Jeżeli RBA nie zmieni swojego nastawienia, dolar australijski będzie podatny na ruchy wzrostowe po stratach z tego tygodnia, kiedy stracił sympatię do kiwi. Australijczyk może jednak doświadczyć jeszcze gwałtowniejszych spadków, jeśli bank centralny nie stanie się bardziej gołębi.
Jednak przed spotkaniem RBA chińskie wskaźniki PMI dla przemysłu mogą nadać ton australijskiej giełdzie. Oficjalny wskaźnik PMI dla przemysłu w Chinach zostanie opublikowany w niedzielę, a wskaźnik PMI dla przemysłu Caixin/Markit w poniedziałek. Prognozuje się, że oba indeksy pozostaną na obszarze spadków poniżej 50 przez kolejny miesiąc, ale jednocześnie oczekuje się, że albo wzrosną, albo utrzymają się na stałym poziomie, co sugeruje, że spowolnienie może osiągnąć dno.
Australijscy handlowcy będą również zainteresowani publikacją krajowych danych, które obejmą wskaźniki warunków biznesowych AIG dla produkcji i NAB w poniedziałek, pozwolenia na budowę w lutym we wtorek oraz dane handlowe w środę.
Ankieta BoJ Tankana ma na celu zasianie jeszcze większego niepokoju
Kolejnym bankiem centralnym, który niechętnie został zmuszony do ponownego rozważenia swojej ścieżki polityki, jest Bank Japonii. Po dokonaniu kilku poprawek w swojej eksperymentalnej polityce „ilościowego i jakościowego łagodzenia polityki pieniężnej przy kontroli krzywej dochodowości”, co przygotowało grunt pod ostateczne zakończenie programu, członkowie zarządu BoJ po raz kolejny debatują, czy w świetle pogarszającej się sytuacji gospodarczej nie należy jeszcze bardziej ułatwiać polityki środowiska na całym świecie i w Japonii.
Własne badanie BoJ – Tankan – powinno dostarczyć decydentom i inwestorom pewnych wskazówek co do wyników przedsiębiorstw w pierwszym kwartale i ich perspektyw na nadchodzący kwartał. Opublikowany w poniedziałek raport ma wykazać spadek zaufania we wszystkich sektorach gospodarki w I kwartale. Jednak w drugim kwartale, choć oczekuje się, że producenci staną się bardziej pesymistyczni, podmioty niebędące producentami prawdopodobnie zasygnalizują utrzymanie stabilnych nastrojów. Większym zmartwieniem mogą być jednak plany wydatków kapitałowych. Prognozuje się, że zarówno duże, jak i małe firmy odnotują w II kwartale spadek nakładów inwestycyjnych, co wskazywałoby na spowolnienie wzrostu PKB.
Jeśli badanie Tankana rozczaruje, jen może odczuwać presję spadkową. Inne dane, które należy obserwować poza Japonią w przyszłym tygodniu, to lutowe dane dotyczące wydatków gospodarstw domowych i wzrostu płac w piątek.
Protokoły EBC i wstępny CPI podkreślają słabość euro
W zeszłym tygodniu euro straciło na wartości, początkowo wzrastając po gołębim posiedzeniu Fed, ale później spadło pod wpływem słabych danych PMI dla strefy euro. W tym tygodniu doszło do większej sprzedaży euro po tym, jak szef EBC Mario Draghi zasugerował dalsze opóźnienia w podwyżce stóp procentowych, a negatywna presja prawdopodobnie utrzyma się w przyszłym tygodniu, gdy Europejski Bank Centralny opublikuje w czwartek sprawozdanie z marcowego spotkania politycznego.
Choć nie należy spodziewać się żadnych niespodzianek po marcowym protokole, w którym EBC przesunął harmonogram podwyżek stóp procentowych i ogłosił nową rundę tanich kredytów dla banków, prawdopodobnie uwypukli on ryzyko pogorszenia wzrostu gospodarczego i inflacji w strefie euro. Nie oczekuje się, aby dane ze strefy euro wyszły na korzyść wspólnej walucie.
Oczekuje się, że wstępny odczyt inflacji za marzec, który zostanie opublikowany w poniedziałek, pokaże, że zarówno główna, jak i bazowa stopa CPI utrzymają się na stałym poziomie odpowiednio 1.5% i 1.2% rok do roku. Inwestorzy będą także obserwować zamówienia w niemieckim przemyśle (czwartek) i produkcję przemysłową (piątek), mając nadzieję na oznaki wyhamowania załamania w przemyśle, które dotknęło największą gospodarkę strefy euro.
Więcej orientacyjnych głosów w sprawie Brexitu
Przyszły tydzień w brytyjskim kalendarzu gospodarczym będzie stosunkowo jasny, a jedynymi wartymi uwagi publikacjami będą indeksy PMI Markit/CIPS. Indeksy PMI dla przemysłu, budownictwa i usług publikowane są odpowiednio w poniedziałek, wtorek i środę. Jest jednak mało prawdopodobne, aby funt szterling odnotował znaczną reakcję na zwykle uważnie obserwowane wskaźniki aktywności, ponieważ nie wydaje się, aby dramat związany z Brexitem miał się wkrótce zakończyć.
Ponieważ nie udało się uzyskać większości parlamentarnej dla żadnej z ośmiu alternatywnych opcji brexitu poddanych głosowaniu w tym tygodniu, w poniedziałek odbędzie się kolejna tura głosowania. Jeśli najpopularniejsze opcje z pierwszej tury – unia celna i drugie referendum – zyskają na popularności w przyszłym tygodniu, funt może przeżyć znaczący wzrost. W międzyczasie nadal istnieje szansa, że premier May uda się przedłożyć umowę rozwodową przez parlament, poddając umowę o wystąpieniu pod nowe głosowanie w najbliższy piątek.
Raport NFP podkreślający napięty kalendarz w USA
Zapowiada się tydzień pełen danych w USA, a sprzedaż detaliczna rozpocznie się w poniedziałek. Po nieoczekiwanym grudniowym spadku o 1.6% miesiąc do miesiąca, oczekuje się, że w lutym umiarkowane ożywienie ze stycznia będzie kontynuowane, a analitycy prognozują wzrost o 0.3% m/m. Na poniedziałek poznamy także wskaźnik PMI dla przemysłu ISM, który według oczekiwań nieznacznie spadnie z 54.2 do 54.1 w marcu.
We wtorek zamówienia na dobra trwałe również mogą nakreślić nieco mniej optymistyczny obraz, gdyż oczekuje się, że w lutym spadną o 1.3% m/m. Jednak większy nacisk przed publikacją raportu o zatrudnieniu będzie czwartkowy PMI dla przemysłu ISM. Aktywność w sektorze pozaprodukcyjnym, który stanowi największą część amerykańskiej produkcji gospodarczej, prawdopodobnie w marcu spowolniła, a prognozowany wskaźnik PMI spadnie z 59.7 do 58.2.
Przechodząc do piątku, oczy wszystkich będą zwrócone na marcowy raport o zatrudnieniu w sektorze pozarolniczym, w miarę narastania obaw o siłę amerykańskiej gospodarki. W lutym utworzono zaledwie 20,000 170 miejsc pracy – zaskakująco niski wynik, częściowo wynikający z wpływu złej pogody. Oczekuje się jednak, że wzrost liczby miejsc pracy przyspieszy w marcu, a gospodarka utworzy 3.8 tys. stanowisk. Prognozuje się, że stopa bezrobocia utrzyma się w marcu na poziomie 3.4%, a dynamika wynagrodzeń również utrzyma się na poziomie XNUMX% r/r.
Wszelkie duże braki w danych w przyszłym tygodniu prawdopodobnie podsycą obawy przed recesją i spowodują spiralny spadek rentowności amerykańskich obligacji skarbowych, wywierając presję na dolara amerykańskiego. Dolar może również mieć trudności, jeśli rozmowy handlowe między USA i Chinami, które w Waszyngtonie rozpoczną kolejną rundę po spotkaniach w Pekinie w tym tygodniu, wskażą na zbliżanie się końca negocjacji. Dolar może stracić na pozytywnym wyniku rozmów ze względu na atrakcyjność jego bezpiecznej przystani podczas sporu handlowego.
Wreszcie Kanada opublikuje również w piątek dane dotyczące zatrudnienia. W lutym kanadyjska gospodarka utworzyła imponujące 55.9 tys. miejsc pracy. Kolejny solidny raport za marzec mógłby pomóc dolarowi kanadyjskiemu w złagodzeniu od 3-tygodniowych minimów, które osiągnęły w tym tygodniu, choć wariat prawdopodobnie miałby trudności z osiągnięciem jakichkolwiek znaczących zysków, biorąc pod uwagę gołębie nachylenie Banku Kanady.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


