
Dzisiejsza sesja azjatycka na rynkach forex jest względnie stabilna. W tym tygodniu jen jest jak dotąd najsilniejszy po umiarkowanej awersji do ryzyka. Inwestorzy obawiają się, że USA zaostrzą wojnę handlową z UE, mimo że nie zakończyły jeszcze negocjacji z Chinami. Karne i odwetowe cła nałożone przez USA i Chiny zostaną utrzymane w miarę przeciągania się rozmów. Dodatkowe cła między USA a UE będą kolejnym ogromnym ciosem dla światowej gospodarki.
Dolar australijski jest obecnie drugim najsilniejszym kursem tygodnia. Dzisiejsze spotkanie szybko odrobiło wcześniejszą stratę, po tym jak zastępca RBA Guy Debelle nie wniósł w swoim przemówieniu dodatkowej gołębiej postawy. Ekonomiści w dalszym ciągu spodziewają się dwóch obniżek RBA w tym roku. Jednak biorąc pod uwagę, że pierwszy z nich spodziewany jest w sierpniu, jest jeszcze trochę za wcześnie, aby RBA całkowicie zmieniło się w gołębie.
Dolar jest obecnie najsłabszym kursem w tym tygodniu, razem z frankiem szwajcarskim. Wyprzedaż amerykańskich akcji w tym tygodniu, przy rentowności 10-letnich obligacji ponownie poniżej 2.5, negatywnie wpływa na dolara. Funt szterling jest mieszany, ponieważ oczekuje się, że UE przyzna Wielkiej Brytanii i roczne elastyczne przedłużenie art. 45. Euro również jest mieszane, a ogłoszenie EBC może nie przynieść wielu wiadomości.
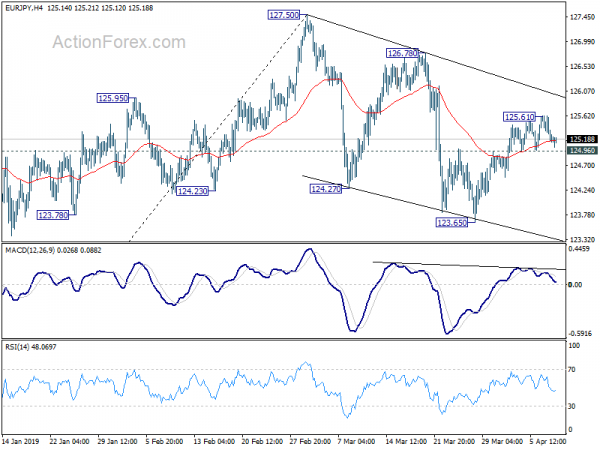
Technicznie rzecz biorąc, dynamika spadków dolara nieco osłabła po wczorajszej wyprzedaży. Jednak większy spadek dolara pozostaje na korzyść euro i jena. Ponadto, w miarę jak jen może zyskać na sile, w centrum uwagi będzie niewielkie wsparcie na poziomie 124.96 na EUR/JPY. Przełamanie będzie oznaczało zakończenie odbicia od 123.65 i przyniesie retest na tym wsparciu.
Na rynkach azjatyckich Nikkei traci obecnie -0.57%. HSI w Hongkongu spadł o -0.31%. SSE w Chinach w Szanghaju spadła o -0.08%. Singapore Strait Times wzrósł o 0.11%. Rentowność japońskich 10-letnich obligacji spadła o -0.0091 do -0.054. W nocy DOW spadł o -0.72%. S&P 500 spadł o -0.61%. NASDAQ spadł o -0.56%. Rentowność 10-letnich spadła o -0.02 do 2.499, poniżej 2.5.
UE Tusk proponuje elastyczne przedłużenie Brexitu o rok, tak aby Wielka Brytania mogła opuścić UE, kiedy tylko będzie na to gotowa
W liście do członka Rady Europejskiej prezydent Donald Tusk nalegał, aby państwa UE-27 rozpatrzyły na środowym posiedzeniu wniosek Wielkiej Brytanii o przedłużenie art. 50, aby „zrobiły wszystko, co w naszej mocy”, aby uniknąć nieuporządkowanego brexitu.
Tusk zauważył jednak, że „nie ma podstaw sądzić”, że ratyfikacja umowy o wystąpieniu zakończy się do końca czerwca. Ostrzegł również, że przyznanie przedłużenia do 30 czerwca „zwiększy ryzyko serii krótkich przedłużeń i nadzwyczajnych szczytów, tworząc nowe, przełomowe daty”.
Tym samym Tusk zaproponował „elastyczne przedłużenie”, które trwałoby tylko tyle, ile jest to konieczne i nie dłużej niż rok. Wielka Brytania może opuścić UE „kiedykolwiek będzie gotowa”. I, co ważne, długie przedłużenie zapewniłoby większą pewność i przewidywalność, podczas gdy Wielka Brytania mogłaby ponownie przemyśleć swoją strategię dotyczącą Brexitu.
Tusk określił także warunki przedłużenia: brak ponownego otwarcia umowy o wystąpieniu; brak rozpoczęcia negocjacji w sprawie przyszłości, z wyjątkiem Deklaracji Politycznej; Wielka Brytania musiałaby utrzymać lojalną współpracę także w tym kluczowym okresie, w sposób odzwierciedlający jej sytuację jako odchodzącego państwa członkowskiego.
UE i Chiny potwierdzają wszechstronne partnerstwo strategiczne we wspólnym oświadczeniu wydanym po szczycie
Szczyt UE-Chiny w Brukseli, w którym uczestniczyli przewodniczący Komisji Europejskiej Jean-Claude Juncker, przewodniczący Rady Europejskiej Donald Tusk i premier Chin Li Keqiang, zakończył się wczoraj siedmiostronicowym wspólnym oświadczeniem.
UE stwierdziła, że obie strony potwierdzają siłę swojego wszechstronnego partnerstwa strategicznego, swoją determinację we współpracy na rzecz pokoju, dobrobytu i zrównoważonego rozwoju, a także swoje zaangażowanie na rzecz multilateralizmu oraz poszanowanie prawa międzynarodowego i podstawowych norm regulujących stosunki międzynarodowe z Organizacją Narodów Zjednoczonych ( ONZ) w swej istocie. Obie strony zobowiązują się do przestrzegania Karty Narodów Zjednoczonych i prawa międzynarodowego, a także wszystkich trzech filarów systemu ONZ, a mianowicie pokoju i bezpieczeństwa, rozwoju i praw człowieka.
Krótko mówiąc, obie strony zobowiązały się do wspólnego zaangażowania w utrzymanie i aktualizację nakazów opartych na zasadach, w tym reformy WTO. Zostaną także zaplanowane rozmowy dwustronne w sprawie dotacji przemysłowych. Obaj obiecali, że nie będą wprowadzać przymusowego transferu technologii jako ceny inwestycji. Obydwa zobowiązują się do stworzenia równych warunków działania.
Fed Clarida: Płaska krzywa Philipsa sprawia, że zakotwiczenie długoterminowych oczekiwań inflacyjnych staje się ważniejsze
W przemówieniu wiceprzewodniczący Fed Richard Clarida stwierdził, że wydaje się, że neutralne stopy procentowe spadły w USA i za granicą. Ponadto „powszechnie oczekuje się, że ten globalny spadek r* będzie się utrzymywał przez lata”. Podkreślił znaczenie tej tendencji, ponieważ „przy założeniu niezmienionych warunków spadek neutralnych stóp procentowych zwiększa prawdopodobieństwo, że podstawowa stopa procentowa banku centralnego osiągnie efektywną dolną granicę (ELB) w przyszłych okresach pogorszenia koniunktury gospodarczej. A to z kolei „może utrudnić polityce pieniężnej wspieranie wydatków gospodarstw domowych, inwestycji przedsiębiorstw i zatrudnienia w czasie pogorszenia koniunktury oraz zapobieganie zbyt niskiemu spadkowi inflacji”.
Clarida wskazała na inną kluczową zmianę polegającą na zmniejszaniu się reakcji inflacji na niedobory zasobów. Oznacza to, że „wydaje się, że w krótkim okresie krzywa Phillipsa uległa spłaszczeniu, co sugeruje zmianę dynamicznej relacji między inflacją a zatrudnieniem”. Ostrzegł, że bardziej płaska krzywa Philipsa zwiększa koszt odwrócenia niepożądanego wzrostu długoterminowych oczekiwań inflacyjnych. A „bardziej płaska krzywa Phillipsa sprawia, że tym ważniejsze jest, aby długoterminowe oczekiwania inflacyjne pozostały zakotwiczone na poziomach zgodnych z naszym celem inflacyjnym wynoszącym 2 procent”.
Kuroda: BoJ stara się stworzyć pozytywny cykl gospodarczy, a nie tylko wzrost inflacji
W przemówieniu przed parlamentem gubernator BoJ Haruhiko Kuroda powiedział, że bank centralny nie dąży wyłącznie do podniesienia inflacji. Zamiast tego ma na celu stworzenie sytuacji, w której poprawią się warunki płac i zatrudnienia, a także zyski przedsiębiorstw. Oznacza to utworzenie „pozytywnego cyklu gospodarczego”.
Tymczasem Kuroda dodał, że cel inflacyjny na poziomie 2% pomaga w długoterminowej stabilności waluty. Jednak na razie inflacja prawdopodobnie oscyluje wokół 1%, ponieważ wzrost płac nie jest jeszcze wystarczająco szybki.
Niezależnie od tego minister finansów Taro Aso powiedział także parlamentowi, że samo podnoszenie inflacji „nie przyniesie niczego dobrego” bez poprawy warunków życia obywateli.
RBA Debelle: Rynek pracy i PKB stanowią wyraźny kontrast, a badania biznesowe znajdują się pomiędzy nimi
Dolar australijski odbija się od początkowej sprzedaży, po tym jak przemówienie zastępcy gubernatora RBA Guya Debelle powtórzyło większość ostatnich komunikatów. W jego komentarzach nie było żadnej dodatkowej gołębiej postawy.
Zauważył, że słabszy od oczekiwań wzrost PKB w drugiej połowie ubiegłego roku wynika przede wszystkim ze znacznie wolniejszego wzrostu konsumpcji. Głównym wyjaśnieniem jest niski wzrost dochodów gospodarstw domowych i rosnące oczekiwania, że prawdopodobnie pozostaną one niskie
Jednakże inne części PKB ewoluowały zasadniczo, zgodnie z oczekiwaniami. Inwestycje przedsiębiorstw poza górnictwem „rosną w szybkim tempie”. Eksport „nadal rósł zgodnie z oczekiwaniami”. Budownictwo mieszkaniowe jest na „historycznie wysokim poziomie”. Ponadto rynek pracy jest „zaskakująco silny”.
Debelle zauważyła, że „dwa spojrzenia na wzrost gospodarczy, jakie przedstawiają rynek pracy i dane dotyczące PKB, wyraźnie kontrastują”. Tymczasem „trzeci obiektyw w postaci ankiet biznesowych znajduje się pomiędzy nimi”. Zauważył też, że „napięcie podkreślone przez te różne spojrzenia na wzrost gospodarczy ma kluczowe znaczenie. Mamy nadzieję, że w nadchodzących miesiącach uda nam się rozwiązać to napięcie wraz z napływającymi danymi”.
MFW obniża prognozę globalnego wzrostu na 2019 r. do 3.3%, ale spodziewa się ożywienia w drugiej połowie roku
W raporcie World Economic Outlook MFW zrewidował prognozy globalnego wzrostu, ponieważ oczekuje się, że osłabienie w drugiej połowie 2018 r. utrzyma się w pierwszej połowie 2019 r. MFW spodziewa się spowolnienia w 70% światowej gospodarki. Globalny wzrost gospodarczy spadłby z 3.6% w 2018 r. do 3.3% w 2019 r., po korekcie w dół o -0.2%. Dokonano negatywnych rewizji dla kilku głównych gospodarek, w tym strefy euro, Ameryki Łacińskiej, Stanów Zjednoczonych, Wielkiej Brytanii, Kanady i Australii.
Niemniej jednak MFW w dalszym ciągu spodziewa się ponownego przyspieszenia wzrostu gospodarczego w drugiej połowie roku. Wsparcie otrzyma „znaczne złagodzenie polityki pieniężnej przez główne gospodarki”. Fed, EBC, BoJ i BoE „przyjęły bardziej akomodacyjne nastawienie”. W międzyczasie Chiny zwiększyły stymulację fiskalną i monetarną. Perspektywy napięć handlowych między USA a Chinami również „poprawiły się w miarę kształtowania się perspektywy zawarcia umowy handlowej”. „Globalna recesja nie jest uwzględniona w prognozach bazowych,
MFW utrzymywał jednak, że „istnieje wiele zagrożeń pogorszenia”, w tym napięcia handlowe, które mogą „mogą ponownie wybuchnąć i rzutować na inne obszary (takie jak przemysł samochodowy), powodując poważne zakłócenia w globalnych łańcuchach dostaw.: Wzrost w strefie euro i Chinach „może zaskoczyć minusem”. Ryzyko Brexitu pozostaje „podwyższone”.
Oto podsumowanie prognoz wzrostu (w porównaniu z prognozami styczniowymi):
- Świat w 2019 r. na poziomie 3.3% (spadek -0.2%)
- Świat w 2020 r. na poziomie 3.6% (bez zmian).
- USA w 2019 r. na poziomie 2.3% (spadek -0.2%)
- USA w 2020 r. na poziomie 1.9% (wzrost o 0.1%)
- Strefa euro w 2019 r. na poziomie 1.3% (spadek -0.3%)
- Strefa euro w 2020 r. na poziomie 1.5% (spadek -0.2%).
- Japonia w 2019 r. na poziomie 1.0% (spadek -0.1%).
- Japonia w 2020 r. na poziomie 0.5% (bez zmian).
- Chiny w 2019 r. na poziomie 6.3% (wzrost o 0.1%).
- Chiny w 2020 r. na poziomie 6.1% (spadek -0.1%).
EBC będzie wspierał i utrzymywał wytyczne forward
Decyzja w sprawie stóp procentowych EBC i konferencja prasowa to dwa główne tematy, na których skupiamy się w pracowitym dniu. Prezentowane będą także dane o PKB i produkcjach Wielkiej Brytanii, CPI w USA i protokoły FOMC. EBC bez wątpienia pozostawi politykę pieniężną bez zmian. Nie powinno być żadnych zmian w planie EBC także w zakresie forward Guide. Oznacza to, że będzie wskazywał na pozostawienie stóp procentowych na niezmienionym poziomie przynajmniej do końca 2019 roku. Szczegóły dotyczące TLTRO III powinny zostać ujawnione dopiero w czerwcu, a nie na tym posiedzeniu.
Jednak rynki mogą chcieć dowiedzieć się więcej na dwa tematy. Po pierwsze, z protokołów posiedzeń marcowych wynika, że niektórzy członkowie rzeczywiście opowiedzieli się za przedłużeniem forward wytyczne do pierwszego kwartału 2020 r. Prezydent Mario Draghi zostanie poproszony o bardziej szczegółowe omówienie dyskusji. Po drugie, komentarze członków z ostatnich tygodni dały podstawę do możliwości przejścia na system „stopniowej stopy depozytowej” w celu ratowania rentowności banku.
Oto kilka sugerowanych odczytów:
Na froncie danych
Krajowy wskaźnik CGPI w Japonii wzrósł w marcu o 1.3% r/r wobec oczekiwań na poziomie 1.0% r/r. Zamówienia na maszyny wzrosły w lutym o 1.8% m/m wobec oczekiwań na poziomie 2.9% m/m. Zaufanie konsumentów australijskiego Westpac wzrosło w kwietniu o 1.9%.
Podczas sesji europejskiej omówione zostaną PKB Wielkiej Brytanii, bilans handlowy, produkcja przemysłowa i wytwórcza oraz produkcja budowlana. W dalszej części dnia USA opublikują protokoły CPI i FOMC.
Codzienna prognoza EUR / JPY
Dzienne czopy: (S1) 124.98; (P) 125.31; (R1) 125.49; Jeszcze….
EUR/JPY traci dynamikę po osiągnięciu 125.61, a nastawienie śróddzienne w pierwszej kolejności staje się neutralne. Z drugiej strony, przełamanie niewielkiego wsparcia na 124.96 będzie sugerować zakończenie odbicia od 123.65. A gwałtowny spadek z 127.50 nadal trwa. W pierwszej kolejności nastawienie śróddzienne zostanie obrócone w stronę spadkową w celu wsparcia 123.65. Pozytywem jest to, że powyżej 125.61 nastąpi wznowienie odbicia od 123.65 dla strefy oporu 126.78/127.50.
W szerszej perspektywie EUR/JPY utrzymuje się dobrze w średnioterminowym kanale spadkowym z 137.49 (najwyżej w 2018 r.). Utrzymuje się również poniżej 55-tygodniowej EMA (obecnie 127.53). Zatem trend spadkowy od 137.49 może nadal trwać w dół. Przełamanie 118.62 będzie celem długoterminowej strefy wsparcia 109.03/114.84. Z drugiej jednak strony, przełamanie 127.50 ugruntuje przypadek średnioterminowego odwrócenia tendencji wzrostowej. Wzrost z 118.76 powinien zamiast tego dotrzeć do kluczowego oporu na 133.12.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Krajowe CGPI Y / Y Mar | 1.30% | 1.00% | 0.80% | 0.90% |
| 23:50 | JPY | Zamówienia maszynowe M / M Lut | 1.80% | 2.90% | -5.40% | |
| 0:30 | AUD | Westpac Consumer Confidence Apr | 1.90% | -4.80% | ||
| 6:00 | JPY | Zamówienia narzędzi maszynowych Y / Y Mar P | -29.30% | |||
| 8:30 | GBP | Visible Trade Balance (GBP) Lut | -12.5B | -13.1B | ||
| 8:30 | GBP | Produkcja przemysłowa M / M Lut | 0.10% | 0.60% | ||
| 8:30 | GBP | Produkcja przemysłowa Y / Y Lut | -0.80% | -0.90% | ||
| 8:30 | GBP | Produkcja Produkcja M / M Lut | 0.20% | 0.80% | ||
| 8:30 | GBP | Produkcja Produkcja Y / Y Lut | -0.70% | -1.10% | ||
| 8:30 | GBP | Produkcja budowlana M / M Lut | -0.30% | 2.80% | ||
| 8:30 | GBP | PKB M / M Lut | 0.00% | 0.50% | ||
| 8:30 | GBP | Indeks usług 3M/3M lut | 0.40% | 0.50% | ||
| 11:45 | EUR | Decyzja w sprawie EBC | 0.00% | 0.00% | ||
| 12:30 | EUR | Konferencja prasowa EBC | ||||
| 12:30 | USD | CPI M / M Mar | 0.40% | 0.20% | ||
| 12:30 | USD | CPI Y / Y Mar | 1.80% | 1.50% | ||
| 12:30 | USD | CPI Core M / M Mar | 0.20% | 0.10% | ||
| 12:30 | USD | CPI Core Y / Y Mar | 2.10% | 2.10% | ||
| 14:30 | USD | Zapasy ropy naftowej | 2.8M | |||
| 18:00 | USD | Protokół z posiedzeń FOMC | ||||
| 18:00 | USD | Miesięczne oświadczenie budżetowe (USD) marzec | -194.7B | -234.0B |
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


