
Rynki finansowe zasadniczo znajdują się w trybie konsolidacyjnym w oczekiwaniu na rozpoczęcie jutro dwudniowego szczytu G20 w Osace w Japonii. Traderzy skupią się głównie na bezpośrednim spotkaniu Trumpa z prezydentem Chin Xi Jinpingiem. Istnieją duże nadzieje na jakąś formę porozumienia, która zapobiegnie dalszej eskalacji wojny handlowej. Słowa z obu stron w tym tygodniu nie były jednak miłe. Trump zagroził wprowadzeniem bardzo znacznych dodatkowych ceł, jeśli rozmowy ponownie się zerwą. Chiny obstają przy swojej własnej zasadzie i wzywają USA do skorygowania niewłaściwych praktyk.
Na rynkach forex jen jest jak dotąd najsłabszy, a za nim plasuje się euro. Niemiecki CPI przyspieszył w czerwcu do 1.6%, ale to nie pomaga wspólnej walucie. Dolar nie jest daleko od franka szwajcarskiego. Z drugiej strony, Sterling jest dziś najmocniejszy, ale na razie nie zmierza donikąd. Następne w kolejności najsilniejsze są Kiwi i Australijczyk.
W Europie indeks FTSE spada obecnie o -0.20%. DAX wzrósł o 0.26%. CAC spadł o -0.12%. Rentowność niemieckich obligacji 10-letnich spadła o -0.013 do -0.313. Wcześniej w Azji Nikkei wzrósł o 1.19%. HSI w Hongkongu wzrósł o 1.42%. China Shanghai SSE wzrosła o 0.69%. Singapore Strait Times wzrósł o 0.83%. Rentowność 10-letnich obligacji JGB w Japonii wzrosła z 0.0056 do -0.14.
Liczba nowych bezrobotnych w USA wzrosła o 10 tys. do 227 tys., a PKB za I kwartał wyniósł 1% w ujęciu rocznym
Liczba nowych bezrobotnych w USA wzrosła w tygodniu kończącym się 10 czerwca o 227 tys. do 22 tys., powyżej oczekiwań na poziomie 220 tys. Czterotygodniowa średnia ruchoma roszczeń początkowych wzrosła o 2.25 tys. do 221.25 tys. Liczba odszkodowań ciągłych wzrosła o 22 tys. do 1.688 mln w tygodniu kończącym się 15 czerwca. Czterotygodniowa średnia krocząca odszkodowań ciągłych wzrosła o 6.5 tys. do 1.687 mln.
Ostatecznie wzrost PKB w I kwartale wyniósł 1% w ujęciu rocznym, bez rewizji. .Rewizje w górę niemieszkaniowych inwestycji trwałych, eksportu, wydatków władz stanowych i lokalnych oraz mieszkaniowych inwestycji trwałych zostały zrównoważone przez korekty w dół wydatków na konsumpcję osobistą (PCE) i inwestycji w zapasy oraz rewizję w górę importu.
Spotkanie Trump-Xi potwierdzone o godzinie 0230:XNUMX GMT w sobotę
Potwierdzono, że spotkanie Trump-Xi na marginesie G20 w Japonii odbędzie się w sobotę o godzinie 0230 GMT. South China Morning Post w Hongkongu poinformował, że warunki powstrzymania dalszej eskalacji taryf są już uzgodnione. A porozumienie zostanie przedstawione po spotkaniu w formie skoordynowanych komunikatów prasowych, a nie wspólnego oświadczenia.
Publiczne komentarze dotyczące 25-procentowych ceł na chiński import o wartości 300 mld USD, w zasadzie w całości nieopodatkowany, miałyby zakończyć się 2 lipca. Trump mógłby formalnie podjąć decyzję o rozpoczęciu nakładania ceł bardzo szybko, gdyby negocjacje handlowe ponownie się załamały. Trump również wyraził się wczoraj bardzo jasno i powiedział: „Wprowadziłbym dodatkowe taryfy, bardzo znaczne dodatkowe taryfy, jeśli to nie zadziała, jeśli nie zawrzemy umowy”.
Chiny upierają się przy kluczowych kwestiach poruszanych w rozmowach handlowych z USA
Przed sobotnim spotkaniem Xi-Trump w Japonii Chińczycy powtórzyli swoje twarde stanowisko. Rzecznik Ministerstwa Handlu Gao Feng ostrzegł, że podczas negocjacji handlowych „należy odpowiednio zająć się głównymi obawami Chin”. Dodał: „Mamy nadzieję, że strona amerykańska porzuci swoje złe praktyki i uda nam się rozwiązać problemy w drodze równego dialogu i współpracy”. Gao nalegał także, aby USA „natychmiast anulowały sankcje nałożone na chińskie firmy, w tym Huawei, aby nalegać na zdrowy i stabilny rozwój stosunków chińsko-amerykańskich”.
Rzecznik Ministerstwa Spraw Zagranicznych Geng Shuang powiedział także, że „Chińczycy nie boją się presji i nigdy nie kupują tego rodzaju strategii”, odnosząc się do groźby celnej Trumpa. Ostrzegł też, że „rozpoczęcie wojny handlowej i dodanie ceł szkodzi sobie i innym”.
Z drugiej strony WSJ poinformował, że Xi będzie nalegał na zniesienie zakazu wobec Huawei w ramach zestawu warunków, zanim Chiny powrócą do stołu negocjacyjnego. Xi mógłby także zwrócić się do USA o zniesienie wszystkich karnych ceł i zaprzestanie wysiłków mających na celu nakłonienie Chin do kupowania jeszcze większej ilości towarów eksportowanych z USA, niż Xi zapowiadał w grudniu.
Nastroje gospodarcze w strefie euro spadły do 103.3, co stanowi największy spadek zaufania w przemyśle od ośmiu lat
Wskaźnik nastrojów gospodarczych w strefie euro spadł w czerwcu z -1.9 do 103.3, poniżej oczekiwań na poziomie 104.7. Do pogorszenia przyczynił się spadek zaufania do przemysłu (-2.7 do -5.6) i usług (-1.1 do 11.0). Spadek zaufania w przemyśle był największy od ośmiu lat. Po raz pierwszy od 2013 roku jest także poniżej długoterminowej średniej. Z drugiej strony poprawiła się pewność w handlu detalicznym (+1 do 0.1) i budownictwie (+3.6 do 7.7). Ponadto wskaźnik ESI spadł we wszystkich największych gospodarkach strefy euro, najbardziej w Niemczech (-2.9), a następnie we Włoszech, Holandii (w obu przypadkach -1.5), Francji (-1.0) i Hiszpanii (-0.6).
Wskaźnik klimatu biznesowego spadł z -0.13 do 0.17, poniżej oczekiwań na poziomie 0.28. Pogorszyły się oczekiwania produkcyjne menedżerów, ich poglądy na temat ksiąg zamówień ogółem i eksportu oraz poziomu zapasów. Poprawiły się jedynie oceny dotychczasowej produkcji.
CPI w Niemczech przyspieszył w czerwcu do 1.6% r/r, powyżej oczekiwań na poziomie 1.4% r/r.
Zaufanie biznesowe ANZ w Nowej Zelandii spadło do -38.1
Zaufanie biznesowe ANZ w Nowej Zelandii spadło w czerwcu do -38.1 z -32.0. Gorzej wypadło rolnictwo (-54.5), następnie budownictwo (-42.3) i przetwórstwo (-41.4). Activity Outlook również spadł z 8.5 do 8.0.
ANZ zauważył: „Perspektywy dla gospodarki są mętne. W obecnym stanie rzeczy nie ma powodu, aby gospodarka wpadła w głęboką dziurę. Ceny towarów są dobre, stopy procentowe są na rekordowo niskim poziomie, a rynek pracy jest napięty. Gospodarka boryka się jednak z problemami kredytowymi i kosztowymi, a perspektywy globalne pogarszają się. Jeśli chodzi o to drugie, pomimo tego, że nasze ceny surowców były odporne, ryzyko wydaje się zdecydowanie jednostronne. Ryzyko wzrostu dla wzrostu wydaje się nieliczne, a ponieważ perspektywy inflacji nie są zgodne z docelowym punktem środkowym, spodziewamy się jeszcze dwóch cięć OCR w tym roku”.
Prognoza średniookresowa w GBP / USD
Dzienne czopy: (S1) 1.2664; (P) 1.2664; (R1) 1.2709; Jeszcze….
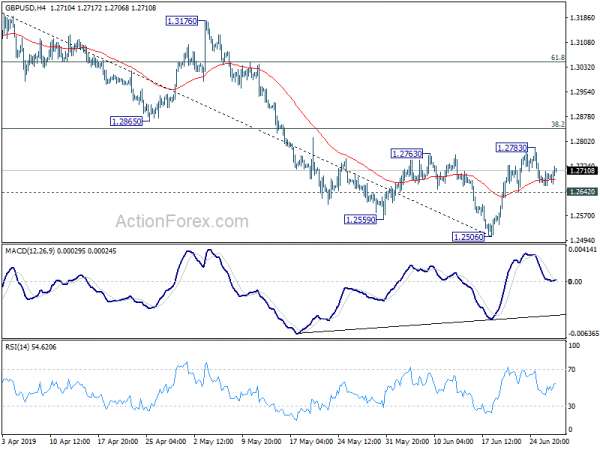
GBP/USD delikatnie odrabia straty po wyciągnięciu wsparcia z 4-godzinnej 55 EMA. Nastawienie śróddzienne pozostaje neutralne, a perspektywy niezmienione. Przy niezmiennym niewielkim wsparciu na 1.2642, korekcyjne odbicie od 1.2506 może nadal trwać wyżej. Jednak wzrost powinien być ograniczony przez zniesienie 38.2% z 1.3381 do 1.2506 przy 1.2840. Z drugiej strony, przełamanie niewielkiego wsparcia przy 1.2642 spowoduje powrót śróddziennego nastawienia do ponownego testu minimum na 1.2506. Jednakże trwałe przełamanie 1.2840 przyniesie silniejszy wzrost do 61.8% zniesienia przy 1.3047 w następnej kolejności.
Patrząc szerzej, trend spadkowy z 1.4376 (najwyższego poziomu z 2018 r.) nadal trwa. Przełamanie 1.2391 byłoby celem testu długoterminowego dna 1.1946 (najniżej z 2016 r.). Na razie nie spodziewamy się tam jeszcze zdecydowanego wybicia. W związku z tym uwaga zostanie skupiona na dolnym sygnale, gdy zbliża się on do 1.1946. W każdym razie perspektywa średnioterminowa pozostanie niedźwiedzia tak długo, jak utrzyma się opór na poziomie 1.3381, w przypadku silnego odbicia.
Aktualizacja wskaźników gospodarczych
| GMT | Ccy | Wydarzenia | Aktualne | Prognoza | Poprzednie | Ulepszony |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Handel detaliczny Y / Y maj | 1.20% | 1.20% | 0.50% | 0.40% |
| 01:00 | NZD | ANZ Business Confidence Jun | -38.1 | -32 | ||
| 09:00 | EUR | Wskaźnik klimatu gospodarczego strefy euro cze | 0.17 | 0.28 | 0.3 | |
| 09:00 | EUR | Zaufanie gospodarcze strefy euro Jun | 103.3 | 104.7 | 105.1 | 105.2 |
| 09:00 | EUR | Strefa euro Pewność przemysłowa Jun | -5.6 | -3 | -2.9 | |
| 09:00 | EUR | Eurozone Services Confidence Jun | 11 | 12.4 | 12.2 | 12.1 |
| 09:00 | EUR | Zaufanie konsumentów strefy euro Jun F | -7.2 | -7.2 | -7.2 | -6.5 |
| 12:00 | EUR | Niemiecki CPI M / M Jun P | 0.30% | 0.20% | 0.20% | |
| 12:00 | EUR | Niemiecki CPI Y / Y Jun P | 1.60% | 1.40% | 1.40% | |
| 12:30 | USD | PKB w ujęciu rocznym Q1 T | 3.10% | 3.10% | 3.10% | |
| 12:30 | USD | Indeks cen PKB Q1 T | 0.90% | 0.80% | 0.80% | |
| 12:30 | USD | Wstępne roszczenia bezrobotnych (JUN 22) | 227 tysięcy | 220 tysięcy | 216 tysięcy | 217 tysięcy |
| 14:00 | USD | Oczekuje sprzedaży w domu M / M maj | 1.00% | -1.50% | ||
| 14:30 | USD | Przechowywanie gazu ziemnego | 115B |
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


