
Kto zyska na bólu Chin? Głównie Wietnam, Meksyk i strefa euro
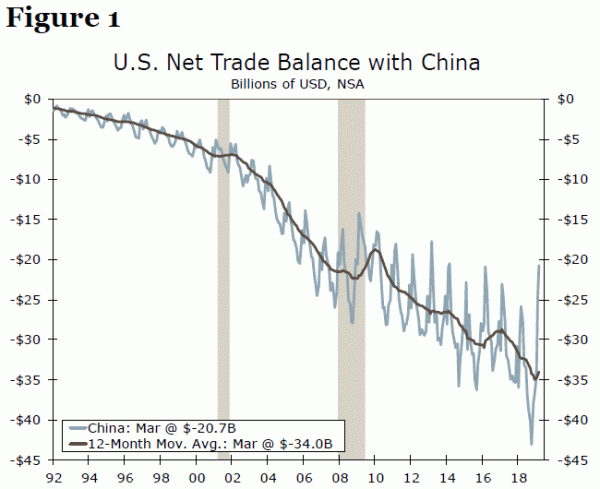
Cła ograniczyły import do Stanów Zjednoczonych z Chin i odwróciły (przynajmniej tymczasowo) trwającą od kilkudziesięciu lat ekspansję deficytu handlowego USA z tym krajem (wykres 1). Jednak wojna handlowa nie zmniejszyła całkowitego importu ani nie wpłynęła na ogólny deficyt handlowy (wykres 2). W rzeczywistości od początku 2017 r. deficyt handlowy wzrósł o 16.8%. Być może ostatecznie produkcja przeniesie się z powrotem do Stanów Zjednoczonych, ale jak dotąd nie ma zbyt wielu dowodów na poparcie tego przypuszczenia.1 Zamiast tego krajowi importerzy przekierowują zagraniczne łańcuchy dostaw. W tym raporcie specjalnym przyglądamy się, jak ta globalna zmiana wpłynęła na handel w USA i jakie gospodarki na tym skorzystały. Jest jeszcze wcześnie, ale nie jest za wcześnie, aby wyciągnąć wnioski z tego, co dane mówią nam o tym, kto czerpie korzyści z wojny handlowej. Zwycięzcy różnią się w zależności od branży, ale głównymi dobroczyńcami wydają się być Wietnam, Meksyk i strefa euro.
Uwaga: nasi programiści opracowali rentowny robot forex z niskim ryzykiem i stabilnym zyskiem!
Jak zmierzyć coś takiego?
Pierwszym krokiem naszej analizy jest identyfikacja największych kategorii importu z Chin, aby uchwycić migawkę sprzed wojny handlowej. Cła na różne chińskie towary o wartości 200 miliardów dolarów weszły w życie we wrześniu 2018 r., chociaż cła na stal i aluminium weszły w życie w czerwcu ubiegłego roku, a inne cła wpływające na Chiny (na panele słoneczne i pralki) sięgają początku 2018 r. Na tej podstawie wybraliśmy rok 2017, czyli rok poprzedzający wprowadzenie poszczególnych taryf.
W 2017 r. trzy największe kategorie importu z Chin do USA to komputery, elektronika oraz maszyny i pozostała produkcja2. Łącznie te trzy kategorie obejmowały 60% całego importu USA z Chin w 2017 r.
Następnym krokiem jest przyjrzenie się, jak zmienił się handel z innymi gospodarkami zagranicznymi w pierwszych czterech miesiącach tego roku w porównaniu do 2017.3 r.XNUMX Przeanalizowaliśmy dane dotyczące handlu USA z resztą świata, aby zidentyfikować kraje, z których Stany Zjednoczone pozyskują towary z tych samych czterech gospodarek. kategorie w celu ustalenia, które gospodarki zagraniczne odniosły największe korzyści z nałożenia ceł na Chiny.
Jak to robimy: Dla każdej z trzech zidentyfikowanych kategorii importu podzieliliśmy import z USA w ciągu pierwszych czterech miesięcy 2019 roku dla każdego kraju na świecie przez całkowity import z USA w tej kategorii. Daje nam to „globalny udział w imporcie USA” dla każdego kraju. Następnie porównujemy ten globalny udział w imporcie za pierwsze cztery miesiące 2019 r. z porównywalnym udziałem w 2017 r. Odejmując udział w 2017 r. od udziału w 2019 r., jesteśmy w stanie określić, które gospodarki zagraniczne odnotowały największy wzrost swojego udziału w przywozu dla tej kategorii.
R2-D2, wiesz, że lepiej nie ufać dziwnemu komputerowi
Żadna kategoria nie jest bardziej istotna w stosunkach handlowych USA z Chinami niż komputery i sprzęt peryferyjny. W 2017 r. na tę kategorię przypadało ponad jedna trzecia całego importu z Chin. Ale dalej, spójrzmy na import z Chin jako udział w całkowitym imporcie USA w tej kategorii, a zobaczymy, że Chiny są najważniejszym źródłem importu do Ameryki, zapewniającym 46% całego importu i obejmującym (zdecydowanie) największy udział w światowym imporcie komputerów .
Nawet w obliczu ceł i szeroko nagłośnionej walki z chińską firmą Huawei, producentem zróżnicowanych technologii i produktów elektroniki użytkowej, Chiny pozostają głównym zagranicznym źródłem tej kategorii. Oznacza to, że w ciągu pierwszych czterech miesięcy 35.8 r. udział ten spadł do zaledwie 2019%.
Chociaż więc rola Chin jako zagranicznego źródła produktów komputerowych jest nadal znacząca, wyraźnie słabnie pod presją ceł. Które zagraniczne gospodarki przejmują zatem luki w obliczu zmian w łańcuchach dostaw?
Wietnam zwiększył ponad dwukrotnie swój udział w imporcie komputerów do USA do 6.2% w pierwszych czterech miesiącach 2019 r. z 2.9% udziału w 2017 r. Podwojenie eksportu z dnia na dzień spotkało się ze sceptycyzmem i wątpliwościami co do autentyczności Wietnamu jako prawdziwego, solidny producent całego tego nowego importu. Wzrost netto o 3.2 punktu procentowego był największym wzrostem spośród wszystkich krajów. Tajwan, światowy lider w dziedzinie półprzewodników, odnotował drugi co do wielkości wzrost udziału, zwiększając swój udział w imporcie sprzętu komputerowego z USA o 2.1 punktu procentowego.
Meksyk, Korea Południowa i strefa euro uzupełniły pięć największych gospodarek, które odrobiły zaległości w związku ze spadkiem udziału Chin w imporcie komputerów z USA.
Produkty elektryczne: 220, 221… cokolwiek potrzeba
Kategoria produktów elektrycznych obejmuje szereg kategorii konsumenckich dóbr trwałego użytku, takich jak pralki, suszarki i lodówki, a także mniejszy sprzęt gospodarstwa domowego. To druga co do wielkości kategoria, jaką Chiny dostarczyły do Stanów Zjednoczonych w 2017 roku. Jednak z racji tego, że kategoria ta obejmuje pralki, została objęta cłami w styczniu 2018 roku, osiem miesięcy wcześniej niż szerszy koszyk chińskich towarów, który weszło w życie we wrześniu 2018 r. Zatem przynajmniej część tej kategorii ma dłuższą historię podlegania cłom.
Kiedy przyjrzymy się, jak importerzy zmieniają łańcuchy dostaw w przypadku tej kategorii, stwierdzamy, że Meksyk jest największym beneficjentem. To powiedziawszy, jeszcze przed wejściem ceł w życie Meksyk był już drugim co do wielkości zagranicznym dostawcą sprzętu elektronicznego do Stanów Zjednoczonych. Taryfy mogły pomóc ugruntować rolę Meksyku jako amerykańskiego dostawcy produktów elektronicznych, mimo że w ciągu ostatniej dekady odnotowano w tym kraju tendencję do poprawy (wykres 5). Aby uzyskać bardziej „czystą” substytucję taryfową, Wietnam oferuje kolejny zaskakujący wzrost dostaw sprzętu elektronicznego przeznaczonego do Stanów Zjednoczonych (rysunek 6). Strefa euro, Malezja i Tajlandia również odnotowały wzrost udziału w imporcie elektroniki z USA.
Ewolucja przemysłowa
Nasza trzecia i ostatnia kategoria łączy produkcję różnorodną ze znacznie większą produkcją sprzętu. Kategoria ta obejmuje między innymi sprzęt rolniczy, maszyny ogólnego przeznaczenia, sprzęt do trawników i ogrodów, komponenty HVAC i sprzęt budowlany. Ponieważ udział Chin w amerykańskim rynku sprzętu został zmniejszony w wyniku trwającej wojny handlowej, gdzie Ameryka zwróciła się, aby nadrobić niedobory?
Japonia od dawna jest kluczowym partnerem importowym w tej kategorii, a jej udział w tym państwie wyspiarskim w pierwszych czterech miesiącach 9.8 r. wzrósł do 2019% z 9.0% importu maszyn z USA; to wystarczy, aby zająć pierwsze miejsce pod względem największego wzrostu od 2017 r. Meksyk i strefa euro zajmują drugie miejsce pod względem wzrostu udziału w imporcie maszyn z USA. Import maszyn z Meksyku i Japonii jest mniej więcej tej samej wielkości; oba mają około 10% udziału w całkowitym imporcie maszyn w USA. Strefa euro dostarcza mniej więcej tyle samo, co Meksyk i Japonia razem wzięte; wyniósł 21.3% w pierwszych czterech miesiącach 2019 r. Udział Chin w tym samym okresie wyniósł 22.2% i szybko spadał z 26.3% udziału, jaki osiągnęły w 2017 r. Bez szybkiego rozwiązania wojny handlowej prawdopodobne jest, że strefa euro wyprze Chiny największym zagranicznym źródłem importu maszyn z USA.
Wniosek
Kiedy Chiny przystąpiły do Światowej Organizacji Handlu w 2001 r., deficyt handlowy USA z Chinami wynosił około 83 miliardów dolarów. Deficyt ten wzrósł do ponad czteroipółkrotnie większej wartości w ciągu 16 lat, do 375 miliardów dolarów w 2017 r. Cła nałożone na chiński import odwróciły tę tendencję, ponieważ Stany Zjednoczone importowały mniej z Chin w ciągu pierwszych czterech miesięcy tego roku.
Ale ogólnie Stany Zjednoczone nie importują mniej. W rzeczywistości od początku 2017 r. deficyt handlowy wzrósł o 16.8%. Wobec braku wyraźnych dowodów na to, że krajowa produkcja w USA rekompensuje spadek importu chińskich towarów, dane dotyczące handlu mówią nam, dokąd zmierzają amerykańscy importerzy.
Jak staraliśmy się opisać w tym raporcie, zwycięzcy różnią się w zależności od branży, ale głównymi dobroczyńcami są Wietnam, Meksyk i strefa euro. To, czy z dnia na dzień przeniesienie się do Wietnamu w przypadku szeregu kluczowych kategorii, stanowi rzeczywiste przejście, czy tylko grę pozorną, wykracza poza zakres tego raportu. Być może jednak ważniejsze jest to, że zamiast pobudzać produkcję krajową, cła przenoszą globalne łańcuchy dostaw do innych zagranicznych partnerów handlowych.
1 W naszej analizie przeanalizowaliśmy produkcję krajową w USA według kodu NAICS dla czterech branż, które łącznie stanowią 60% chińskiego importu. Żadna z tych kategorii nie wykazała jeszcze zauważalnego odejścia od tendencji wzrostowej od czasu wprowadzenia ceł.
2 W przypadku kategorii używamy kodów klasyfikacji przemysłu Ameryki Północnej, w szczególności: (334) produkcja komputerów i sprzętu peryferyjnego, którą nazywamy „komputerami”, (335) produkcja sprzętu elektrycznego, urządzeń i komponentów, którą nazywamy „elektroniką”. Łączymy (339) produkcję różną i (333) produkcję maszyn i na potrzeby niniejszego raportu oba rodzaje działalności nazywamy po prostu „maszynami i inną produkcją”. Uwaga: kategoria (315) odzieży znalazłaby się w pierwszej piątce, ale pominęliśmy ją, ponieważ cła nie mają jeszcze zastosowania do odzieży z Chin.
3 Wobec braku łatwo dostępnych danych wyrównanych sezonowo, pierwsze cztery miesiące 2019 r. porównujemy z całym rokiem 2017 w oparciu o zasadę niewyrównaną sezonowo. Przeglądając dane za poprzedni rok, przydział akcji za pierwsze cztery miesiące wskazuje na tendencje całoroczne.
Przegląd Signal2forex




 Signal2forex.com - Najlepsze roboty i sygnały Forex


