
Kontenerowiec zacumowany w terminalu kontenerowym w Pireusie w Grecji 6 czerwca 2016 r.
Alkis Konstantinidis | Reuters
Podczas gdy inwestorzy szukają wskazówek na temat kondycji światowej gospodarki, jednostka badawczo-analityczna S&P Global stwierdziła, że „ukryty” segment dłużników wykazuje wczesne oznaki kłopotów.
Ci pożyczkobiorcy to małe firmy, które nie są oceniane przez S&P Global Ratings, zgodnie z siostrzanym oddziałem agencji, S&P Global Market Intelligence. Rating kredytowy to ocena zdolności rządu lub firmy do spłaty zadłużenia.
Istnieje wiele powodów, dla których pożyczkobiorcy nie chcą ubiegać się o rating kredytowy, w tym oszczędność kosztów, rzadkie wydawanie obligacji i znajomość marki przez inwestorów. Znane firmy, które w przeszłości zrezygnowały z ratingu kredytowego, to włoski luksusowy dom mody Prada i niemiecka marka odzieży sportowej Adidas.
Podmioty bez ratingu są jak kanarek w kopalni. To oni zwykle zaczynają spłacać zobowiązania jako pierwsi — zanim pojawią się problemy wśród ocenianych podmiotów — ponieważ są słabszym ogniwem.
Michelle Cheong
dyrektor, S&P Global Market Intelligence
Generalnie jednak wiele podmiotów bez ratingu kredytowego S&P to małe firmy, które prawdopodobnie będą pierwszymi ofiarami spowolnienia gospodarczego, powiedziała Michelle Cheong, dyrektor i globalny lider ds. rozwoju produktów w zakresie danych rozwiązań kredytowych w S&P Global Market Intelligence.
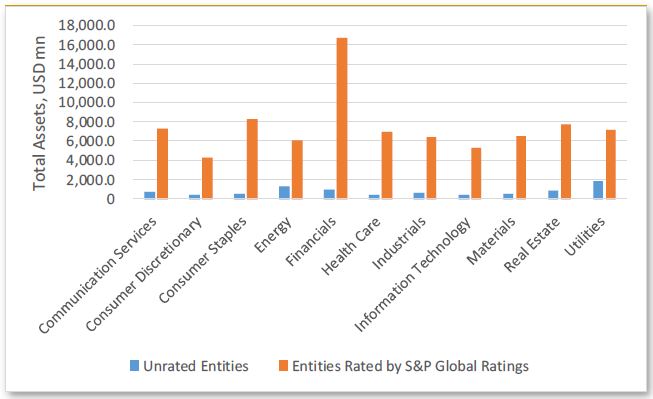
Ta grupa jest „bardzo ukryta, pod radarem”, powiedział Cheong w rozmowie telefonicznej z CNBC w poniedziałek. Dzieje się tak dlatego, że pożyczkobiorcy bez ratingu są łącznie znacznie mniejsi: ich łączne aktywa konsekwentnie wynoszą mniej niż 10% ich ocenianych rówieśników w ciągu ostatnich pięciu lat.
„Podmioty bez ratingu są jak kanarek w kopalni. To one zazwyczaj zaczynają spłacać zobowiązania jako pierwsze – zanim pojawią się problemy wśród ocenianych podmiotów – ponieważ są słabszym ogniwem” – dodała.
Suma aktywów w podziale na podmioty oceniane i nieposiadające ratingu w 2018 r
Źródło: S&P Global Market Intelligence (28 czerwca 2019 r.)
Cheong zidentyfikował potencjalne ryzyko wśród emitentów bez ratingu, badając wskaźniki, takie jak szacunki zysków i wzrost przychodów. Szukała również potencjalnych sygnałów o niebezpieczeństwie, w tym publicznych ogłoszeń, które wydają się „negatywne”, takich jak restrukturyzacja przedsiębiorstw.
Jej analiza, która zostanie zaprezentowana w środę na corocznej konferencji S&P Global Market Intelligence w Singapurze, wykazała, że warunki finansowe, z jakimi borykają się podmioty nieposiadające ratingu, słabną w różnych sektorach i regionach. Wraz ze spowolnieniem globalnej gospodarki w związku z trwającą wojną handlową między Stanami Zjednoczonymi a Chinami dalsze pogorszenie nastrojów w biznesie może spowodować nagły wzrost niewypłacalności.
Najbardziej zagrożeni
Jeden z niepokojących trendów, powiedział Cheong, to spadające marże zysku wśród podmiotów bez ratingu. Powodem tego jest przeinwestowanie w mniej rentowne projekty ze względu na dostępność taniego kredytu w ostatnich latach – wyjaśniła.
Analitycy od dawna ostrzegają przed niebezpieczeństwami związanymi z rosnącym zadłużeniem, napędzanym przez niskie stopy procentowe na całym świecie. Środowisko niskich stóp procentowych powstało po tym, jak banki centralne na całym świecie przyjęły łagodniejszą politykę pieniężną w celu pobudzenia gospodarki po kryzysie finansowym.
Międzynarodowy Fundusz Walutowy stwierdził w swoim Global Financial Stability Report w kwietniu, że niskie stopy procentowe spowodowały wyższy poziom ryzykownego zadłużenia w gospodarce. Według MFW zwiększyło to wrażliwość systemu finansowego, co może pogorszyć skutki pogorszenia koniunktury gospodarczej.
Analiza przeprowadzona przez S&P Global Market Intelligence wykazała, że podmioty nieposiadające ratingu w Chinach, Wielkiej Brytanii i sektorze technologicznym w regionie Azji i Pacyfiku należą do najbardziej narażonych na nagły wzrost niewypłacalności.
Według badania chińskie firmy nie wywiązały się w tym roku na „bezprecedensowym” poziomie, podczas gdy możliwość opuszczenia przez Wielką Brytanię Unii Europejskiej bez umowy zaszkodziła perspektywom firm. Jednocześnie sektor technologiczny w regionie Azji i Pacyfiku został dotknięty spowolnieniem popytu i globalnymi napięciami handlowymi.
Jak dokładne?
Inwestorzy wypatrywali oznak kłopotów — zwłaszcza po tym, jak Stany Zjednoczone, największa gospodarka świata, odnotowały najdłuższą ekspansję gospodarczą w historii.
W marcu pojawił się jeden predyktor recesji: rentowność 10-letnich amerykańskich obligacji skarbowych spadła poniżej rentowności trzymiesięcznych papierów. Zjawisko to, określane jako inwersja krzywej dochodowości, występowało przed każdą recesją gospodarczą w ciągu ostatnich 50 lat.
Analiza Cheong dotycząca firm nieocenionych przez S&P nie sięga tak daleko wstecz, ale powiedziała, że pożyczkobiorcy bez ratingu „na dnie beczki” amerykańskiego sektora nieruchomości (który, jak się uważa, przyczynił się do światowego kryzysu finansowego) zaczęli mają problemy ze spłatą zadłużenia w latach 2005 i 2006.
Jak zauważyła, to „na długo przed tym, jak zaczęły pojawiać się wszystkie wiadomości” o kryzysie subprime, powiedziała.
Ale Cheong powiedział, że samo obserwowanie segmentu bez oceny może nie wystarczyć, aby zauważyć określony zwrot w cyklu gospodarczym. Wyjaśniła, że badanie innych trendów, takich jak niewywiązywanie się ze zobowiązań wśród obligacji o ratingu spekulacyjnym oraz liczba obniżek ratingu kredytowego w porównaniu z podwyższeniami, może pomóc inwestorom w uzyskaniu lepszego obrazu globalnych warunków gospodarczych.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


