
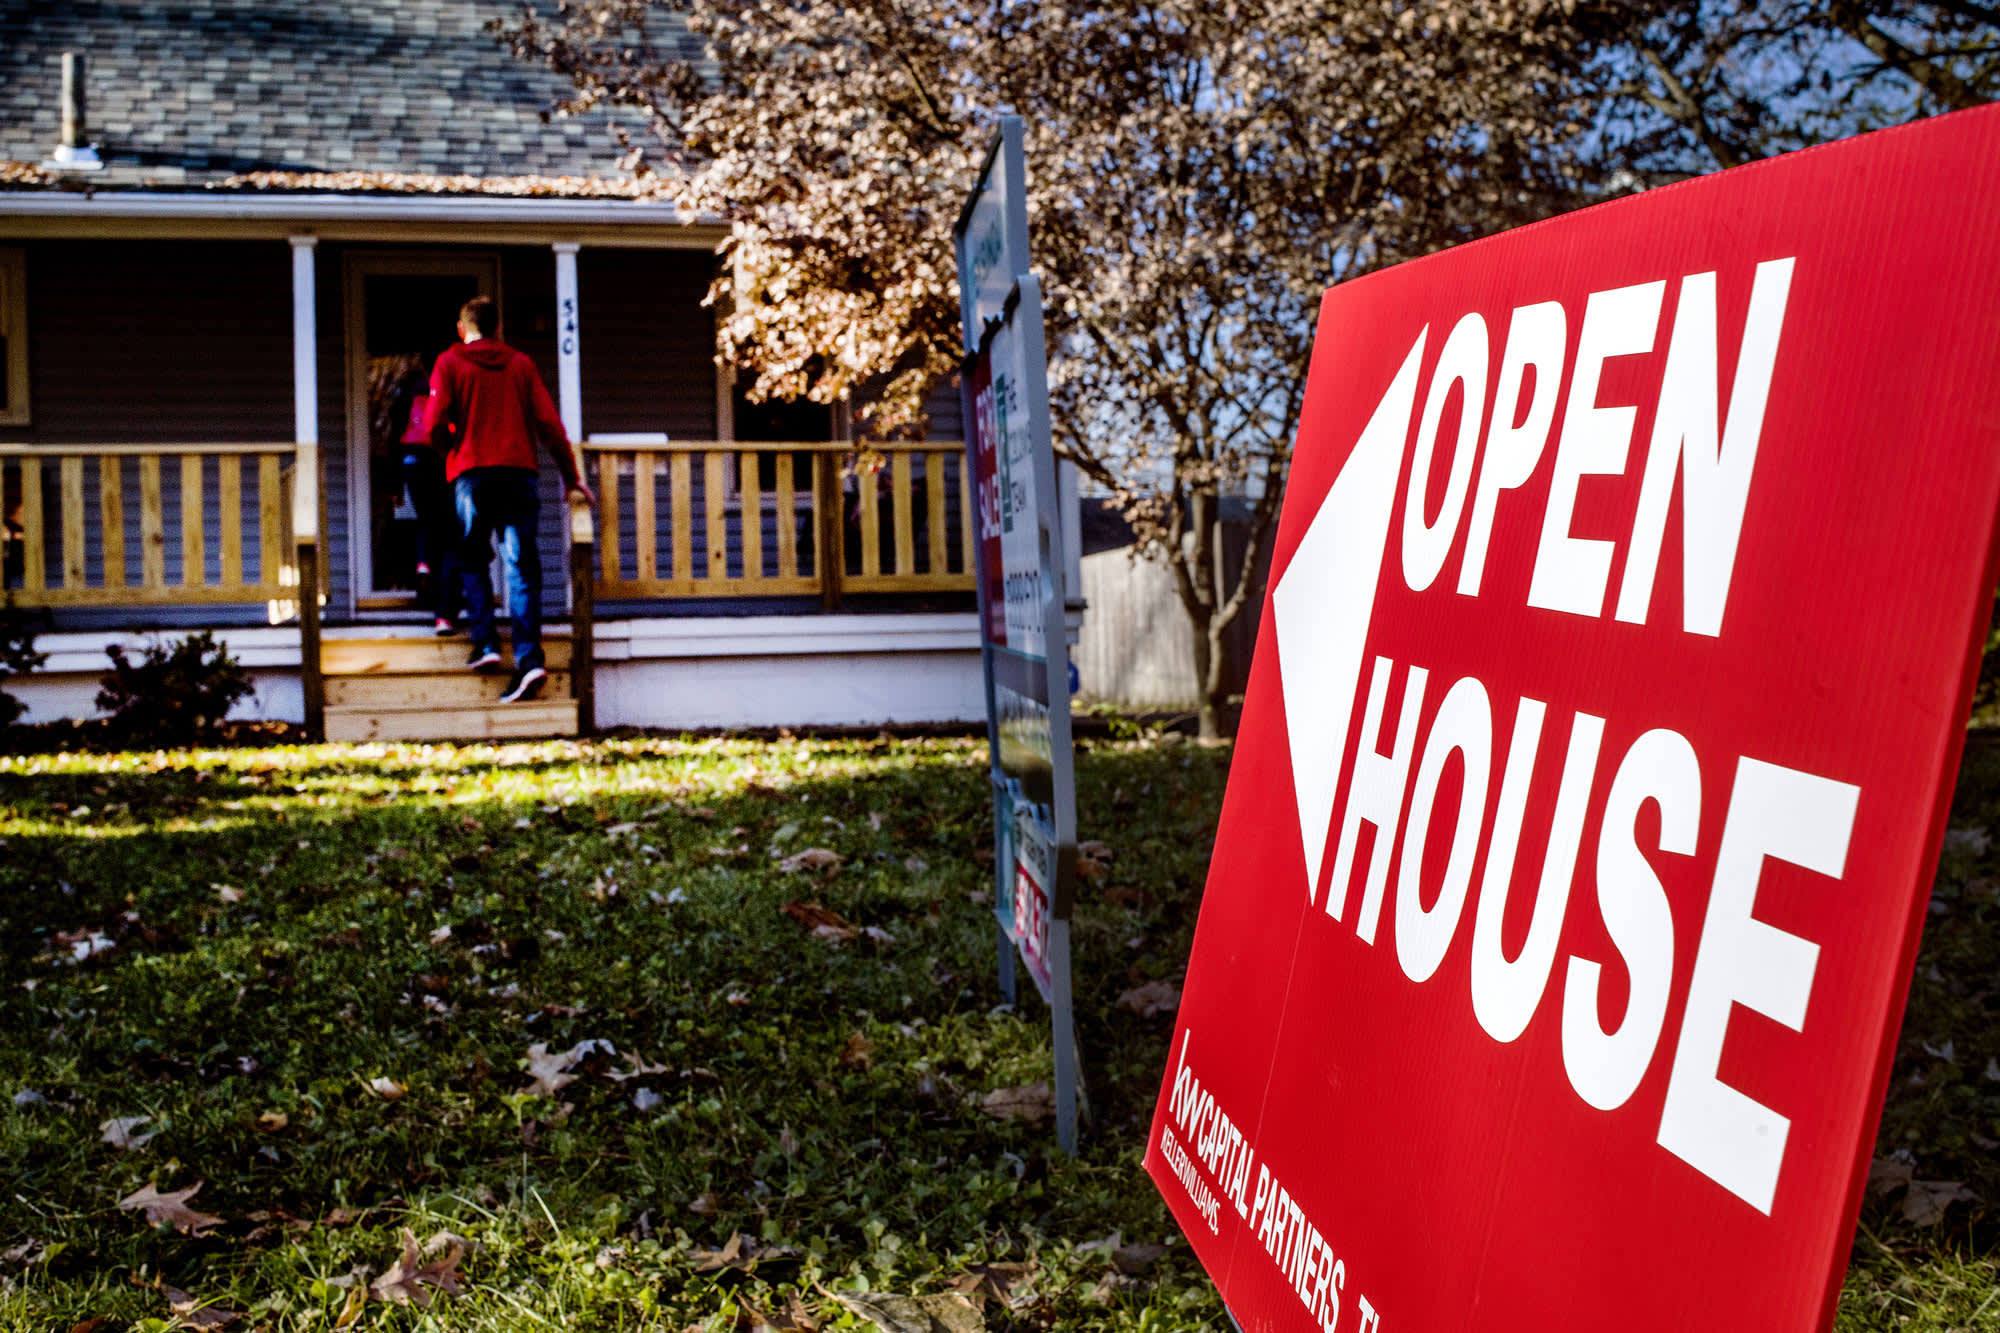
Znak „Open House” jest wyświetlany, gdy potencjalni nabywcy domu przybywają do nieruchomości na sprzedaż w Columbus w stanie Ohio.
Ty Wright | Bloomberg | Getty Images
Wzrosty cen domów przyspieszają w zastraszającym tempie, napędzane inflacją związaną z pandemią Covida, której zdaniem niektórych Rezerwa Federalna nie poświęca wystarczającej uwagi.
Według najnowszego indeksu Case-Shiller Index S&P CoreLogic ceny domów w styczniu wzrosły o 11.2% rok do roku. To największy roczny zysk od prawie 15 lat.
Dla porównania, roczny wzrost cen wyniósł 10.4% w grudniu, 9.5% w listopadzie, 8.4% w październiku, 7% we wrześniu, 5.8% w sierpniu i 4.8% w lipcu ubiegłego roku. W styczniu 2020 r. roczny wzrost wyniósł zaledwie 3.9%, a miesięczne ruchy dotyczyły małych ułamków, a nie całych punktów procentowych.
„W oparciu o dane S&P CoreLogic Case-Shiller z ponad 30 lat, styczniowa zmiana rok do roku mieści się w górnym decylu. Ta siła znajduje odzwierciedlenie we wszystkich 20 miastach” – zauważył Craig Lazzara, dyrektor zarządzający i globalny szef strategii inwestycji indeksowych w S&P Dow Jones Indices. „Styczniowy wzrost cen w każdym mieście przekracza średni poziom w tym mieście i plasuje się w górnym kwartylu wszystkich raportów w 18 miastach”.
Głównym powodem tak szybkiego wzrostu cen domów jest silny popyt, który przeciwstawia się rekordowo niskiej podaży. Wojny licytacyjne o domy są obecnie regułą, a nie wyjątkiem.
Ale oprocentowanie kredytów hipotecznych również odgrywa kluczową rolę, zaprojektowaną przez Rezerwę Federalną.
Choć obecnie stopy procentowe nieznacznie rosną, nadal znajdują się w pobliżu historycznych minimów, po ustanowieniu w zeszłym roku kilkunastu nowych minimów. Oprocentowanie kredytów hipotecznych luźno podąża za rentownością 10-letnich obligacji skarbowych, która dramatycznie spadła podczas pandemii. Na oprocentowanie kredytów hipotecznych wpływają również zakupy i rentowność agencyjnych papierów wartościowych zabezpieczonych hipoteką, czyli MBS. Zakupy te zapewniają płynność rynkowi kredytów hipotecznych.
Rezerwa Federalna ograniczała zakupy MBS, aby normalizować rynek po ostatniej recesji, ale w marcu ubiegłego roku wraz z nadejściem pandemii odwróciła tę tendencję. Obecnie jest właścicielem ponad jednej trzeciej rynku MBS.
Na początku 2019 roku Fed posiadał 1.6 biliona dolarów w agencyjnych MBS. Do połowy marca 1.37 r. kwota ta spadła do 2020 biliona dolarów. Następnie, gdy gospodarka i rynek mieszkaniowy nagle znalazły się w fazie swobodnego spadku spowodowanego Covidem, bank centralny ponownie zaczął kupować więcej. Według stanu na ostatni tydzień Fed posiadał agencyjne MBS o wartości 2.2 biliona dolarów.
„Kontynuowali pracę na autopilocie. Nie sądzę, żeby w Fed doszło do jakiejkolwiek dyskusji. Fed po prostu boi się zmian, ponieważ nie chce, aby było to postrzegane jako forma zdjęcia nogi z pedału” – powiedział Peter Boockvar, dyrektor ds. inwestycji w Bleakley Advisory Group.
Z kolei rynek mieszkaniowy eksplodował. Pandemia związana z kulturą pozostania w domu uderzyła w konsumentów dosłownie tam, gdzie mieszkają, a popyt na mieszkania jeszcze nie spadł. Niskie oprocentowanie kredytów hipotecznych tylko dolało oliwy do ognia.
„Ponownie, dlaczego Fed nadal kupuje MBS? Ponieważ zmian cen domów nie uwzględnia się ani w CPI, ani w PCE, pytanie brzmi, kiedy i w jaki sposób przekładają się one na kalkulacyjny czynsz, ale inflacja jest realna dla tych, którzy chcą kupić dom” – powiedział Boockvar. „Fed ponownie jest odpowiedzialny za ustalanie cen dla kupujących po raz pierwszy”.
Rzecznik Fed odmówił komentarza.
Ale co by było, gdyby Fed ponownie ograniczył zakupy lub całkowicie zaprzestał zakupu MBS?
„Czy istnieje jakiś rodzaj załamania płynności lub kryzysu zaufania, który wywołuje falę uderzeniową na rynkach finansowych? Widzieliśmy już coś takiego, co skutkuje spadkiem stóp procentowych ze względów organicznych, ale bez korzyści w postaci jednoczesnej siły na rynkach finansowych” – powiedział Matthew Graham, dyrektor operacyjny Mortgage News Daily.
„Z Fedem czy bez niego stopy były niskie z powodu pandemii. Oprocentowanie kredytów hipotecznych jest dokładnie tak samo odległe od rentowności 10-letnich obligacji skarbowych jak przez ostatnią dekadę (i w zeszłym roku nigdy nie przekroczyło tego historycznego zakresu). Ceny rosną ze względu na światełko w tunelu” – powiedział Graham.
Budynek Rezerwy Federalnej USA w Waszyngtonie
Adam Jeffery | CNBC
Najlepszym argumentem przemawiającym za obniżeniem cen zimnej wody w domach jest po prostu większa podaż na rynku i mniejszy popyt. Wiosną sprzedawcy bardzo powoli reagowali, ale kupujący zaczynają się wycofywać, niektórzy wycenili domy, które chcieliby kupić.
„Załamanie przystępności cenowej wynikające z silnego wzrostu cen domów i wyższych oprocentowania kredytów hipotecznych zniechęci część potencjalnych nabywców domów do wejścia na rynek i uspokoi jego żagle, spowalniając tempo wzrostu cen domów o około połowę do końca 2021 r.” – stwierdził. Selma Hepp, zastępca głównego ekonomisty w CoreLogic.
Dodała, że największym problemem pozostaje brak domów na sprzedaż.
„Potencjalni sprzedawcy mogą zniechęcić się niemożnością znalezienia nowego domu, a następnie zrezygnować z wystawiania własnego domu na sprzedaż, co prowadzi do błędnego koła spadku liczby domów na sprzedaż” – powiedział Hepp.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


