
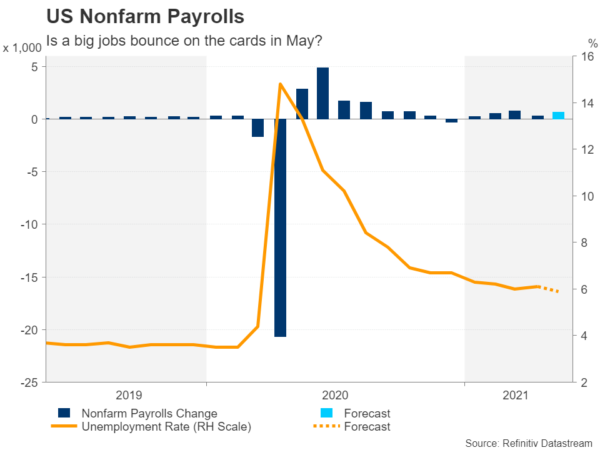
Ponieważ przewidywania o wyższej inflacji okazują się w większości trafne, inwestorzy nie spisują się tak dobrze w odczytywaniu kondycji amerykańskiego rynku pracy. Ważnym testem dla rynków będzie majowy raport o zatrudnieniu poza rolnictwem, choć tym razem ryzyko może być przesunięte w kierunku pozytywnego szoku. Ale napięty harmonogram danych oznacza, że handlowcy będą mieli do zmagania się z czymś więcej niż tylko raport o zatrudnieniu w USA. Australijskie i kanadyjskie wydruki PKB, wstępne wskaźniki CPI w strefie euro i wskaźniki PMI ISM to tylko niektóre z innych najważniejszych wydarzeń. Bank Rezerw Australii rozpocznie czerwcowe spotkania banku centralnego, ale jest mało prawdopodobne, aby poszedł w ślady swojego odpowiednika z kiwi, sygnalizując zmianę polityki.
Kierowanie oczekiwaniami NFP po tym, jak wypadło bardzo daleko
Brak w kwietniowym nagłówku liczby miejsc pracy był jednym z największych w historii, łagodząc oczekiwania co do tego, jak szybko Fed zlikwiduje swój bodziec. Do tego momentu argument Fed, że ożywienie gospodarcze w Stanach Zjednoczonych wciąż potrzebuje dużego wsparcia w obliczu rosnącej inflacji, był postrzegany jako niewystarczający. Jednak rynki są teraz przekonane, że Fed nie ustąpi, dopóki ożywienie nie będzie bardziej kompletne i ma jaśniejszy obraz perspektyw inflacji.
Najnowszy raport o zatrudnieniu poza rolnictwem w piątek raczej nie zmieni tej narracji, ale po niedawnej serii mało imponujących danych, być może istnieje niewielkie ryzyko, że niektórzy uczestnicy rynku stali się teraz zbyt pesymistyczni i wielka chybienia zamieni się w big beat nie może wykluczone w maju.
Analitycy prognozują wzrost o 621 tys. miejsc pracy w maju, co oznaczałoby znaczne przyspieszenie w porównaniu z kwietniowym 266 tys. Oczekuje się, że stopa bezrobocia spadła z 6.1% do 5.9%, a średnie zarobki mają wzrosnąć o 0.2 punktu procentowego w ciągu miesiąca.
Badanie przeprowadzone przez Fed z Dallas sugeruje, że w maju firmy mają trudności z obsadzaniem wakatów, więc nadzieje na duże odbicie poza czynnikami sezonowymi, które wpłynęły na dane z kwietnia, nie są duże. Hojne zasiłki dla bezrobotnych, które obwiniano za zniechęcanie ludzi do szukania pracy w kwietniu, będą obowiązywać do września, więc wydaje się, że trend utrzyma się jeszcze przez kilka miesięcy.
Niemniej jednak liczba bezrobotnych tygodniowo stale spadała w maju, więc niespodzianka w górę jest nadal możliwa. Co więcej, biorąc pod uwagę, że rentowności obligacji skarbowych znów rosną, większe niż oczekiwano odbicie w miejscach pracy może jeszcze bardziej pobudzić wyprzedaż amerykańskich obligacji, pchając rentowności i dolara do gwałtownego wzrostu.
Poza publikacją NFP, inwestorzy będą bacznie przyglądać się indeksom PMI dla przemysłu (wtorek) i nieprodukcyjnym (czwartek). Oba indeksy spadły z kilkudziesięcioletnich maksimów w kwietniu, ale nadal wskazywały na silny wzrost. Prognozy na maj zakładają nieznaczną poprawę obu wskaźników.
RBA, aby zaprezentować gołębie referencje
Bank Rezerw Nowej Zelandii mógł właśnie zrobić pierwszy krok w kierunku normalizacji polityki, ale jego odpowiednik w Australii z pewnością podkreśli, że nie jest bliski zakończenia programu stymulacyjnego, gdy spotka się we wtorek. Po początkowym pojawieniu się jako niechętny członek klubu QE, bilans RBA poszybował w górę od marca, kiedy bank centralny zwiększył skup aktywów, aby powstrzymać spadek inflacji na rynkach obligacji.
W miarę ponownego otwierania się gospodarek na całym świecie i szczepienia populacji, wzrostowy wzrost globalnych rentowności może się nasilić, a RBA będzie musiał utrzymać dużą obecność na australijskim rynku obligacji rządowych, jeśli ma zapobiec kolejnemu wzrostowi rentowności krajowych. Jednak wraz z szybkim ożywieniem australijskiej gospodarki, RBA będzie coraz trudniej uzasadnić utrzymanie tak agresywnego programu skupu obligacji.
Decydenci polityczni zasugerowali na lipcowym posiedzeniu decyzję o przedłużeniu luzowania ilościowego, więc jest prawie pewne, że do tego czasu niewiele zmieni się w języku. Będą chcieli ponownie podkreślić postęp, jaki jest nadal potrzebny do osiągnięcia trwałego wzrostu płac na poziomie około 3%, który postrzegają jako warunek wstępny powrotu inflacji do docelowego przedziału 2-3%. Niedawno nowa blokada w stanie Wiktoria stanowi dla banku kolejną wymówkę, by zachować ostrożność w kwestii perspektyw.
Jasne warunki RBA dotyczące zmiany polityki oznaczają, że zalew danych z Australii w przyszłym tygodniu prawdopodobnie nie wpłynie znacząco na Australijczyków. Lokalny dolar konsoliduje się w stosunku do dolara od lutego i prawdopodobnie będzie to kontynuował, dopóki nie pojawi się ważny nowy sygnał polityczny ze strony Fed lub RBA.
Tydzień rozpocznie się w poniedziałek od danych o kredytach sektora prywatnego, a we wtorek pojawią się pozwolenia na budowę i kontrybucja eksportu netto za I kwartał. Dane o PKB za pierwszy kwartał będą obserwowane w środę, a sprzedaż detaliczna (finał) zakończy się w piątek. Oprócz publikacji krajowych, ważne dla australijczyków będą również indeksy PMI dla przemysłu z Chin w poniedziałek i wtorek.
Dane o PKB i zatrudnieniu będą kluczowe dla wariata
W Kanadzie odczyt PKB za I kwartał może mieć więcej szczęścia, by pobudzić reakcję wariatów. Bank Kanady już zaczął wycofywać swój bodziec z czasów pandemii, więc inwestorzy będą obserwować napływające dane, aby uzyskać wskazówki dotyczące szybkości, z jaką ten proces zostanie zakończony. Dane o PKB mają pojawić się we wtorek, a majowy raport o zatrudnieniu zostanie opublikowany w piątek.
Oczekuje się, że blokady regionalne nieco osłabiły wzrost w pierwszych trzech miesiącach roku, ale wraz z przyspieszeniem tempa szczepień w Kanadzie w ostatnich tygodniach, główna uwaga będzie skupiona na ożywieniu na rynku pracy. Silne odbicie w maju po utracie 207 tys. miejsc pracy w kwietniu może tylko podnieść dolara kanadyjskiego poza krytyczny poziom 1.20 CAD do dolara amerykańskiego.
Euro zlekceważy wzrost inflacji w strefie euro
Oczekuje się, że inflacja w strefie euro osiągnie wyznaczony przez Europejski Bank Centralny cel zamknięcia, ale poniżej 2% we wtorek, kiedy zostaną opublikowane wstępne szacunki. Oczekuje się, że inflacja zasadnicza wzrośnie do 1.9% rok do roku z 1.6% wcześniej. Jednak, podobnie jak inne banki centralne, EBC przypisuje ten wzrost efektowi niskiej bazy z zeszłego roku i nie zareaguje na chwilowe przekroczenie celu inflacyjnego.
Co ważniejsze, urzędnicy EBC w ostatnim czasie bagatelizują spekulacje, że będą dyskutować o spowolnieniu tempa zakupów obligacji w czerwcu, jednak pozytywne nastawienie euro w większości pozostało nienaruszone. Oznaki, że ożywienie w strefie euro zaczęło doganiać amerykańskie, wspierają wspólną walutę i dopóki ten optymizm się utrzyma, spadek euro ze strony bardziej gołębiego EBC może być ograniczony.




 Signal2forex.com - Najlepsze roboty i sygnały Forex


