Przegląd USA
Rynek mieszkaniowy zaczyna rosnąć, ponieważ zapasy wstrzymują sprzedaż
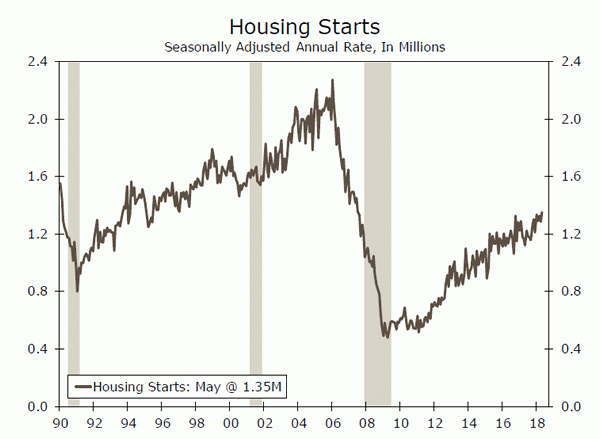
- Po kwietniowym zrewidowanym w górę spadku o 3.1 procent, liczba rozpoczętych budów mieszkaniowych w maju ponownie solidnie odbiła, rosnąc o 5.0 procent do poziomu 1.35 miliona jednostek. Sprzedaż istniejących domów spadła w maju drugi miesiąc z rzędu i spadła o 3 procent w ciągu ostatniego roku, podczas gdy zapasy domów na sprzedaż spadły o ponad 6 procent.
- Deficyt obrotów bieżących pogłębił się w I kwartale po zrewidowanym w górę IV kwartale. Deficyt wyrażony jako procent PKB przez ostatnie kilka lat utrzymywał się na poziomie 1–4 procent, co wskazuje, że gospodarka rośnie w mniej więcej tym samym tempie co deficyt.
Rynek mieszkaniowy zaczyna rosnąć, ponieważ zapasy wstrzymują sprzedaż
Liczba rozpoczętych budów mieszkaniowych w maju znacznie wzrosła po kwietniowym skorygowanym w górę spadku o 3.1 procent, wzrastając o 5.0 procent do poziomu 1.35 miliona jednostek. Wzrosła zarówno liczba rozpoczętych inwestycji jednorodzinnych (+3.9 procent), jak i wielorodzinnych (+7.5 procent), ale łączna liczba pozwoleń spadła o 4.6 procent, do poziomu 1.30 miliona jednostek. Nietypowy nośnik ładunku, który jeździ na Środkowym Zachodzie, rozpoczyna się w tym miesiącu, osiągając ogromny wzrost o 62.2 procent. Liczba uruchomień we wszystkich pozostałych regionach spadła w maju, w szczególności o 15 procent na północnym wschodzie oraz mniejsze spadki na południu i zachodzie. Ogromny skok na Środkowym Zachodzie jest prawdopodobnie spowodowany późniejszą wiosną tego roku, która pozwoliła budowniczym na silniejszy niż zwykle maj. W ciągu ostatniego roku wzrost gospodarczy regionu znacznie się poprawił, głównie dzięki wzrostowi produkcji. W nadchodzących miesiącach spodziewamy się dalszego wzrostu budownictwa mieszkaniowego na Środkowym Zachodzie. W całym kraju firmy budowlane w dalszym ciągu mają trudności ze znalezieniem działek i pracowników, aby zaspokoić wysoki poziom popytu na mieszkania. Rosnące ceny drewna i materiałów powstrzymują nowe budownictwo przed osiągnięciem szybszego tempa.
W maju sprzedaż istniejących domów spadła drugi miesiąc z rzędu, spowalniając o 0.4 procent do 5.43 miliona sztuk. Po raz kolejny za spadek w całości odpowiadało spowolnienie w budownictwie jednorodzinnym, które spadło o 0.6 proc. Północno-wschodnia część kraju była jedynym regionem, w którym w maju odnotowano przyspieszenie tempa sprzedaży, wynoszącego 4.6%. Jednak sprzedaż w tym regionie jest nadal o 11.7 procent niższa niż w tym okresie roku ubiegłego. Zapasy nieznacznie wzrosły, o 2.8 procent, do 1.85 miliona domów, ale w ciągu ostatnich 36 miesięcy spadały w ujęciu rok do roku. Niski poziom zapasów wyraźnie w dalszym ciągu powstrzymuje sprzedaż istniejących domów – sprzedaż istniejących domów spadła w ciągu ostatniego roku o 3 procent, podczas gdy zapasy domów na sprzedaż spadły o ponad 6 procent.
Po początkowo zgłoszonym w IV kwartale deficycie na rachunku obrotów bieżących wynoszącym 128.2 miliarda dolarów, rynki finansowe spodziewały się dalszego jego pogłębienia w I kwartale. Saldo rachunku w pierwszym kwartale wyniosło 4 miliarda dolarów, ale ze względu na rewizję danych za czwarty kwartał oznaczało to wzrost o 1 miliarda dolarów w ciągu kwartału. Chociaż deficyt ponownie się zwiększył, nie postrzegamy tego jako przeszkody dla wzrostu. Deficyt wyrażony jako procent PKB przez ostatnie kilka lat utrzymywał się na poziomie 124.1–1 procent, co wskazuje, że gospodarka rośnie w mniej więcej tym samym tempie co deficyt. Zakupy zagranicznych obligacji skarbowych i amerykańskich papierów wartościowych przedsiębiorstw były dodatnie w każdym z ostatnich pięciu kwartałów. Nasze podstawowe oczekiwania są takie, że deficyt na rachunku obrotów bieżących będzie się nadal pogłębiał wraz ze wzrostem deficytu handlowego. Potencjalna protekcjonistyczna polityka handlowa stwarza jednak pewne ryzyko dla tej perspektywy.
Po dobrym kwietniu, wiodący indeks gospodarczy (LEI) wzrósł w maju o 0.2%. Większość składników indeksu wzrosła, jednak ostatnie spowolnienie sugeruje pozytywny, choć spowalniający wzrost. W tym miesiącu czynniki hamujące LEI dotyczyły rynku pracy i działalności budowlanej. Komponent nowych zamówień ISM przewodził indeksowi w miesiącu, zwiększając się o 0.17 punktu procentowego, co sugeruje pogłębienie wzrostu gospodarczego. Chociaż indeks wzrósł, rośnie on w umiarkowanym tempie, co sugeruje, że przyszły wzrost gospodarczy będzie umiarkowany.
US Outlook
Sprzedaż nowych domów • Poniedziałek
Wydaje się, że silniejszy wzrost liczby miejsc pracy i dochodów napędza popyt na nowe domy, ponieważ sprzedaż w tym roku rozpoczęła się solidnie. W poprzednim miesiącu sprzedaż spadła o 1.5 procent, do poziomu 662,000 XNUMX sztuk. Sprzedaż domów, napędzana w dużej mierze aktywnością na Zachodzie, nie odnotowała w kwietniu tak dużej poprawy, jak zwykle, co spowodowało sezonowo skorygowany spadek nagłówków.
Pomimo miesięcznego spadku sprzedaż nowych domów wzrosła o 8.4% rok do roku, co świadczy o solidniejszym, długoterminowym trendzie. Pocieszeniem kwietniowego raportu było to, że sprzedaż niezaczętych domów była najwyższa od pięciu miesięcy, co dobrze wróży rozpoczęciom budowy domów w nadchodzących miesiącach. Rynek oczekuje odbicia sprzedaży w poniedziałkowej publikacji, wskazując na roczne tempo sprzedaży nowych domów na poziomie 669 tys. w maju. Będziemy uważnie przyglądać się aktywności w zakresie zakupów domów, zwłaszcza podczas gdy Fed w dalszym ciągu podwyższa krótkoterminowe stopy procentowe.
Poprzednie: 662 tys. (SAAR) Wells Fargo: 657 tys. Konsensus: 669 tys.
Dobra trwałe • Środa
Pomimo spadku zamówień na dobra trwałe w zeszłym miesiącu, zamówienia na podstawowe dobra inwestycyjne wykazują tendencję wzrostową. Spadek o 1.7 procent, jaki miał miejsce w zeszłym miesiącu, był w dużej mierze wynikiem 30-procentowego spadku zamówień na samoloty, co spowodowało spadek zamówień transportowych o 6.1 procent. Ponieważ zamówienia transportowe charakteryzują się dużą zmiennością z miesiąca na miesiąc, bardziej wymowny jest pomiar rok do roku, który wzrósł o 12.1%. Podobnie zamówienia ex-transportowe nabrały pewnego tempa od początku roku, odnotowując w kwietniu wzrost o 0.9%.
Co więcej, za maj opublikowano już kilka regionalnych wskaźników PMI dla przemysłu Fed, a wszystkie wykazały przyspieszenie wzrostu od kwietnia. Choć wydatki przedsiębiorstw prawdopodobnie nie będą rosły w szybkim tempie wskazywanym przez wskaźniki PMI, przewidujemy, że wydatki na sprzęt wzrosną w drugim kwartale.
Poprzednio: -1.6% (miesiąc do miesiąca) Wells Fargo: -2.1% Konsensus: -0.4%
Dochody osobiste • Piątek
Dochody osobiste wzrosły w kwietniu o 0.3 procent, do czego przyczynił się wzrost wynagrodzeń. W ostatnich miesiącach tendencja wzrostu wynagrodzeń wyraźnie się umocniła w związku z utrzymującym się dużym popytem na rynku pracy, co pomogło w utrzymaniu wzrostu dochodów i zaufania konsumentów. Takie zaufanie sprzyjało większym wydatkom na przyszłe zyski w ostatnich miesiącach, a stopa oszczędności spadła do 2.8% z 3.0% w marcu. Obniżki podatków mogły również wesprzeć wzrost ostatnich wydatków, ponieważ większe wypłaty w dalszym ciągu zwiększają dochód do dyspozycji.
Ponieważ inflacja wykazuje pierwsze oznaki trwałego umocnienia, pracodawcy mogą zacząć żądać wyższych płac, aby utrzymać siłę nabywczą. Podobnie w obliczu coraz bardziej ciasnego rynku pracy pracodawcy mogą być zmuszeni do oferowania wyższych wynagrodzeń, aby przyciągnąć i zatrzymać najlepsze talenty. Działa wiele sił, które wskazują na wyższą dynamikę dochodów w nadchodzących kwartałach.
Poprzedni: 0.3% (miesiąc w miesiącu) Wells Fargo: 0.4% Consensus: 0.4%
Globalny przegląd
Kanadyjskie zamieszanie
- W Kanadzie miękkie wydruki dotyczące inflacji CPI oraz oznaki pogorszenia wydatków detalicznych stłumiły plany podwyżek stóp procentowych przez Bank of Canada.
- Tymczasem Bank Anglii pozostawił stopy procentowe na niezmienionym poziomie, jednak w szeregach Komitetu Polityki Pieniężnej panuje rozłam. Decyzja o pozostawieniu stóp procentowych była podzielona (6-3), gdyż coraz większa liczba członków RPP wskazuje na preferencję podwyżek stóp procentowych.
Preludium do wędrówki po Banku Anglii
Na swoim wcześniejszym posiedzeniu 10 maja Bank Anglii (BoE) zdecydował się utrzymać główną stopę procentową na poziomie 0.50 procent po słabym raporcie o PKB za pierwszy kwartał. Wynik głosowania wynosił wówczas 7 do 2, a głosy przeciwne wskazywały na wolę podwyżki stóp pomimo łagodzących danych gospodarczych.
Liczba głosów sprzeciwu wzrosła do trzech w związku z podjętą w tym tygodniu (6-3) decyzją o utrzymaniu stopy jednodniowej na poziomie 0.50%. Naszym zdaniem szanse na podniesienie stóp procentowych przez Komitet Polityki Pieniężnej na posiedzeniu 2 sierpnia są obecnie większe niż nawet.
Nagłe pogorszenie najważniejszych statystyk ekonomicznych dla gospodarki Wielkiej Brytanii mogłoby pokrzyżować ten plan, ale biorąc pod uwagę fakt, że badania menedżerów ds. zakupów nadal zdecydowanie wskazują na obszar ekspansji, nie wydaje się to szczególnie prawdopodobne. Wydaje się, że BoE, podobnie jak wiele innych banków centralnych, jest zaangażowany w normalizację polityki.
Brak pilności w japońskich danych CPI
Pomimo tego nurtu normalizacji Bank Japonii (BOJ) nadal płynie pod prąd. Na posiedzeniu 14 czerwca BoJ ogłosił zamiar utrzymania kompleksowego pakietu zakupów aktywów i kontroli krzywej dochodowości.
Podstawowym celem Banku Japonii jest osiągnięcie 2-proc. inflacji CPI. Pod koniec tygodnia dowiedzieliśmy się, że majowa inflacja CPI w Japonii wyniosła 0.6 proc. To racja, zgodnie z oczekiwaniami wynoszącymi 0.6 procent w kwietniu i 0.6 procent. Bazowa inflacja CPI również w maju wyniosła 0.7 proc.
Japoński PKB spadł w pierwszym kwartale, ale spodziewamy się, że gospodarka wróci na ścieżkę wzrostu w bieżącym kwartale. Nadal oczekuje się, że tempo tego wzrostu będzie jedynie przyrostowe. Biorąc pod uwagę słaby wzrost gospodarczy i łagodną inflację, nic nie skłania decydentów w Tokio do rezygnacji z kompleksowego pakietu akomodacyjnej polityki pieniężnej.
Kanadyjski CPI i sprzedaż detaliczna
W oświadczeniu Bank of Canada (BoC) z 30 maja przyjęto umiarkowanie bardziej jastrzębie stanowisko i potencjalnie sygnalizuje szybsze tempo podwyżek stóp niż wcześniej przewidywano. Jednakże utrzymujące się od dawna obawy dotyczące wysokiego poziomu zadłużenia gospodarstw domowych i niezrównoważonego poziomu inwestycji mieszkaniowych nadal budzą obawy.
Dane opublikowane w tym tygodniu pokazują, że wydatki konsumenckie odnotowały niewielki spadek, a podstawowe dane dotyczące sprzedaży detalicznej w kwietniu wykazały spadek w miesiącu o 0.1%. Szersza miara wydatków, obejmująca samochody, spadła o 1.2 procent.
BoC dąży do utrzymania inflacji CPI na średnim poziomie akceptowalnego zakresu od 1 do 3 procent, a także rozważa różne wersje inflacji „bazowej” przy uwzględnieniu dynamiki cen. W piątek opublikowano najnowszą partię danych o inflacji za maj. Wszystkie podstawowe miary wyniosły 1.9 procent, co daje BoC gwarancję podniesienia stóp na nadchodzącym posiedzeniu 11 lipca.
To powiedziawszy, inflacja zasadnicza była nieco niższa niż oczekiwano; To w połączeniu z słabymi danymi dotyczącymi sprzedaży detalicznej sprawia, że kolejna podwyżka jeszcze w tym roku wydaje się pilna.
Globalny Outlook
Japońska produkcja przemysłowa • Piątek
Realny PKB w Japonii spadł w I kwartale 0.6 r. w ujęciu rocznym o 1%, częściowo z powodu gwałtownego spadku produkcji przemysłowej (IP) o 2018% w pierwszym kwartale. Jednakże IP rośnie już od trzech miesięcy z rzędu, co oznacza, że wzrost PKB wróci na ścieżkę dodatnią w bieżącym kwartale. Dane o japońskim IP za maj zostaną opublikowane w piątek.
Inne publikacje danych za maj, które również zostaną opublikowane w przyszłym tygodniu, dadzą analitykom informacje, które będą mogli wykorzystać do skorygowania szacunków wzrostu PKB za II kwartał. Dane o sprzedaży detalicznej pozwolą uzyskać pewien wgląd w bieżący stan ogólnych wydatków konsumenckich w Japonii, natomiast dane dotyczące rozpoczętych inwestycji mieszkaniowych i zamówień budowlanych dadzą jaśniejszy obraz kondycji sektora budowlanego. Czerwcowe dane dotyczące inflacji cen towarów i usług konsumenckich w Tokio można obecnie wykorzystać do pomiaru ogólnego tempa inflacji CPI w Japonii.
Poprzedni: Konsensus 0.5% (miesiąc w miesiącu): -1.0%
Inflacja CPI w strefie euro • Piątek
Ogólna stopa inflacji CPI wzrosła z 1.2 proc. w kwietniu do 1.9 proc. w maju. Część gwałtownego wzrostu inflacji CPI w ujęciu rok do roku odzwierciedla efekt bazy (tj. inflacja była podwyższona w kwietniu 2017 r., ale obniżona w maju 2017 r.). Jednak wzrost cen energii o 2.2% w maju w porównaniu z poprzednim miesiącem również spowodował wzrost inflacji. Wstępne dane o inflacji ogółem i inflacji bazowej w czerwcu zostaną opublikowane w piątek.
Produkcja przemysłowa w Niemczech, która w 2017 r. gwałtownie wzrosła, w 2018 r. wykazywała dotychczas tendencję spadkową. Indeks nastrojów w niemieckim biznesie w czerwcu Ifo, który poznamy w poniedziałek, może rzucić nieco światła na obecny stan gospodarki Niemiecki sektor fabryczny. Raport z niemieckiego rynku pracy za czerwiec zostanie opublikowany w piątek, a dane o wydatkach detalicznych za maj zostaną opublikowane także pod koniec tygodnia.
Poprzedni: 1.9% (rok w roku) Wells Fargo: 1.9% Consensus: 2.0%
Kanadyjski PKB • Piątek
W pierwszym kwartale 1.3 r. gospodarka kanadyjska odnotowała wzrost zaledwie o 1 proc., co stanowi trzeci kwartał z rzędu, w którym kolejne tempo wzrostu realnego PKB spadło poniżej 2018 proc. (w ujęciu rocznym). Kanada jest jedynym dużym krajem, który co miesiąc publikuje dane o realnym PKB, a produkcja wzrosła w lutym o 2% (nie w ujęciu rocznym), a w marcu o 0.4%. Krótko mówiąc, kanadyjska gospodarka weszła w drugi kwartał ze sporym rozmachem, a kwietniowa publikacja PKB, która pojawi się w piątek, pokaże, jak radziła sobie gospodarka na początku II kwartału.
Pojawią się także „miękkie” dane, które dadzą analitykom dalszy wgląd w aktualny stan kanadyjskiej gospodarki. Bank of Canada opublikuje dane z ankiety na temat perspektyw biznesowych, a także ankietę Senior Loan Officer, która mierzy nastawienie kanadyjskich banków do udzielania kredytów.
Poprzedni: 2.9% (rok do roku)
Punkt widzenia
Watch Rate
Znane-nieznane
Decydenci zajmujący się polityką pieniężną nie działają w sposób doskonały przezornie. Czasami najistotniejszych czynników wpływających na perspektywy nie da się ująć w modelach lub wiążą się one z dużym zakresem niepewności. W tym tygodniu przewodniczący FOMC Powell podkreślił dwa czynniki, które sprawiają, że perspektywy dla Fed, a tym samym obserwatorów rynku, są mniej jasne.
Gdzie jest NAIRU?
Stopa bezrobocia kształtuje się obecnie o 0.7 punktu procentowego poniżej szacunków FOMC dotyczących pełnego zatrudnienia. Jednak naturalną stopę bezrobocia zwykle określa się dopiero po fakcie, kiedy płace zaczynają rosnąć.
Ostatni raz stopa bezrobocia utrzymywała się na tak niskim poziomie 3.8 procent przez dłuższy okres pod koniec lat sześćdziesiątych XX wieku, kiedy szacuje się, że NAIRU wynosiła około 1960 procent. Jednak wówczas szacunki wskazywały na około 5.75 procent, co oznaczało, że gospodarka nie była aż tak przegrzana, jak się okazało.
Napięcia handlowe: żeglowanie we mgle
Środki oparte na zasadzie „wet za wet” wzbudziły obawy w związku z totalną wojną handlową, która miała miejsce w ostatnich tygodniach. W miarę narastania napięć niepewność co do perspektyw zaczyna przenikać do planów przedsiębiorstw dotyczących zatrudniania i inwestycji.
Bez jednoznacznego wskazania kwoty, składu i harmonogramu dalszych barier handlowych – jeśli w ogóle wystąpią – trudno jest określić zakres ich wpływu na wzrost gospodarczy, zatrudnienie i inflację. „Nie mamy jeszcze sposobu, aby dowiedzieć się, jak uwzględnić [handel] w perspektywach” – powiedział Powell. Dlatego obecne otoczenie handlowe jest kolejnym czynnikiem zakłócającym właściwą ścieżkę polityki pieniężnej w najbliższej perspektywie.
Rezygnacja z wytycznych dotyczących przyszłości
Oprócz tych dwóch znanych-niewiadomych pojawia się ograniczone wytyczne do przodu. W miarę jak gospodarka się poprawiała, potrzeba deklarowania określonego stanowiska politycznego przestała być potrzebna. W rezultacie decydenci nie tylko będą mniej pewni prognozy, ale będą także oferować mniej gwarancji co do krótko- i średnioterminowej ścieżki polityki.
Analizy rynku kredytowego
Moderowanie oczekiwań finansowych
Bank Rezerwy Federalnej w Nowym Jorku opublikował niedawno wyniki majowego badania oczekiwań konsumentów, które pokazało, że oczekiwania finansowe gospodarstw domowych nieznacznie się pogorszyły w ciągu miesiąca. Choć różne miary nastrojów sugerują, że konsumenci nadal są zasadniczo pewni bieżących warunków gospodarczych, oczekiwania na przyszłość nieco się zmniejszyły.
Odsetek respondentów spodziewających się za rok zaostrzonych warunków kredytowania wzrósł w maju do ponad 30 proc. Oczekiwania te wynikają prawdopodobnie częściowo ze stale rosnącego kosztu kredytu w miarę kontynuowania przez Fed ścieżki zaostrzania polityki pieniężnej. W związku z tym respondenci ankiety byli mniej optymistyczni, jeśli chodzi o swoją przyszłą sytuację finansową: 13.7% respondentów spodziewa się, że za rok sytuacja finansowa będzie gorsza, w porównaniu z 11.8% w kwietniu.
Chociaż oczekiwania finansowe uległy złagodzeniu, bilanse gospodarstw domowych ogólnie pozostają mocne, na co pozytywnie wpływają rosnące dochody i ciasny rynek pracy. Rezerwa Federalna opublikowała również niedawno dane za pierwszy kwartał dotyczące zagregowanych rachunków finansowych gospodarstw domowych, które wykazały, że łączna wartość netto gospodarstw domowych po raz pierwszy w historii serii przekroczyła 1 bilionów dolarów. W ramach tej ekspansji majątek netto gospodarstw domowych stale rośnie i powinien prawdopodobnie zapewnić większości konsumentów zabezpieczenie przed rosnącymi stopami procentowymi i zaostrzeniem standardów udzielania kredytów, przynajmniej w dającej się przewidzieć przyszłości.
Temat tygodnia
Logjam: Efekty napiętego łańcucha dostaw
Istnieje coraz więcej dowodów na to, że w gospodarce występują pewne zatory w rurociągach produkcyjnych. Pomimo jedynie skromnego poziomu wykorzystania mocy produkcyjnych, coraz większa liczba firm podaje dłuższe terminy dostaw i stały wzrost liczby niezrealizowanych zamówień. Przedsiębiorstwa powiększają zapasy w coraz szybszym tempie, podczas gdy firmy częściej niż kiedykolwiek w ciągu ostatnich pięciu lat powołują się na braki w zapasach swoich klientów.
Malejące zastoje w sektorze produkcyjnym uwydatniają wrażliwość łańcucha dostaw. Na różnych wcześniejszych etapach obecnej ekspansji zdarzenia, które mogły spowodować poważne zakłócenia, od klęsk żywiołowych po zamknięcie portów, powodowały jedynie niewielkie zakłócenia w pracy menedżerów łańcucha dostaw, ponieważ pewien stopień luzu w systemie pozwalał na pewną elastyczność łańcucha dostaw. Dziś tak nie jest.
Obecne trudne warunki sprzyjają większym wydatkom inwestycyjnym lub wyższej inflacji, jednakże presja na wzrost cen wydaje się bardziej bezpośrednia. Niedobory zapasów, rosnące ceny środków produkcji, a także stały wzrost niezrealizowanych zamówień dają firmom pole do podniesienia cen w celu utrzymania lub zwiększenia marży zysku przy jednoczesnym zaspokajaniu popytu klientów. Fed będzie monitorował presję inflacyjną i być może będzie musiał dostosować swoją ścieżkę polityki, jeśli presja cenowa nasili się wcześniej, niż oczekiwano.
W naszym ostatnim artykule poruszyliśmy dwie główne kwestie. Po pierwsze, według większości mierników gospodarka znajduje się zdecydowanie w fazie ekspansji, ale jest też bardziej podatna na zakłócenia w łańcuchu dostaw niż na wcześniejszych etapach tego cyklu. Po drugie, nawet przy braku jakichkolwiek zakłóceń w dzisiejszym otoczeniu pełnym blokad kłód prawdopodobnie wystąpi inflacja, być może większa, niż spodziewaliby się niektórzy uczestnicy rynku, biorąc pod uwagę skądinąd łagodne odczyty wykorzystania mocy produkcyjnych. Pełną analizę można znaleźć w artykule „Logjam: wpływ ciasnego łańcucha dostaw na ceny i nakłady inwestycyjne”.




 Signal2forex.com - Najlepsze roboty i sygnały Forex