
Os mercados forex estão bastante tranquilos hoje, pois a maioria dos países ainda está de férias. O iene está sendo negociado geralmente em baixa, mas a perda é limitada até o momento. A pesquisa do Japan Tankan publicou alguns dados decepcionantes, mas foi ignorada. O dólar australiano também é um pouco mais fraco. Dados mistos da China e a expectativa de que o RBA permaneça em pé e mantendo a postura neutra não está fornecendo muita inspiração para o Aussie. A China iniciou formalmente as tarifas restringidas aos produtos da 128 nos EUA. Enquanto a negociação é moderada, há muito o que esperar hoje durante a semana.
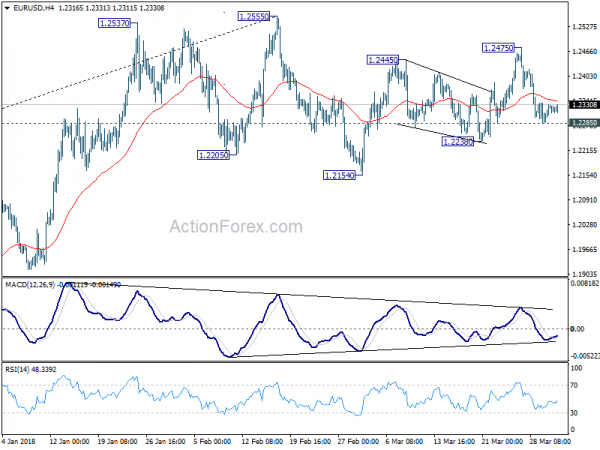
Tecnicamente, um ponto-chave até agora é que o EUR / USD, apesar do declínio da semana passada, está a segurar o apoio menor da 1.2285. Assim, não há confirmação de reversão de baixa de curto prazo ainda. GBP / USD também está mantendo acima do suporte secundário 1.3982. Estes dois níveis serão vigiados de perto.
Japão Tankan mostra leve deterioração no sentimento do grande fabricante
Houve uma pequena deterioração no grande índice de fabricação de 26 para 24 e perda de expectativa de 25, e perspectivas de grandes fabricantes de 21 para 20, falta de expectativa de 22. Um grande índice não manufatureiro caiu para 23, abaixo do 25 e da expectativa perdida de 24. Grandes perspectivas de não produção permaneceram inalteradas na 20, abaixo do consenso da 21. No entanto, a confiança nos negócios era firme. A queda na confiança e perspectivas provavelmente se deve à recente valorização do iene. E até agora, o medo de uma guerra comercial global teve impacto limitado sobre os sentimentos. Os índices foram calculados, como muitas outras séries similares no mundo, subtraindo-se o número de entrevistados dizendo que as condições são precárias e que as condições de resposta são boas.
Também lançado no Japão, a fabricação do PMI foi finalizada na 53.1 em março, revisada para baixo da 53.2.
China inicia tarifas sobre produtos 128 nos EUA, em resposta às tarifas de aço 232
A China inicia formalmente as tarifas sobre os tipos 7, produtos 128 dos EUA hoje, de acordo com uma declaração (link em chinês simplificado) do Ministério das Finanças. Isso faz parte do pacote anunciado no mês passado, que tem como alvo USD 3b nas importações. E é uma contra medida para as tarifas de aço e alumínio 232 dos EUA, que não são segmentadas geograficamente.
A resposta da China é vista por muitos como simbólica até agora, e absteve-se. E o impacto deve ser insignificante em comparação com o tamanho da relação comercial bilateral entre os países. Além disso, é relatado que os EUA já estão em negociação com a China em relação a um acordo comercial. No entanto, por enquanto, a China ainda mantém os cartões referentes às tarifas da Seção 301, que são direcionadas a produtos chineses que somam USD 50-60b de valor.
Falando sobre as tarifas da Seção 301, espera-se que a administração Trump anuncie a lista de produtos a serem afetados. Acredita-se que a lista se concentre naqueles afetados apenas pelo roubo de propriedade intelectual. E uma parte importante seria produtos de tecnologia de ponta.
China Caixin PMI manufatura mostrou "enfraquecimento marginal" em março
China Caixin PMI fabricação caiu para 51.0 em março, para baixo de 51.6 e perdeu a expectativa de 51.7. Esse também é o nível mais baixo em quatro meses. O Dr. Zhengsheng Zhong, Diretor de Análise Macroeconômica do CEBM Group, observou no comunicado que “a leitura do PMI em março mostrou que a demanda não estava tão forte quanto o esperado, levando a uma menor disposição dos fabricantes de produzir e reabastecer”.
No entanto, “a capacidade dos fabricantes de obter lucro foi reforçada pelo aumento estável de novos pedidos e pelo salto muito mais lento nos custos de insumos”. Zhong também observou que “o ímpeto de crescimento da economia manufatureira chinesa pode ter enfraquecido em março, mas a um ritmo marginal.
Lançado no fim de semana, no entanto, a fabricação oficial do PMI da China subiu para a 51.5, acima da 50.3. A produção oficial do PMI subiu para 54.6, acima do 54.4.
RBA para ficar de pé, AUD para ficar fraco
Espera-se amplamente que o RBA mantenha a taxa de câmbio inalterada em 1.50% amanhã. Os economistas têm empurrado para trás suas expectativas sobre o momento de um aumento de RBA após o lento crescimento salarial e os dados de inflação. No final do ano passado, houve especulações de que o RBA poderia aumentar duas vezes até o final deste ano. E agora, os mercados têm apenas preços em torno de 40% de chance de uma alta no 2018. A maioria espera que o aperto não comece até o 2019.
Embora os mercados de trabalho tenham sido fortes na Austrália, o crescimento dos salários permaneceu lento. A taxa de desemprego estabilizou em 5.5-5.6% após o crescimento do ano passado. No entanto, a figura é marcada pelo aumento contínuo na taxa de participação. Nesse sentido, a taxa de desemprego ficaria longe de atingir o nível 5% por algum tempo, o nível considerado em pleno emprego. Ou seja, a folga permanecerá na economia.
As especulações da taxa RBA, a queda do preço do minério de ferro e as preocupações com a guerra comercial EUA-China deixaram o Aussie como um dos mais fracos em março, em particular contra o euro e a libra esterlina. Aussie provavelmente vai ficar pressionado após a declaração de taxa de RBA de amanhã.
Olhando para o futuro
A fabricação de ISM será o foco principal hoje. E, de fato, os dados dos EUA também serão acompanhados de perto, incluindo serviços ISM, balança comercial e folhas de pagamento não agrícolas. Fora isso, o Reino Unido irá liberar os PMIs, enquanto a Eurozona lançará o CPI flash. O Canadá também divulgará dados de emprego e Ivey PMI. Também seria uma grande semana para o dólar australiano com a decisão da taxa RBA, as vendas no varejo e a balança comercial em destaque. Mas a Austrália pode reagir mais às notícias sobre a tensão comercial entre os EUA e a China.
- Segunda-feira: fabricação dos EUA ISM, gastos com construção
- Terça-feira: base monetária do Japão; Decisão de taxa de RBA; Vendas a retalho alemãs; Vendas retiais suíças, PMI de manufatura; Fabrico na zona do euro PMI final; PMI de fabricação do Reino Unido
- Quarta-feira: vendas no varejo da Austrália, aprovações de obras; PMI de construção do Reino Unido; CPI da Zona Euro; Emprego nos EUA ADP, serviços ISM, ordens de fábrica
- Quinta-feira: balança comercial da Austrália; CPI suíço; Alemão ordens de fábrica, serviços da zona euro PMI final, PPI, vendas a retalho; Serviços do Reino Unido PMI; Redução de empregos no US Challenger, pedidos de auxílio-desemprego, balança comercial; Balança comercial do Canadá
- Sexta-feira: despesas domésticas no Japão, ganhos médios em dinheiro, indicadores antecedentes; Produção industrial alemã; PMI de varejo da zona do euro; Reservas suíças de moeda estrangeira; Folha de pagamento não agrícola dos EUA; Emprego no Canadá, Ivey PMI
EUR / USD Daily Outlook
Pivots Diários: (S1) 1.2290; (P) 1.2310 (R1) 1.2337; Mais....
Neste ponto, o EUR / USD ainda está mantendo acima do 1.2285, o suporte menor e o viés intradiário permanecem neutros. No lado positivo, acima do 1.2475, será feito um teste no 1.2555 high, que está próximo do nível de fibonacci de longo prazo da chave 1.2516. Nós seríamos cautelosos na reversão de lá. Mas a ruptura decisiva terá maiores implicações otimistas. No lado negativo, abaixo do suporte secundário do 1.2285, o viés será reduzido para 1.2154 e abaixo para estender o declínio do 1.2555.
Na imagem maior, o nível de fibonacci chave na retração 38.2% de 1.6039 (2008 alto) para 1.0339 (2017 baixo) no 1.2516 permanece intacto apesar das tentativas de quebra. Assim, o aumento do fundo de médio prazo 1.0339 ainda é visto como um movimento corretivo para o momento. A rejeição da 1.2516 manterá uma perspectiva de baixa a longo prazo e manterá a hipótese de voltar a testar o 1.0039. A quebra firme do suporte 1.1553 irá adicionar mais baixa de médio prazo. No entanto, a quebra sustentada de 1.2516 terá maior implicação de alta e terá um retrocesso de 61.8% de 1.6039 para 1.0339 em 1.3862 a médio prazo.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Índice de Fabricação Grande Tankan Q1 | 24 | 25 | 25 | 26 |
| 23:50 | JPY | Tankan Grandes Fabricantes Outlook Q1 | 20 | 22 | 19 | 21 |
| 23:50 | JPY | Índice de Não-Produção Grande Tankan Q1 | 23 | 24 | 23 | 25 |
| 23:50 | JPY | Perspectiva não produtiva Tankan Q1 | 20 | 21 | 20 | |
| 23:50 | JPY | Tankan Small Manufacturing Index Q1 | 15 | 14 | 15 | |
| 23:50 | JPY | Tankan Small Manufacturing Outlook Q1 | 12 | 10 | 11 | |
| 23:50 | JPY | Índice de Não-Produção Pequeno Tankan Q1 | 10 | 8 | 9 | |
| 23:50 | JPY | Perspectiva não produtiva Tankan Q1 | 5 | 5 | 5 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q1 | 2.30% | 1.00% | 7.40% | 6.40% |
| 00:30 | JPY | PMI Manufacturing Mar F | 53.1 | 53.2 | 53.2 | |
| 01:00 | AUD | Inflação de Títulos Mobiliários M / M Mar | 0.10% | -0.10% | ||
| 01:45 | CNY | Caixin PMI Manufacturing Mar | 51 | 51.7 | 51.6 | |
| 13:30 | CAD | Manufacturing PMI Mar | 55.6 | |||
| 13:45 | USD | Fabricação PMI Mar F | 55.7 | 55.7 | ||
| 14:00 | USD | Gastos em Construção M / M fev | 0.40% | 0.00% | ||
| 14:00 | USD | ISM Manufacturing Mar | 60 | 60.8 | ||
| 14:00 | USD | Preços do ISM pagos em março | 72.5 | 74.2 | ||
| 14:00 | USD | Mar Emprego ISM | 59.7 |
Link para a fonte de informação: www.actionforex.com




 Signal2forex.com - Melhores robôs Forex e sinais


