Revisão dos EUA
Habitação começa a subir como inventário retém vendas
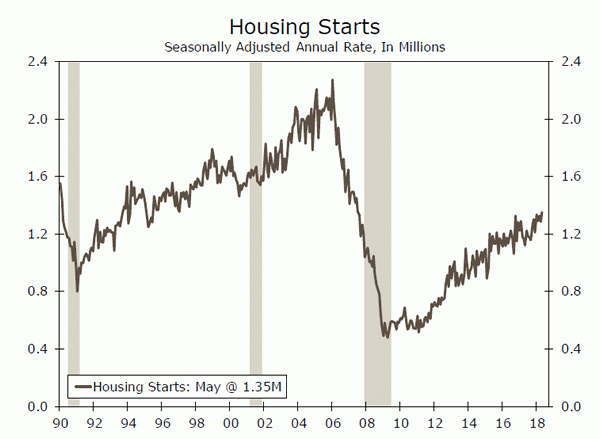
- Após a queda de 3.1 revisada para cima em abril, as casas começaram a recuperar em maio, aumentando 5.0 por cento para um ritmo de 1.35 milhões de unidades. As vendas de moradias existentes caíram pelo segundo mês consecutivo em maio e caíram 3 por cento no último ano, enquanto o estoque de casas à venda caiu mais de 6 por cento.
- O déficit em conta corrente aumentou em Q1 após um Q4 revisado para cima. Como percentual do PIB, o déficit permaneceu entre 2 e 3 nos últimos anos, indicando que a economia está crescendo no mesmo ritmo que o déficit.
Habitação começa a subir como inventário retém vendas
A habitação começa a recuperar em maio, após a queda de 3.1 revisada para cima em abril, subindo 5.0 por cento para um ritmo de 1.35 milhões de unidades. Tanto as famílias monofásicas (+ 3.9 por cento) como as multifamiliares (+ 7.5 por cento) começam a subir, mas as autorizações totais baixam 4.6 por cento para um ritmo de 1.30 milhões de unidades. Normalmente, não é a transportadora de carga, a movimentação do meio-oeste começa este mês, subindo um enorme 62.2 por cento. As origens em todas as outras regiões caíram em maio, caindo mais acentuadamente em 15 por cento no Nordeste, com quedas menores no sul e no oeste. O enorme salto no Meio-Oeste provavelmente se deve a uma primavera que chega mais tarde neste ano, o que permitiu que os construtores tivessem um mês mais forte do que o habitual. O crescimento econômico da região melhorou significativamente ao longo do ano passado, em grande parte devido ao crescimento da produção, e buscamos incrementar ainda mais a construção de moradias no Centro-Oeste nos próximos meses. Em todo o país, os construtores continuam a lutar para encontrar lotes e trabalhadores para atender ao alto nível de demanda por moradias. O aumento nos preços das madeiras e materiais está impedindo que as novas construções cheguem a um ritmo mais rápido.
As vendas de imóveis existentes caíram pelo segundo mês consecutivo em maio, desacelerando o percentual de 0.4 para um ritmo de 5.43 milhões de unidades. Mais uma vez, a queda deveu-se inteiramente a uma desaceleração nas residências unifamiliares, que caíram 0.6 por cento. O Nordeste foi a única região em maio a ver um ritmo acelerado de vendas em maio, aumentando 4.6 por cento. No entanto, as vendas nesta região ainda estão 11.7 por cento abaixo do ritmo deste período do ano passado. O inventário aumentou ligeiramente, subindo 2.8 por cento para 1.85 milhões de residências, mas caiu ano após ano nos últimos meses 36. Os baixos níveis de estoques estão nitidamente ainda atrapalhando as vendas de casas existentes - as vendas de moradias existentes caíram 3 por cento no último ano, enquanto o estoque de casas à venda caiu mais de 6 por cento.
Após um déficit em conta corrente de $ 128.2 bilhões inicialmente registrado em Q4, os mercados financeiros esperavam uma ampliação ainda maior em Q1. O saldo da conta foi de $ 124.1 bilhões em Q1, mas devido a revisões nos dados Q4, isso representou um aumento de $ 8.0 bilhões no trimestre. Embora o déficit tenha se ampliado mais uma vez, não vemos isso como um obstáculo ao crescimento. Como percentual do PIB, o déficit permaneceu entre 2 e 3 nos últimos anos, indicando que a economia está crescendo no mesmo ritmo que o déficit. As compras externas de títulos do Tesouro e títulos corporativos norte-americanos foram positivas em cada um dos últimos cinco trimestres. Nossa expectativa inicial é de que o déficit em conta corrente continuará aumentando à medida que o déficit comercial se amplia. Políticas comerciais potencialmente protecionistas lançam algum risco a essa perspectiva, no entanto.
O Leading Economic Index (LEI) subiu 0.2 por cento em maio, após um forte mês de abril. A maioria dos componentes no índice aumentou, no entanto, a moderação recente sugere um crescimento positivo, mas lento. Os arrastos no LEI este mês cercaram o mercado de trabalho e a atividade de construção. O componente de novos pedidos do ISM liderou o índice no mês, aumentando os pontos percentuais em 0.17, sugerindo a ampliação do crescimento econômico. Enquanto o índice subiu, está subindo a um ritmo moderado, sugerindo que o crescimento econômico futuro será moderado.
Perspectiva dos EUA
Novas vendas domiciliares • segunda-feira
Um crescimento mais forte de emprego e renda parece estar impulsionando a demanda por novas casas, já que as vendas estão em um começo sólido este ano. No mês anterior, as vendas caíram, diminuindo o percentual de 1.5 para um ritmo de unidade 662,000. As vendas de imóveis residenciais, que têm sido em grande parte impulsionadas pela atividade no Ocidente, não viram tanta melhora incremental em abril quanto costumam ocorrer, resultando na queda da receita sazonalmente ajustada.
Apesar da queda mensal, as vendas de novas residências subiram 8.4 por cento no ano passado, uma prova da tendência mais robusta e de longo prazo. Um fato positivo no relatório de abril foi que as vendas de casas não iniciadas foram as mais fortes em cinco meses, o que é um bom augúrio para a construção de moradias nos próximos meses. O mercado espera uma recuperação nas vendas no lançamento de segunda-feira, pedindo um ritmo anualizado da 669K de novas vendas de casas em maio. Estaremos atentos à atividade de compra de casas, especialmente enquanto o Fed continuar aumentando as taxas de curto prazo.
Anterior: 662K (SAAR) Wells Fargo: 657K Consenso: 669K
Bens Duráveis • Quarta
Apesar da queda das encomendas de bens duráveis no mês passado, as principais encomendas de bens de capital estão melhorando a tendência. A queda percentual de 1.7 registrada no mês passado foi em grande parte resultado de uma queda de 30 em pedidos de aeronaves, o que fez com que as encomendas de transporte contratassem 6.1 por cento. Como os pedidos de transporte são notoriamente voláteis mês a mês, a mensuração do ano após ano é mais reveladora, pois aumentou 12.1 por cento. Da mesma forma, as encomendas ex-transporte ganharam algum impulso desde o início do ano, registrando um ganho percentual de 0.9 em abril.
Além disso, vários PMIs regionais da Fed já foram lançados em maio, e todos mostraram crescimento acelerado a partir de abril. Embora os gastos das empresas não devam crescer na taxa crescente indicada pelos PMIs, prevemos que os gastos com equipamentos se fortalecerão no segundo trimestre.
Previous: -1.6% (Mês a mês) Wells Fargo: -2.1% Consensus: -0.4%
Renda pessoal • sexta-feira
A renda pessoal subiu 0.3 por cento em abril, impulsionada pela força nos salários e vencimentos. A tendência no crescimento dos salários e dos salários confirmou-se claramente nos últimos meses com a persistente forte procura no mercado de trabalho, o que ajudou a apoiar os ganhos de rendimento e a confiança dos consumidores. Essa confiança apoiou gastos mais fortes em ganhos futuros de renda nos últimos meses, e a taxa de poupança caiu para 2.8 por cento, de 3.0 por cento em março. Os cortes de impostos também podem ter apoiado o aumento nos gastos recentes, uma vez que salários maiores continuam a impulsionar a renda disponível.
Com a inflação mostrando sinais nascentes de firmeza duradoura, os empregadores podem começar a exigir salários mais altos para manter o poder de compra. Da mesma forma, com um mercado de trabalho cada vez mais apertado, as mãos dos empregadores podem ser forçadas a oferecer salários mais altos para atrair e reter os melhores talentos. Múltiplas forças estão em jogo, o que sugere maior crescimento de renda nos próximos trimestres.
Previous: 0.3% (Mês a mês) Wells Fargo: 0.4% Consenso: 0.4%
revisão global
Agitação canadense
- No Canadá, uma impressão baixa da inflação medida pelo Índice de Preços ao Consumidor (IPC) e indícios de deterioração nos gastos de varejo tiram parte do vento das fontes de aumentos de juros do Banco do Canadá.
- Enquanto isso, o Banco da Inglaterra manteve as taxas suspensas, mas há discordância nas fileiras do Comitê de Política Monetária. A decisão de permanecer em espera foi dividida (6-3), uma vez que um número crescente de membros do PCP indica uma preferência pelas taxas de subida.
Prelúdio para uma caminhada no Banco da Inglaterra
Em sua reunião anterior, em maio 10, o Banco da Inglaterra (BoE) optou por manter sua taxa de juros em 0.50 por cento após um fraco relatório do primeiro trimestre do PIB. A votação foi 7-2 na época, com os votos dissidentes citando a preferência de passar por um aumento da taxa, apesar dos dados econômicos amolecidos.
O número de dissidentes subiu para três na decisão desta semana (6-3) para manter a taxa overnight em espera de 0.50 por cento. Em nossa opinião, as probabilidades agora são melhores do que até mesmo que o Comitê de Política Monetária elevará as taxas de juros em sua reunião de agosto 2nd.
Uma súbita deterioração nas estatísticas econômicas vitais para a economia do Reino Unido poderia perturbar esse plano, mas considerando o fato de que as pesquisas com gerentes de compras ainda estão firmemente em território de expansão que não parecem muito prováveis. O BoE, juntamente com muitos outros bancos centrais, parece empenhado em normalizar as políticas.
Nenhuma urgência nos dados CPI japoneses
Apesar desta corrente de normalização, o Banco do Japão (BOJ) ainda está nadando contra o fluxo. Em sua reunião de junho 14, o BoJ anunciou sua intenção de manter seu pacote abrangente de compras de ativos e controle da curva de juros.
O principal objetivo do Banco do Japão é atingir a inflação do IPC percentual de 2. No final desta semana, soubemos que a inflação CPI de maio no Japão chegou a 0.6 por cento. Esse é um direito em linha com o percentual de 0.6 relatado em abril e o percentual de 0.6 que era esperado. A inflação do núcleo do IPC também chegou em 0.7 por cento em maio.
O PIB japonês caiu no primeiro trimestre, mas esperamos que a economia retorne à sua trajetória de crescimento no atual trimestre. Ainda se espera que o ritmo desse crescimento seja apenas incremental. Com o crescimento tépido e a inflação benigna, não há nada que obrigue os formuladores de políticas em Tóquio a abrir mão de seu pacote abrangente de política monetária acomodatícia.
CPI canadense e vendas no varejo
O comunicado do 30 de maio do Banco do Canadá (BoC) adotou uma postura moderadamente mais agressiva, e potencialmente sinaliza um ritmo mais rápido de altas de juros do que o previsto anteriormente. No entanto, as preocupações de longa data sobre os elevados níveis de endividamento das famílias e níveis insustentáveis de investimento residencial ainda são uma preocupação.
Os dados divulgados nesta semana mostram que os gastos do consumidor atingiram um ritmo mais fraco, com os principais números de vendas do varejo de abril mostrando uma queda de 0.1 por cento no mês. A medida mais ampla de gastos, que inclui autos, caiu 1.2 por cento.
O BoC visa manter a inflação CPI no ponto médio de uma faixa aceitável de 1 para 3 por cento e também considera várias versões de inflação "core" para considerar a dinâmica de preços. O último lote de números de inflação para o mês de maio saiu na sexta-feira. Todas as medidas básicas vieram em 1.9 por cento, o que dá a cobertura do BoC para aumentar as taxas em sua próxima reunião em julho 11.
Dito isto, a inflação cheia chegou um pouco mais suave do que o esperado; Isso combinado com os números de vendas do varejo de software leve tiram um pouco da urgência para uma subseqüente alta no final deste ano.
Outlook Global
Produção Industrial Japonesa • Sexta-feira
O PIB real no Japão contraiu a uma taxa anualizada de 0.6 por cento em Q1-2018 devido em parte à queda de 5.3 na produção industrial (IP) no primeiro trimestre. No entanto, a PI cresceu por três meses consecutivos, o que coloca o crescimento do PIB em um caminho para retornar ao território positivo no atual trimestre. Os dados do IP japonês em maio estão programados para lançamento na sexta-feira.
Outras divulgações de dados para maio, que também estão em pauta na próxima semana, darão aos analistas informações que podem ser usadas para ajustar suas estimativas de crescimento do PIB para o Q2. Os dados sobre as vendas no varejo oferecerão algumas informações sobre o estado atual dos gastos gerais do consumidor no Japão, enquanto os dados sobre o início da construção e os pedidos de construção irão mostrar uma imagem mais clara da saúde do setor de construção. Os dados de junho sobre a inflação dos preços ao consumidor em Tóquio podem ser usados para medir a taxa global de inflação do IPC no Japão atualmente.
Anterior: 0.5% (mês-a-mês) Consenso: -1.0%
Inflação CPI da Zona Euro • Sexta-feira
A taxa global de inflação do IPC saltou de 1.2 por cento em abril para 1.9 por cento em maio. Parte do forte aumento da taxa de inflação do IPC ano a ano reflete os efeitos de base (ou seja, a inflação foi elevada em abril 2017, mas deprimida em maio 2017). Mas o salto percentual da 2.2 nos preços da energia em maio em relação ao mês anterior também elevou a inflação. Dados preliminares sobre a taxa geral de inflação e a taxa básica de inflação em junho devem ser divulgados na sexta-feira.
A produção industrial na Alemanha, que subiu acentuadamente no curso da 2017, tem apresentado uma tendência menor até o momento em 2018. O índice Ifo do sentimento empresarial alemão em junho, que está em pauta na segunda-feira, pode lançar alguma luz sobre o estado atual do setor fabril alemão. O relatório do mercado de trabalho alemão para junho será divulgado na sexta-feira, e os dados de gastos do varejo para maio também serão divulgados no final da semana.
Previous: 1.9% (ano após ano) Wells Fargo: 1.9% Consenso: 2.0%
PIB canadense • sexta-feira
A economia canadense cresceu apenas 1.3 por cento em Q1-2018, o terceiro trimestre consecutivo em que a taxa sequencial de crescimento real do PIB ficou abaixo de 2 por cento (anualizado). O Canadá é o único grande país que publica dados do PIB real em uma base mensal, e a produção cresceu 0.4 por cento (não anualizada) em fevereiro, seguida por 0.3 por cento em março. Em suma, a economia canadense entrou no segundo trimestre com um bom momento, e o lançamento do PIB de abril, que está em pauta na sexta-feira, mostrará como a economia se saiu no início do Q2.
Haverá também alguns dados “suaves” que fornecerão aos analistas mais informações sobre o estado atual da economia canadense. O Banco do Canadá publicará dados de pesquisas sobre as perspectivas de negócios, bem como a pesquisa Senior Loan Officer, que mede as atitudes de empréstimo dos bancos canadenses.
Previous: 2.9% (ano após ano)
Ponto de vista
Relógio de taxa de juros
Desconhecido Conhecido
Os formuladores de políticas monetárias não operam com previsão perfeita. Às vezes, os fatores mais prementes para as perspectivas não podem ser colocados em modelos, ou eles vêm com um alto grau de incerteza. Nesta semana, o presidente do FOMC, Powell, destacou dois fatores que tornam as perspectivas menos claras para o Fed e, portanto, para os observadores do mercado.
Onde está a NAIRU?
A taxa de desemprego atualmente está em 0.7 pontos percentuais abaixo das estimativas do FOMC de pleno emprego. No entanto, a taxa natural de desemprego tende a ser determinada após o fato, quando os salários começam a acelerar.
A última vez que a taxa de desemprego permaneceu tão baixa quanto 3.8 por um período prolongado foi no final do 1960, quando se estima que a NAIRU tenha sido de cerca de 5.75 por cento. Na época, no entanto, as estimativas colocaram em torno de 4 por cento, o que implica que a economia não estava tão superaquecida quanto se revelou.
Tensões comerciais: navegando em um nevoeiro
Medidas de arrogância levantaram preocupações sobre uma guerra comercial total nas últimas semanas. À medida que as tensões aumentam, a incerteza sobre as perspectivas está começando a se infiltrar em planos de negócios para contratação e investimento.
Sem uma indicação firme do montante, a composição e o timing de novas barreiras comerciais - se ocorrerem - a extensão dos efeitos sobre o crescimento, o emprego e a inflação são difíceis de definir. "Ainda não temos como saber como colocar o comércio na perspectiva", disse Powell. Portanto, o atual ambiente de comércio é mais um fator que obscurece o caminho adequado da política monetária no curto prazo.
Redirecionar Orientação Direta
Juntamente com estes dois desconhecidos conhecidos, vem a redução das orientações futuras. À medida que a economia se recuperou, houve menos necessidade de prometer uma certa postura política. Consequentemente, não apenas os formuladores de políticas estão menos certos sobre a previsão, mas oferecerão menos garantias sobre o caminho da política a médio-prazo.
Perspectivas do Mercado de Crédito
Moderando as Expectativas Financeiras
O Federal Reserve Bank de Nova York divulgou recentemente os resultados de sua Pesquisa de Expectativas do Consumidor em maio, que mostrou que as expectativas financeiras das famílias se deterioraram ligeiramente ao longo do mês. Enquanto várias medidas de sentimento sugerem que os consumidores ainda permanecem amplamente confiantes sobre as condições econômicas atuais, as expectativas futuras moderaram-se ligeiramente.
A parcela de entrevistados da pesquisa que espera condições de crédito mais apertadas daqui a um ano aumentou para mais de 30 por cento em maio. Essas expectativas provavelmente se devem, em parte, a um aumento constante do custo do crédito, à medida que o Fed continua seu caminho de aperto. Como tal, os entrevistados da pesquisa foram menos otimistas sobre sua situação financeira futura, com 13.7 por cento dos entrevistados esperando ficar pior financeiramente daqui a um ano, acima dos 11.8 em abril.
Embora as expectativas financeiras tenham moderado, os balanços das famílias geralmente permanecem fortes, provavelmente impulsionados pelo aumento da renda e por um mercado de trabalho restrito. O Federal Reserve também divulgou recentemente dados Q1 sobre contas financeiras agregadas das famílias, que mostraram que o patrimônio total das famílias ultrapassou US $ 100 trilhões pela primeira vez na história das séries. O patrimônio líquido das famílias tem crescido constantemente nesta expansão, e deve provavelmente fornecer uma proteção à maioria dos consumidores contra o aumento das taxas de juros e o aperto dos padrões de crédito, pelo menos no futuro previsível.
Tópico da Semana
Logjam: efeitos de cadeia de suprimentos apertados
Há evidências crescentes de que a economia está passando por algum congestionamento no pipeline de produção. Apesar de apenas níveis modestos de utilização de capacidade, um número crescente de empresas está citando prazos de entrega mais longos e um aumento constante de pedidos não preenchidos. As empresas têm aumentado os estoques em um ritmo incremental, enquanto as empresas tendem a citar a falta de estoques nos estoques de seus clientes em relação a outros pontos em mais de cinco anos.
A escassez de folga no setor manufatureiro acentua a vulnerabilidade da cadeia de suprimentos. Em vários pontos anteriores da expansão atual, os eventos que poderiam ter causado grandes interrupções, desde desastres naturais até fechamento de portos, causaram apenas interrupções leves aos gerentes da cadeia de suprimentos, porque um certo grau de folga no sistema permitiu alguma flexibilidade na cadeia de suprimentos. Esse não é o caso hoje.
O atual ambiente de congestionamento de dados deve suportar maiores gastos com investimentos ou maior inflação, no entanto, pressões ascendentes sobre os preços parecem mais imediatas. A escassez de estoques, o aumento dos preços de insumos e o aumento constante de pedidos não preenchidos oferecem espaço para que as empresas aumentem os preços para manter ou aumentar as margens de lucro, atendendo à demanda dos clientes. O Fed monitorará as pressões inflacionárias, e poderá ter que ajustar sua trajetória de política se as pressões de preços se acumularem mais cedo do que o previsto.
Apresentamos dois pontos principais em nosso artigo recente. A primeira é que, pela maioria das medidas, a economia está firmemente em modo de expansão, mas também é mais vulnerável a interrupções na cadeia de suprimentos do que em pontos anteriores deste ciclo. A segunda é que, mesmo na ausência de qualquer perturbação, o ambiente congestionado que existe hoje provavelmente será inflacionário, talvez mais do que alguns participantes do mercado esperariam, dadas as leituras benignas de utilização da capacidade. Para nossa análise completa, consulte “Logjam: efeitos restritos da cadeia de suprimentos sobre preços e investimentos”.




 Signal2forex.com - Melhores robôs Forex e sinais