
Aqui estão os últimos desenvolvimentos nos mercados globais:
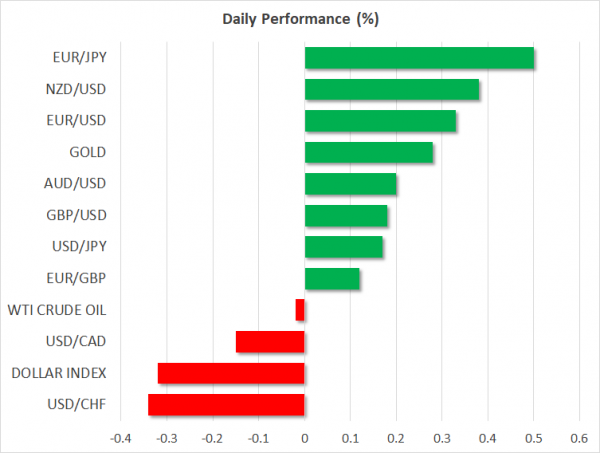
CAMPEÃOO índice do dólar continuou a ser negociado em baixa no início da sessão europeia, ponderado pelos comentários feitos pelo presidente dos EUA na noite de terça-feira, que disse não estar "empolgado" com a decisão do banco central de aumentar as taxas de juros este ano os esforços para reduzir o déficit comercial e as taxas de juros mais altas, combinados com um dólar mais forte, limitariam o crescimento das exportações. Ele também acusou a China e a zona do euro de manipular suas moedas; A resposta do lado chinês foi branda, com o PBOC expressando esperanças de que EUA e China possam se comunicar sobre o assunto e que o yuan não será usado como arma para mitigar o impacto das tarifas de importação. As autoridades alemãs, no entanto, apoiaram que o bloco não está manipulando sua moeda. O índice do dólar oscilou em torno de 95.50 (-0.41%), perto da baixa de duas semanas da 95.44 que alcançou hoje, enquanto o dólar / iene conseguiu permanecer no verde, subindo para 110.24 (+ 0.16%). Euro / dólar manteve ganhos, trocando de mãos no 1.1515, ligeiramente abaixo do máximo de duas semanas de hoje de 1.1543 (+ 0.40%). Libra / dólar também estava em alta no 1.2815 (+ 0.15%) antes da retomada das negociações do Brexit hoje. Euro / libra ficou em 0.8982 (+ 0.13%). Na Suíça, foi dito que o Swiss National Bank entregou seu primeiro aumento de taxa em Q3 2019 de acordo com uma pesquisa da Bloomberg em comparação com o Q4 2019 estimado anteriormente, enviando dólar / franco para um mínimo de um mês de 0.9864. No espaço antípoda, o dólar / dólar australiano permaneceu no lado positivo em 0.7352 (+ 0.20%), ignorando a vitória do primeiro-ministro mais restrita do que a antecipada liderança e os minutos de reunião relativamente dovish RBA lançados no início do dia. Kiwi / dólar também foi mais forte na 0.6663 (+ 0.38%) antes do lançamento dos preços globais de lácteos. Dollar / loonie caiu 1.3028 (-0.15%), enquanto dólar / lira se fortaleceu ainda mais para 6.12 (+ 0.85%).
AÇÕES: Excluindo o FTSE 100 do Reino Unido, que foi mais fraco em 0.17%, as ações europeias estavam subindo às 1040 GMT. O STOXX 600 pan-europeu e o Euro STOXX 50 de primeira linha subiram 0.34% e 0.31%, respectivamente, com os estoques de tecnologia liderando os ganhos e os materiais básicos apresentando desempenho inferior. O DAX 30 alemão subiu 0.72%, o CAC 40 francês subiu 0.79%, enquanto o FTSE MIB italiano continuou a se recuperar na terça-feira, subindo 1.47%; na sexta-feira, o índice caiu para o nível mais baixo desde abril de 2017. Os futuros dos EUA acompanhando o S&P 500, Dow Jones e Nasdaq 100 estavam todos em território positivo, apontando para uma abertura em alta hoje.
COMMODITIES: Os preços do petróleo subiram no início da sessão europeia, com o crude WTI subindo para $ 66.98 / barrel (+ 0.83%) e o Brent a subir para $ 72.36 / barrel (+ 0.21%), já que os relatórios indicavam que o óleo de aquecimento e o diesel devem apertar nos próximos meses. Em outras notícias, enquanto renovadas sanções dos EUA contra o Irã (terceiro maior produtor da Opep) e demandas de Washington por compradores de petróleo iranianos para cortar suas importações já reduziram as operações na região, a China (maior cliente de petróleo do Irã) insiste em manter seu petróleo iraniano. compras. Nos metais preciosos, o ouro estava pronto para fechar o dia em território positivo pelo terceiro dia consecutivo, visto pela última vez em $ 1,1193.80 / onça (+ 0.31%).
Dia à frente: conversações entre EUA e China e negociações do Brexit
A terça-feira é relativamente calma em termos de liberações econômicas, deixando manchetes potenciais para movimentar os mercados, já que discussões comerciais entre os EUA e a China devem ocorrer em Washington na quarta e quinta-feira.
A turbulência relacionada à Turquia continuará em foco quando Trump mencionou que os EUA não farão concessões à Turquia para garantir a liberdade do pastor detido, o que sugere que uma resolução imediata do impasse entre as duas nações pode ser distante.
Quanto ao Brexit, o negociador do Reino Unido, Dominic Raab, se reunirá com seu homólogo da UE, Michel Barnier, em Bruxelas. Enquanto isso, os ministros britânicos estão revelando seus planos para um não-acordo Brexit para mostrar que a Grã-Bretanha está preparada para o caso de as negociações entrarem em colapso sem acordo. Vale ressaltar que o prazo para um acordo é em outubro e a falta de desenvolvimentos positivos pode ser vista como negativa para a moeda.
Olhando para o calendário, os dados do comércio atacadista canadense para o mês de junho estão programados para lançamento no 1230 GMT. Além disso, na Nova Zelândia, os preços globais de lácteos publicados em um momento de tentativa, hoje, após a conclusão do leilão de leite quinzenal, serão da maior importância antes que os números das vendas de varejo sejam vistos no 2245 GMT. As vendas no varejo trimestrais em cadeia devem se expandir em 0.4% no segundo trimestre, acima do crescimento de 0.1% registrado anteriormente.
Nos mercados de energia, os investidores aguardarão ansiosamente o relatório semanal da API




 Signal2forex.com - Melhores robôs Forex e sinais


