
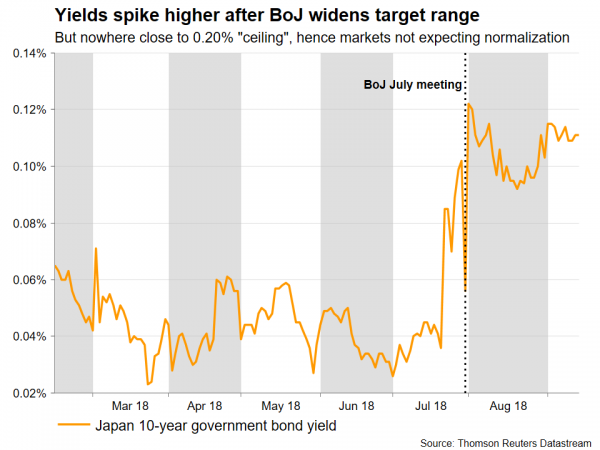
O Banco do Japão (BoJ) anunciará a sua decisão política durante a sessão asiática de quarta-feira, com os investidores não prevendo nenhuma alteração no quadro político flexível do Banco, após alguns ajustes na reunião anterior. Em vez disso, o foco do mercado pode recair principalmente sobre a forma como as autoridades encaram a escalada das tensões comerciais globais e até que ponto estas podem afectar o Japão. Um tom cauteloso na declaração de política pode revelar-se algo negativo para o iene.
Redução gradual ou tornar a estrutura “QQE com controle da curva de rendimento” mais sustentável? Este tem sido o debate que tem ocorrido nos mercados desde que o Banco do Japão ajustou a sua política na última reunião de Julho. Para explicar: no âmbito do seu quadro actual, o BoJ comprometeu-se a manter os rendimentos dos títulos do governo japonês (JGB) de prazo mais longo fixados em “cerca de 0%” numa tentativa de estimular o crédito e o investimento no Japão. Antes da reunião de Julho, sempre que os rendimentos dos JGB a 10 anos tentavam ultrapassar os 0.10%, o BoJ intervinha no mercado, comprando tantas obrigações quantas fossem necessárias para fazer recuar os rendimentos.
Depois, em Julho, os decisores políticos anunciaram que iriam permitir que os rendimentos flutuassem num intervalo mais amplo, duas vezes maior do que antes, aumentando implicitamente o “tecto” para os rendimentos a 10 anos para 0.20%. Embora o Banco tenha enquadrado estas mudanças como tornando o seu programa de flexibilização mais sustentável, alguns argumentam que estas equivalem efectivamente a um “aperto furtivo”, uma vez que o BoJ precisa agora de comprar menos obrigações para manter o seu objectivo de rendimento. No entanto, a maioria dos investidores aparentemente não partilha desta opinião. Se isto fosse de facto entendido como um passo em direcção à normalização, seria de esperar ver reacções associadas do mercado – nomeadamente, os rendimentos japoneses disparando e o iene fortalecendo-se devido às expectativas de taxas de juro mais elevadas no futuro. Nada disso aconteceu, com o iene apenas a atrair ofertas de refúgio seguro e os rendimentos a 10 anos a permanecerem longe do “teto” de 0.20%, sugerindo que os mercados ainda veem qualquer normalização do BoJ como algo muito distante.
Isto é compreensível a julgar pelos dados económicos japoneses, que continuam a flutuar. Embora alguns dados recentes, incluindo o crescimento do PIB para o segundo trimestre, tenham surpreendido positivamente e o mercado de trabalho permaneça robusto, estes não se traduziram em pressões inflacionistas mais fortes. As taxas anuais principais e básicas do IPC registaram 2% e 0.9%, respectivamente, em Julho, permanecendo muito abaixo da meta de 0.8% do BoJ e exercendo pouca pressão sobre os responsáveis para considerarem realisticamente a normalização.
Assim, como os desenvolvimentos recentes não são suficientemente significativos para justificar qualquer mudança na política ou na orientação futura, especialmente após os recentes ajustes, os mercados deverão concentrar-se principalmente no tom da declaração anexa para avaliar como o BoJ poderá prosseguir no futuro. Em particular, os investidores poderão estar interessados em ver como os decisores políticos encaram os riscos decorrentes da disputa comercial entre os Estados Unidos e a China, se se prevê que tais incertezas tenham impacto nas perspectivas de crescimento do Japão e, em caso afirmativo, até que ponto. Somado a isso, recentes notícias da mídia sugerem que o Japão pode ser o próximo alvo no radar comercial de Trump.
No geral, combinando as perspetivas de inflação ainda mornas com os riscos comerciais que lançam uma sombra sobre a economia impulsionada pelas exportações, os decisores políticos do BoJ terão provavelmente mais incentivos para manter uma postura bastante cautelosa. O Governador Kuroda poderia destacar o compromisso de manter as taxas “muito baixas”, confirmando implicitamente que o actual quadro político permanecerá em vigor por um período prolongado. Na margem, tal sinal pode ser negativo para o iene. Com o BoJ a manter os rendimentos japoneses fixados em torno de 0% enquanto outros bancos centrais como a Fed aumentam as taxas, os diferenciais de taxas de juro entre o Japão e o resto do mundo estão a aumentar gradualmente, tornando o iene menos atraente em relação a moedas como o dólar.
No caso de uma tendência que pareça cautelosa, o dólar/iene poderá subir e desafiar a zona de 112.65, marcada pela oscilação interna mínima em 19 de julho. alta do mês de 113.16. Pelo contrário, se o BoJ parecer optimista em geral, minimizando os riscos comerciais, então o par poderá cair. O suporte imediato pode surgir em torno de 111.75, uma zona que coroou duas subidas recentemente. Uma quebra negativa pode abrir espaço para um teste da média móvel de 200 períodos no gráfico de 4 horas, em 111.11, antes que o mínimo de 7 de setembro de 110.37 seja visível.
Olhando para além do BoJ, a política japonesa também poderá estar no centro das atenções esta semana, já que na quinta-feira o partido governista LDP do primeiro-ministro Abe realizará uma corrida pela liderança. É amplamente esperado que ele mantenha a sua posição e, se assim for, isso também poderá revelar-se (ligeiramente) negativo para o iene, considerando que Abe é visto como um grande defensor de uma política monetária frouxa. Recorde-se que a “política monetária agressiva” é uma das três setas da Abenomics, a principal estratégia do Primeiro-Ministro para combater a deflação.
Por fim, na sexta-feira o país verá a divulgação dos números atualizados da inflação de agosto. Embora o iene normalmente não responda muito aos dados económicos, considerando que estes são cruciais para o BoJ, poderão atrair alguma atenção como um indicador importante para saber se a normalização da política está prevista ou não em breve.




 Signal2forex.com - Melhores robôs Forex e sinais


