
Aqui estão os últimos desenvolvimentos nos mercados globais:
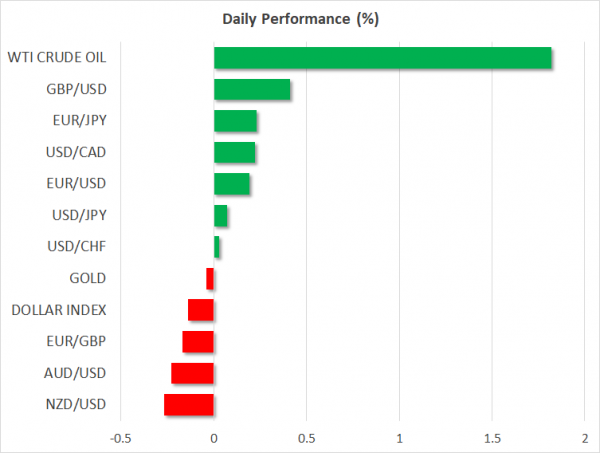
- FOREX: Depois que a China cancelou as negociações comerciais planejadas com os EUA no sábado e novas tarifas de importação entraram em vigor, as autoridades chinesas reiteraram na segunda-feira que Pequim está pronta para uma nova rodada de negociações apenas se as negociações forem baseadas no respeito mútuo. Os investidores, no entanto, permaneceram positivos em relação ao dólar, já que esperavam amplamente que o Fed ignorasse os riscos comerciais e entregasse outra alta de 25 pontos-base na quarta-feira, com o dólar / iene negociado em alta, mas apenas modestamente, em 112.67 (+ 0.10%). Os rendimentos do governo dos EUA em 10 anos atingiram um pico de 3.09%, o maior desde maio. O índice do dólar, no entanto, começou a semana em baixa, caindo para 94.11 (-0.12%), com o euro e a libra ganhando interesse de compra. Euro / dólar foi definido para recuperar as perdas de sexta-feira, subindo para 1.1770 (+ 0.18%), encontrando algum suporte de leituras do Ifo alemão melhores do que o esperado; o índice de clima de negócios Ifo alemão para o mês de setembro aumentou para 103.7 em comparação com 103.2 previstos, mas ficou ligeiramente abaixo da marca de agosto de 103.9. Enquanto isso, na Grã-Bretanha, o secretário Brexit do Reino Unido deu algum alívio aos mercados (veja abaixo) enviando libra / dólar até 1.3126 (+ 0.38%), ajudando a recuperar algumas das perdas de sexta-feira. Libra / iene aumentou para 147.91 (+ 0.50%) e euro / libra recuou para 0.8965 (-0.17%). Na esfera antípoda, o aussie / dólar e o kiwi / dólar, sensíveis ao comércio, ficaram em desvantagem em 0.7274 (-0.21%) e 0.6668 (-0.25%), respectivamente. Dólar / dólar norte-americano subiu para 1.2938 (+ 0.24%), já que as negociações do Nafta da semana passada não conseguiram fazer progresso nas relações comerciais EUA-Canadá antes de um prazo informal em 1º de outubro. Nos mercados emergentes, a lira turca conseguiu subir 1.38% contra o dólar, apesar do Ministério das Finanças turco anunciar previsões de crescimento mais baixas para 2018 e 2019 na semana passada. O ministério não forneceu detalhes sobre como ajudará o setor bancário.
- STOCKS: Novos temores na frente comercial afetaram as ações europeias na segunda-feira, fazendo com que o pan-europeu STOXX 600 e o blue-chip Euro STOXX 50 caíssem 0.28% e 0.42%, respectivamente, às 1140 GMT. O DAX 30 alemão caiu 0.36%, o CAC francês recuou 0.25%, enquanto o FTSE 100 do Reino Unido caiu 0.23%. O FTSE MIB italiano caiu 0.11%. Nos EUA, os futuros acompanhando S&P 500, Dow Jones e Nasdaq 100 estavam caindo, mas marginalmente, apontando para uma abertura modestamente negativa.
- PRODUTOS BÁSICOS: Os preços do petróleo subiram consideravelmente na manhã de segunda-feira, uma vez que as preocupações com as sanções dos EUA pesando sobre as exportações de petróleo iraniano continuaram a apoiar o mercado. Observe que os EUA preparam uma segunda rodada de sanções contra o Irã em novembro. No sábado, os produtores de petróleo da OPEP e não-OPEP que concordaram em aumentar a oferta em junho se reuniram em Argel para discutir a alocação do aumento da oferta. No entanto, como era de se esperar, os membros não chegaram a uma decisão formal, ao mesmo tempo que também não se comprometeram a aumentar ainda mais a oferta, ao contrário das exigências do presidente dos Estados Unidos. O petróleo WTI saltou 2.06% para $ 72.24 / barril e o Brent, com sede em Londres, subiu 2.45% para $ 80.76 / barril. Em metais preciosos, o ouro se manteve estável em US $ 1,199 / onça.
Dia à frente: segunda-feira luz em termos de lançamentos de dados; olhos no comércio e nas negociações Brexit
A segunda-feira será relativamente tranquila em termos de publicações econômicas, já que os investidores estão voltando suas atenções para a reunião de política do Federal Reserve na quarta-feira, que é amplamente esperada para entregar um aumento de 25 bps nas taxas pela terceira vez este ano. Os mercados estão cada vez mais precificando outro aumento de taxa em dezembro também, atualmente garantindo uma probabilidade de 80% para tal resultado.
Quaisquer atualizações, no entanto, na frente comercial e particularmente nas relações EUA-China podem ser cruciais para o sentimento do mercado, já que as negociações relevantes foram canceladas pela China no sábado, enquanto Washington e Pequim ativaram novas tarifas sobre os produtos um do outro hoje. O governo dos Estados Unidos impôs uma tarifa adicional de 10% sobre US $ 200 bilhões em produtos chineses abrangendo milhares de produtos. A China retaliou imediatamente com novas tarifas variando entre 5% a 10% sobre US $ 60 bilhões de produtos americanos.
No Reino Unido, o Secretário de Estado da Grã-Bretanha para Sair da União Europeia, Dominique Raab, disse estar confiante de que o Reino Unido vai conseguir progressos com a UE no que diz respeito ao plano de retirada, ao mesmo tempo que disse que um Brexit sem acordo não é o fim do mundo e o Reino Unido está pronto para enfrentar esse resultado. Enquanto isso, o líder do Partido Trabalhista, Jeremy Corbyn, ameaçou apoiar um segundo referendo do Brexit se a primeira-ministra do Reino Unido, Theresa May, não conseguir levar sua proposta do Brexit ao Parlamento. May está agendada para defender seu plano de Damas hoje em uma reunião com seu Gabinete às 1300 GMT. Lembre-se de que a UE rejeitou as propostas de divórcio de maio na Áustria na semana passada.
Olhando para o calendário, os dados do comércio atacadista canadense para o mês de julho devem ser divulgados no 1230 GMT. No entanto, o foco principal será nas negociações do NAFTA entre os funcionários americanos e canadenses, com o próximo prazo sendo 1 de outubro.
Quanto às aparições públicas, o Presidente Mario Draghi vai falar com a Comissão ECON do Parlamento Europeu no 1300 GMT.
Durante a noite, o Banco do Japão divulgará as atas de sua reunião de 30 a 31 de julho às 2350 GMT, sendo esta a reunião antes da última. Observe que em 19 de setembro o banco central deixou as taxas inalteradas em -0.1% e manteve sua promessa de julho de manter os custos dos empréstimos baixos por um longo período. Ainda assim, os formuladores de políticas permaneceram otimistas quanto ao rumo da economia, apesar do alerta de que o protecionismo comercial dos EUA pode obscurecer as perspectivas.




 Signal2forex.com - Melhores robôs Forex e sinais


