
Os mercados de ações globais passaram de mal a pior na semana passada. O DOW sofreu a pior semana desde a crise financeira global em 2008, caindo quase -7% na semana. O S&P 500, que caiu -11.4% no mês, também está a caminho de ter sua pior semana desde 1931, quando caiu -14.5%. O iene terminou como o maior vencedor em aversão ao risco. O dólar australiano liderou outras moedas de commodities como as mais fracas. O dólar, por outro lado, ficou misto depois que o Fed fez um aumento não tão pacífico nas taxas. As grandes empresas europeias podem parecer fortes, mas isso só acontece porque não estão no centro da tempestade.
Foram citadas muitas razões para a quebra global dos mercados de ações. O encerramento parcial do governo dos EUA devido ao muro fronteiriço de Trump pode ser uma razão para a aceleração tardia da queda. Mas afinal de contas é um evento único que se repete mais de uma vez. A guerra comercial EUA-China está a caminho de ter um acordo no final de fevereiro ou início de março. O Fed é frequentemente citado como um fator de baixa. Houve até rumores de que Trump discutiu a demissão do presidente do Fed, Jerome “Jay” Powell, após o aumento da semana passada. Mas, como argumentamos abaixo, os investidores já reduziram significativamente as expectativas em relação aos aumentos do Fed em 2019. Eles agora não têm certeza se o Fed aumentará novamente as taxas de juros no primeiro semestre. Portanto, reduzir a aposta nas subidas da Fed e, ao mesmo tempo, vender ações não parece algo trivial.
Em vez disso, como já mencionámos várias vezes, a clara mudança das acções para as obrigações, na Alemanha, no Japão e nos EUA, indica que os investidores estão claramente preocupados com o abrandamento ou mesmo com a recessão. O rendimento dos títulos de 10 anos da Alemanha fechou em 0.25. Esse é o nível mais baixo desde o pico de 0.186 em maio. Excluindo esse pico de um dia, o rendimento da Alemanha a 10 anos fechou no nível mais baixo desde junho de 2017. O rendimento do JGB a 10 anos do Japão caiu para 0.014 antes de fechar em 0.040. A mínima foi a mais baixa desde setembro de 2017. E atingiu 0.166 no início de outubro.
O Fed promoveu um aumento pacifista das taxas, mas será que isso foi pacifista o suficiente?
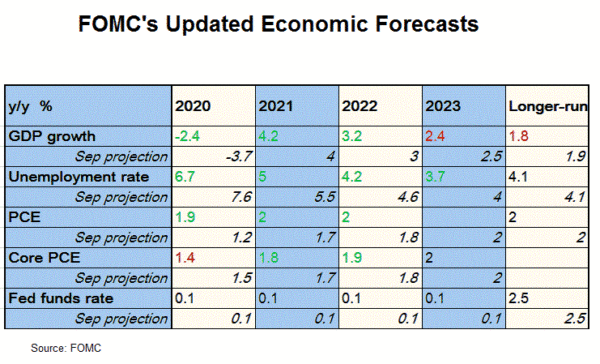
O anúncio do FOMC na semana passada foi claramente uma mudança geral pacífica. Mas se os investidores consideraram isso suficientemente pacífico, é outra questão. Em suma, a Fed aumentou a taxa dos fundos federais em 25 pontos base, para 2.25-2.50%, conforme amplamente esperado. A parte claramente pacífica está nas projeções económicas. Em primeiro lugar, a taxa média dos fundos federais de longo prazo, considerada neutra pelo Fed, foi revista em baixa de 3.0% para 2.8%. Para 2019, a taxa média dos fundos federais foi revista para 2.9%, abaixo dos 3.0%. A tendência central foi revista para 2.5-3.0%, abaixo dos 2.8-30%. Como observamos durante a semana, isso sugeria que o Fed poderia ter apenas mais um ou no máximo dois aumentos de taxas em 2019. Isso é de fato ecoado pelo comentário do presidente do Fed de Nova York, John Williams, de que “algo como dois aumentos de taxas faria sentido em um cenário realmente forte”. economia daqui para frente.”
Nas demais projeções, a projeção mediana do crescimento para 2019 foi revisada para 2.3%, abaixo dos 2.5%. A projeção mediana de crescimento para 2020 permaneceu inalterada em 2.0%. A projeção mediana da taxa de desemprego para 2019 manteve-se inalterada em 3.5%. Mas a projeção mediana da taxa de desemprego para 2020 foi revisada para 3.6%, acima dos 3.5%. A projeção mediana do núcleo do PCE para 2019 foi revisada para 2.0%, abaixo dos 2.1%. A projeção mediana do núcleo do PCE para 2020 foi revisada para 2.0%, abaixo dos 2.1%.
A parte não tão pacífica foi que a Fed manteve a declaração de que “alguns novos aumentos graduais” na taxa dos fundos federais serão consistentes com a sustentação da expansão e a manutenção da inflação perto da meta. O presidente da Fed, Jerome Powell, embora admita que o crescimento global está a “suavizar”, também disse que “a política não precisa de ser acomodatícia”, uma vez que a economia dos EUA continua a ter um bom desempenho.
Alguns comentadores e analistas atribuem a culpa pela quebra do mercado de ações ao Fed. Mas, a julgar pelas reacções nos futuros dos fundos federais, acreditamos que os mercados já adoptaram o lado conciliatório da Fed. E sustentamos que a queda nas bolsas globais e nos rendimentos dos títulos do tesouro indicou claramente as preocupações quanto ao abrandamento, ou mesmo à recessão. E no mundo altamente interligado de hoje, problemas noutros lugares não significam que os EUA estejam a vencer. Eventualmente, o mundo se move junto.
A partir de agora, os futuros dos fundos federais estão apostando em apenas cerca de 15% de probabilidade de um aumento das taxas em 25 pontos base, para 2.50-2.75% em Março. Isso é nitidamente inferior aos 31% de uma semana atrás e aos 37% de um mês atrás.
Mas sobre adiar o aumento das taxas para junho? Os futuros dos fundos federais estão precificando cerca de 32% de chance de apenas 1 aumento no primeiro semestre ser entregue em junho. Isso se compara a 1% há uma semana e 46% há um mês.
Isso significa que os investidores têm certeza de que o Fed não aumentará novamente em março. E eles nem têm certeza se o Fed aumentará novamente no primeiro semestre. Mas as ações e os rendimentos dos títulos do tesouro de longo prazo ainda caíram?
O achatamento das curvas de rendimento dos EUA acelerou, mais desvantagens no longo prazo
Os rendimentos dos títulos do Tesouro dos EUA sofreram um declínio bastante notável, enquanto a curva de rendimentos se achatou bastante no longo prazo. O rendimento de 5 anos caiu -0.087 durante a semana, para 2.642. O rendimento de 10 anos caiu -0.990 para 2.792. O rendimento de 30 anos caiu -0.115 para 3.028. O rendimento de 30 anos também ultrapassou o nível de 3%. Além disso, a curva de rendimentos está agora invertida entre 1 ano (2.656) a 2 anos (2.637) e 3 anos (2.619).
A quebra do suporte de 10 do rendimento de 2.808 anos na semana passada confirmou a reversão de curto prazo na condição de divergência de baixa no MACD diário. Espera-se que uma queda mais profunda corrija o aumento de 1.336, visando a retração de 38.2% de 1.336 para 3.248 em 2.517 (que está perto do suporte do canal em) 2.470. Dado que o objectivo da taxa dos fundos federais está agora em 2.25-2.50%, tal “correcção” já é suficiente para realmente “achatar” a curva de rendimentos.
Mais importante ainda, o TNX foi rejeitado pela resistência do canal de várias décadas. Desta perspectiva, o TNX pode cair ainda mais para a EMA de 55 meses (agora em 2.297) antes de atingir o fundo do poço. E isto não é irracional, mesmo que o nosso caso preferido de reversão de alta de várias décadas seja verdadeiro.
As ações globais estão corrigindo a tendência de alta do mínimo de 2009?
O S&P 500 retirou uma retração de 38.2% de 1810.10 para 2940.91 em 2508.94 de forma decisiva na semana passada. Embora o declínio fosse esperado, o seu poder surpreendeu-nos. Por enquanto, o cenário base é que a queda de 2940.91 está apenas corrigindo a tendência de alta de 1810.10. Embora seja provável uma queda adicional, a desvantagem deve ser contida em torno do suporte da linha de tendência (agora em torno de 2300) e acima da retração de 61.8% em 2242 para trazer a reversão.
O suporte acima mencionado também está próximo da EMA de 55 meses (agora em 2295.58). Portanto, 2300 é provavelmente o ponto em que vemos o comprador voltando. No entanto, gostaríamos de salientar que uma nova queda para a retração de 38.2% de 666.78 para 2940.91 em 2072.19 significará que o SPX está corrigindo a tendência de alta de longo prazo de 2009 a 2018. Ou seja, algo mais sério está em andamento.
Atravessando o Atlântico, o DAX alemão já obteve apoio equivalente. A EMA de 55 meses (agora em 11237.83) foi firmemente quebrada. A queda de 13596.89 é vista como uma correção da tendência de alta de 3588.88 (mínimo de 2009) para 13596.89 (máximo de 2018). A meta é a retração de 38.2% em 9773.83.
E o Japão? O Nikkei ainda está bem acima da EMA de 55 meses, após o declínio acentuado da semana passada. Mas, assim como o DAX, a condição de divergência de baixa é vista no MACD mensal, o que é um sinal de reversão da tendência. Esperaríamos e veríamos se ele pode se recuperar da EMA de 55 dias. Mas, semelhante a outros, a quebra firme sugere que está corrigindo a tendência de alta da baixa de 2009 de 6994.89 para a alta de 2018 em 24448.07. A retração de 38.2% em 17780.95 deve então ser almejada. E gostaríamos de salientar que, se isso acontecer, com o Japão e a Alemanha em correção de longo prazo, os EUA não conseguirão escapar dela.
Ainda não há rompimento no índice do dólar, apesar de toda volatilidade
Agora, vamos dar uma olhada no índice do dólar. Ele ainda está mantendo a EMA de 4 horas e 55 dias e permaneceu bem acima do suporte de 95.67, apesar de toda a volatilidade. As perspectivas de curto prazo permanecem otimistas. Mas os riscos de reversão são elevados, considerando a condição de divergência de baixa no MACD diário. Também está próximo da retração de 61.8% de 103.82 a 88.25 em 97.87. Provavelmente levará mais algum tempo até que o índice se comprometa com uma direção. A ruptura de 95.67 será um sinal precoce de rejeição da resistência chave de Fibonacci de 97.87. Entretanto, a quebra sustentada de 97.87 confirmará a extensão da tendência. Mas, neste último caso, é pouco provável que seja impulsionado pelos rendimentos dos EUA, mas sim pela aversão ao risco.
Negociação de posição – EUR/JPY finalmente cai conforme esperado
Mantemos o EUR/JPY vendido (inserido em 127.80, parada em 129.30) conforme atualizado pela última vez aqui. Depois de ocupar a posição por quase um mês, finalmente tudo está funcionando como esperávamos. A quebra do suporte de 126.63 do EUR/JPY confirma a retomada do declínio de 133.12. Ele é mantido pela queda da EMA de 55 dias, o que afirma a baixa.
No quadro geral, o EUR/JPY também se mantém abaixo da EMA de 55 semanas, o que também é uma indicação de baixa no médio prazo. Um declínio adicional deverá ser observado para a zona de suporte 124.08/89. prevendo a queda de 137.49 para ser retomada eventualmente e se estender para a retração de 61.8% de 109.03 para 137.49 em 119.90. Mas vamos prestar atenção à reacção da zona de suporte 124.08/89 para decidir se saímos mais cedo ou não. .
No futuro, manteremos a posição curta no EUR/JPY e baixaremos o sop para 127.70, ligeiramente acima da resistência menor de 127.68. A meta está fixada em 120.00 por enquanto. Vamos adiar outras negociações por enquanto, antes do ano novo.




 Signal2forex.com - Melhores robôs Forex e sinais


