
By Uladzimir Leuchankou, fundador da Signal2Forex · 7 de novembro de 2026
O que é correlação no mercado Forex? É um número entre -1 e +1. Esse número indica se dois pares de moedas sobem e descem nos mesmos dias. Acho que essa também é uma resposta.
Mas, para mim, a correlação no mercado Forex é uma questão de risco: quantas operações separadas eu mantenho e quantas delas são a mesma operação repetida? De 10 de agosto a 5 de novembro de 2026, o EUR/USD e o GBP/USD apresentaram uma correlação de +0.84. Uma compra em ambos os pares equivalia a quase uma posição com o dobro do tamanho.
| Pares | Correlação | Em uma troca |
|---|---|---|
| EUR/USD e GBP/USD | +0.84 | Duas compras funcionam como uma única compra grande. |
| USD/CHF e USD/CAD | +0.64 | Frequentemente, a mesma movimentação do dólar |
| AUD/USD e NZD/USD | +0.59 | São relacionados, mas cada um tem seus próprios dias. |
| EUR/USD e USD/JPY | -0.40 | Um elo oposto fraco |
| EUR/USD e USD/CHF | -0.59 | O oposto ocorre na maioria dos dias, bem diferente de −0.95. |
Correlação das variações diárias, de 10 de agosto a 5 de novembro de 2026. Fonte: taxas de referência do BCE, cálculo próprio.
gráfico de correlação de pares de moedas Forex
A maioria das pessoas procura primeiro um gráfico de correlação de pares de moedas no mercado Forex. Então, aqui está o meu. Eu utilizei o gráfico diário. taxas de referência do euro do Banco Central Europeu De 10 de agosto a 5 de novembro de 2026 — 64 fixações, 63 alterações diárias. A partir das taxas do euro, calculei sete pares com o dólar. Todos os números desta página provêm desse único arquivo.
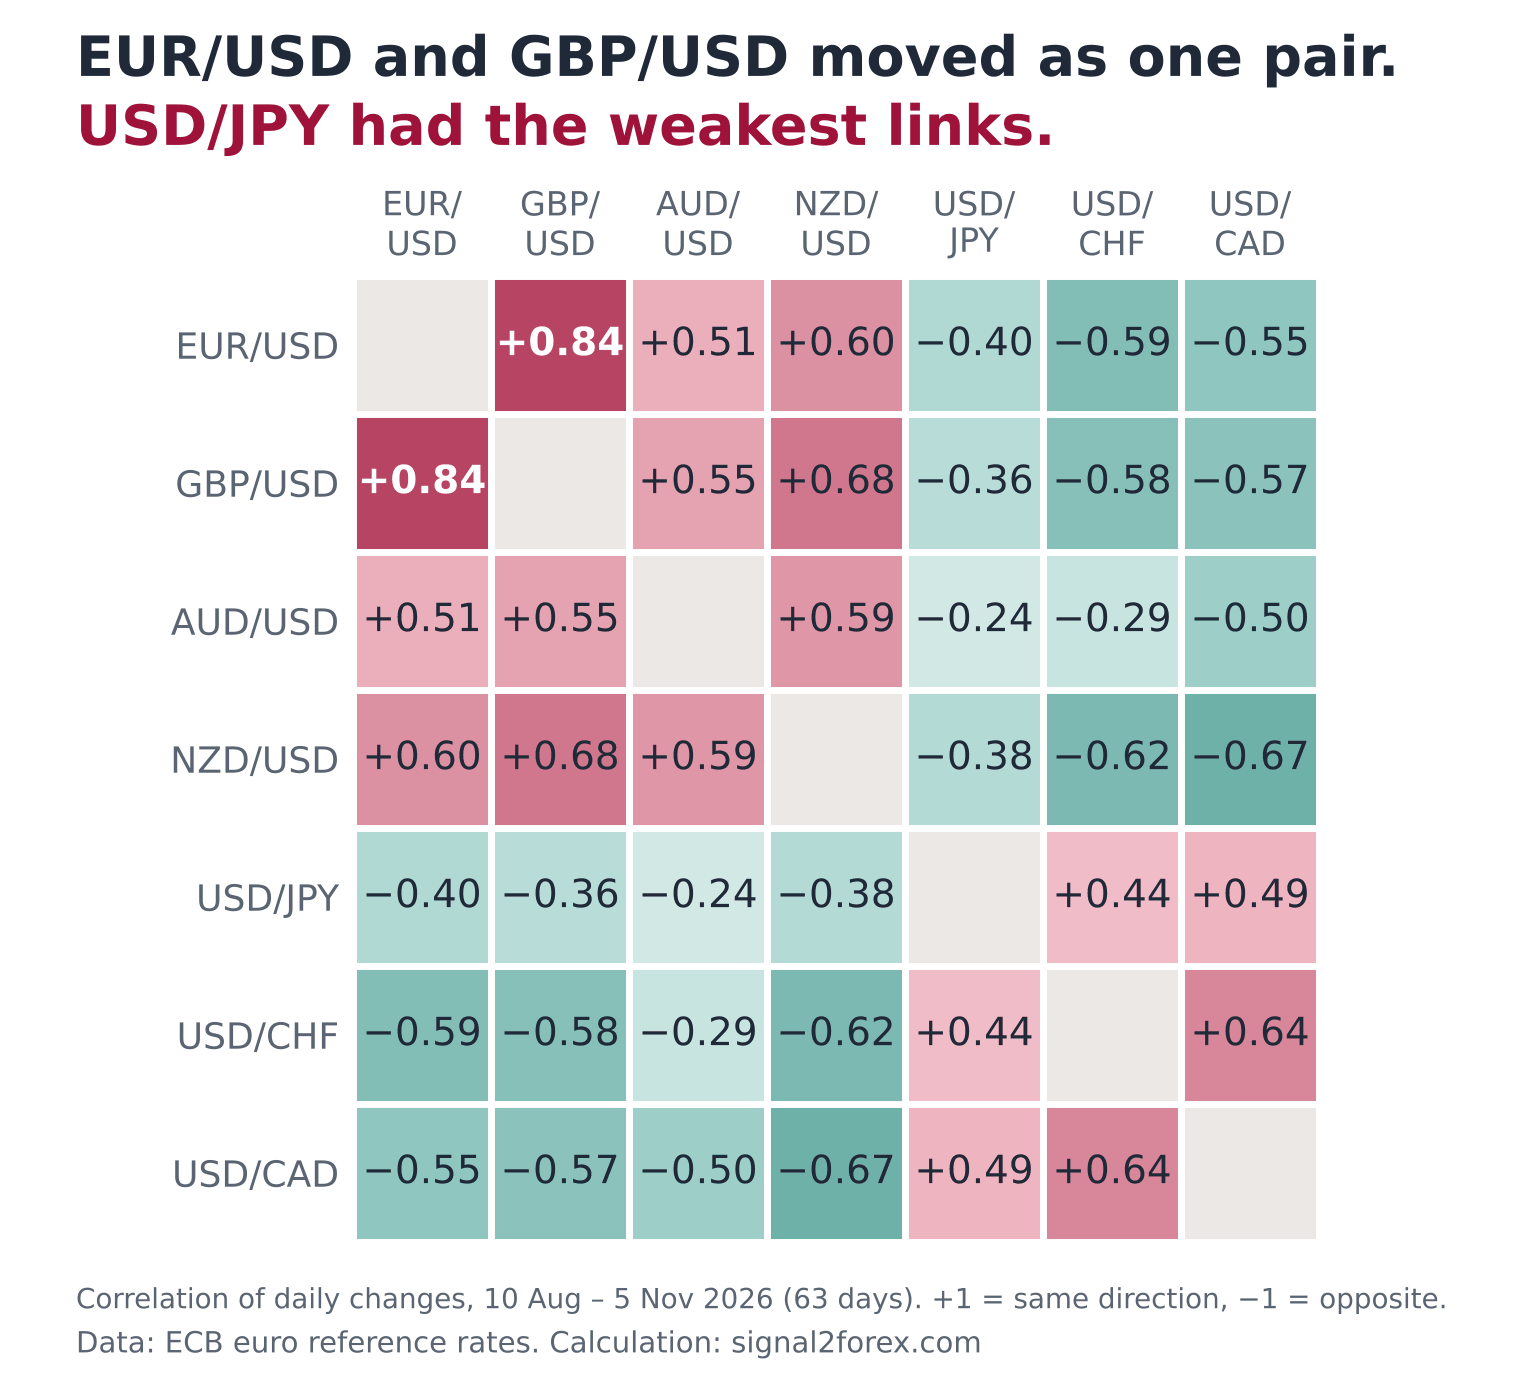
Por que os pares se dividem em dois grupos? O dólar está presente em todos os sete. Pesquisa Trienal do BIS Em abril de 2025, o dólar americano representou um dos lados de 89.2% de todas as negociações cambiais. Portanto, grande parte da correlação do mercado forex se deve a um único fator: o próprio dólar. Quando o dólar se valoriza, os pares EUR/USD, GBP/USD, AUD/USD e NZD/USD tendem a cair juntos. Já os pares USD/JPY, USD/CHF e USD/CAD tendem a subir juntos.
Observe a linha USD/JPY. Nenhum par nessa linha chega a 0.5. O iene teve seus momentos de destaque nesses três meses, e o USD/JPY se aproximou mais de um par independente do que qualquer outro no gráfico. Isso é importante ao escolher um segundo par para negociar. Um par do mesmo grupo aumenta o volume da posição. Um par como este adiciona uma aposta diferente.
Versões antigas desta página apresentavam valores fixos para USD/CAD e petróleo, e para AUD/USD e ouro. Eu os removi. Meu arquivo contém apenas moedas, portanto não medi essas relações e não quero publicar um valor que não verifiquei. O método é o mesmo para qualquer mercado: variações diárias de um em relação às variações diárias do outro, para as datas em que você negocia.
Correlação Forex em um único número
O próprio número é o coeficiente de Pearson. Com +1, dois pares se movem na mesma direção todos os dias. Um valor de −1 significa direções opostas todos os dias. Zero significa que um par não fornece nenhuma informação sobre o outro. Para o meu trabalho, utilizo dois limites. Acima de +0.7 ou abaixo de −0.7, considero dois pares como um só. Entre −0.3 e +0.3, considero-os separados. Tudo entre esses valores representa uma ligação parcial.
Você não precisa de um site para isso. No MetaTrader 5, a biblioteca padrão possui uma função pronta — Correlação matemática PearsonVocê fornece dois conjuntos de dados de variações diárias — 20 valores para um curto período e 63 para um trimestre — e ele retorna o coeficiente. Períodos diferentes geram correlações cambiais diferentes, e ambas estão corretas. Elas respondem a perguntas diferentes.
Em qual janela de negociação eu acredito? Eu as comparo. Ao longo de 63 dias, o EUR/USD e o GBP/USD apresentaram uma cotação de +0.84, e nos últimos 20 dias, de +0.81 — uma relação estável. O AUD/USD e o NZD/USD oscilaram entre +0.59 e +0.43. Já o EUR/USD e o USD/JPY passaram de -0.40 para -0.18. Quando a cotação de curto prazo e a de longo prazo coincidem, eu confio no par. Quando não coincidem, não confio em nenhum dos dois e reduzo o tamanho da minha posição.
Preços sujeitos a alterações diárias
É aqui que discordo de muitas tabelas de correlação de câmbio. Elas comparam preços. Eu comparo variações diárias. Dois pares podem cair por três meses por diferentes motivos, e uma comparação de preços os considerará iguais. No meu arquivo, EUR/USD e AUD/USD mostram +0.87 nos preços. Nas variações diárias, os mesmos dois pares mostram +0.51. O primeiro número descreve uma tendência compartilhada. O segundo descreve o que acontecerá com sua conta amanhã.
Há outro porém, e funciona ao contrário. Um número alto não diz nada sobre a magnitude do movimento. O EUR/USD e o GBP/USD registraram alta de 0.84. No entanto, o EUR/USD caiu de 1.1555 para 1.1224 — 331 pips. O GBP/USD caiu de 1.3504 para 1.3459, apenas 45 pips.
Em um lote de 0.1, são cerca de US$ 331 contra US$ 45. Em um lote de 0.01, são US$ 33 contra US$ 4.50. Se valores pip Se você ainda não conhece o assunto, comece por aí. A correlação estava correta quanto à direção. Mas não prometia nada quanto à quantidade.
Um dia na janela
As pessoas pesquisam tabelas de correlação de pares de moedas no mercado Forex como se os números fossem fixos. Tabelas antigas mostram uma correlação próxima de -0.95 entre EUR/USD e USD/CHF. Meu cálculo para um período de três meses é de -0.59. Por que essa diferença tão grande? Recalculei a correlação para cada intervalo de 20 dias. Em 11 de setembro, o valor para 20 dias era de -0.94, o valor clássico. Em 1º de outubro, havia subido para -0.69. Um dia depois, em 2 de outubro, era de -0.22.
Um único dia fez isso acontecer. Em 2 de outubro, o franco suíço disparou contra todas as moedas. O euro caiu de 0.9437 para 0.9279 francos suíços entre duas fixações do BCE, e a imprensa atribuiu a oscilação à dívida pública francesa. O par EUR/USD perdeu 0.65% naquele dia e o USD/CHF, 1.04%. Ambos os pares caíram juntos — e para um par de opostos, um dia como esse basta.
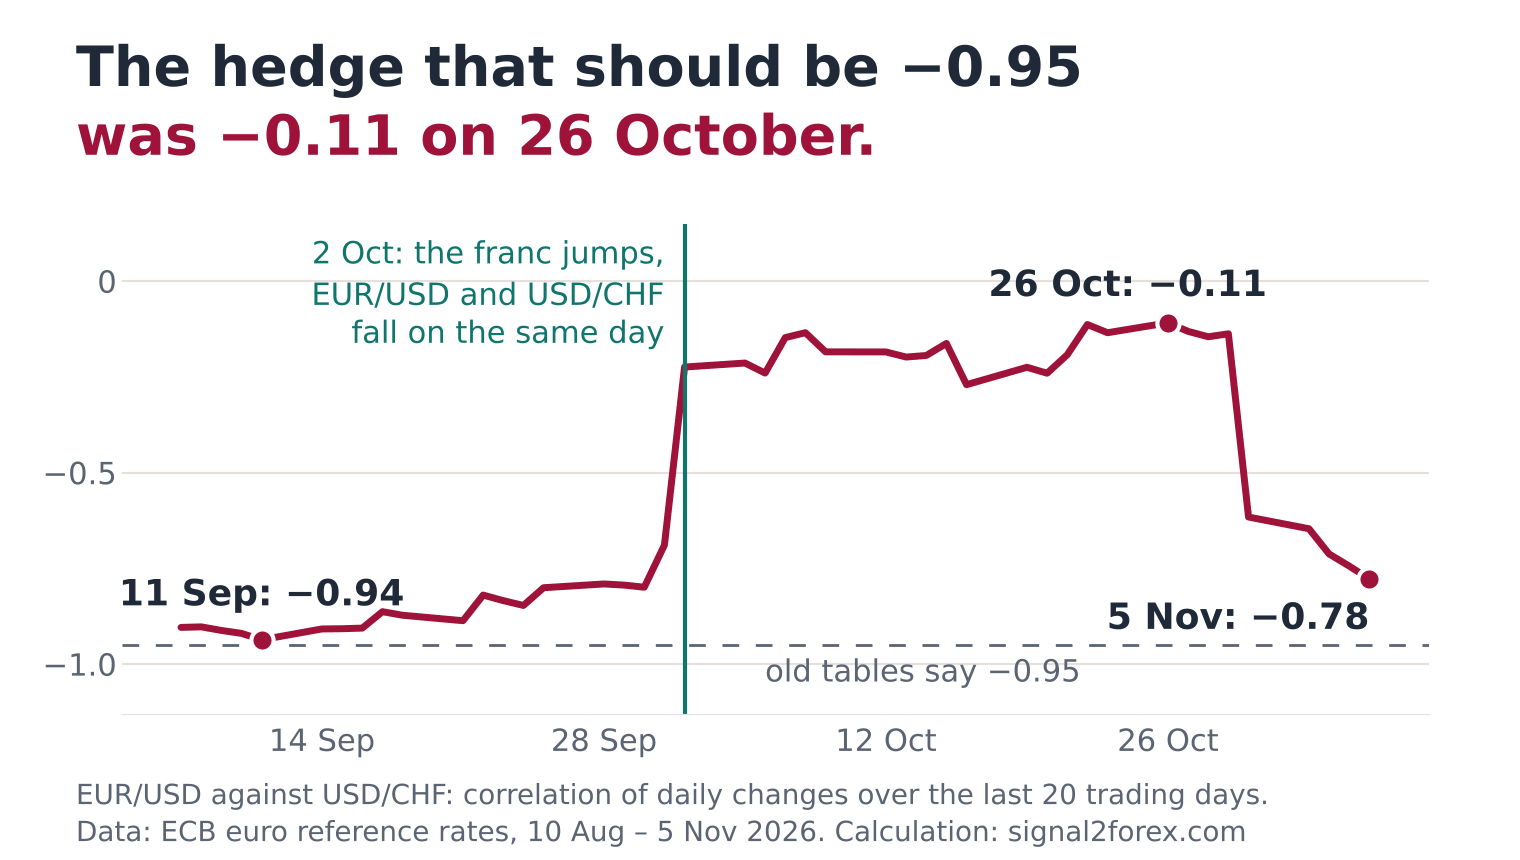
Esta não é apenas uma história sobre o franco, mas também sobre o instrumento monetário. Uma janela de 20 dias tem memória curta e voz potente. Um dia atípico permanece dentro dela por exatamente 20 dias úteis e depois desaparece. Dias como esse costumam começar com um banco central — escrevi sobre esse tipo de dia em [referência omitida]. hawkish vs dovish.
Em 5 de novembro, o número voltou a ser -0.78. Não sei se vai se manter nesse patamar. Mais um dia como o de 2 de outubro e ele cai novamente.
Duas transações em uma só
Agora, a parte com dinheiro. Digamos que cada operação individual possa perder US$ 100 em um dia ruim — US$ 1 em uma conta de centavos. Qual o risco de duas operações juntas? A soma simples indica US$ 200. A resposta real depende da correlação. É a raiz quadrada de 100² + 100² + 2 × correlação × 100 × 100.
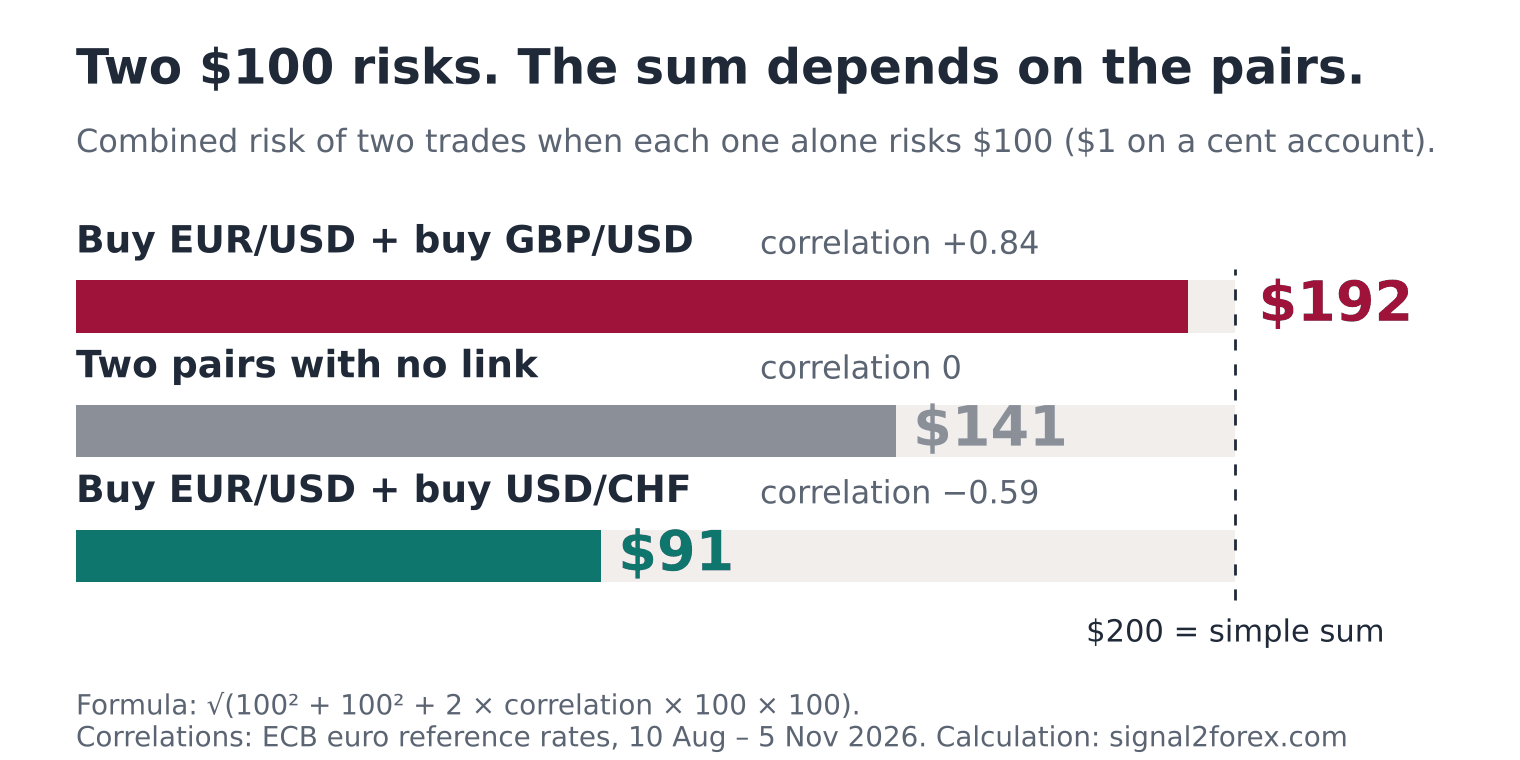
Com EUR/USD e GBP/USD a +0.84, o resultado é de US$ 192. Isso corresponde a quase os US$ 200 totais — duas ordens, uma posição. Com dois pares não correlacionados, o valor é de US$ 141. Com uma compra em EUR/USD e uma compra em USD/CHF a -0.59, o valor é de US$ 91. Se você planeja manter vários pares de moedas correlacionados, precisa realizar esse cálculo antes da segunda ordem.
Uma estratégia de correlação cambial sem hedge.
Minha estratégia de correlação no mercado Forex é simples. O primeiro passo é o dimensionamento da posição. Antes de abrir uma nova ordem, verifique as operações já em aberto. Se o novo par tiver um spread de +0.7 ou mais com um par aberto na mesma direção, considere ambas como uma única operação e divida o lote entre elas.
O segundo uso é a confirmação. Um sinal no EUR/USD é mais forte para mim quando o GBP/USD mostra o mesmo padrão no mesmo dia. Com uma diferença de +0.84 entre eles, uma ruptura em apenas um dos pares já é motivo para esperar.
A maioria dos guias adiciona a proteção (hedge). Compre EUR/USD, compre USD/CHF, e a perda em um par é coberta pelo outro. Funciona? Eu não uso. Veja o cálculo acima — a -0.59, as duas operações arriscam US$ 91 em vez de US$ 100. Você paga dois spreads e dois swaps para eliminar US$ 9 de risco. Metade do lote em um par rende mais e custa menos. E em um dia como 2 de outubro, a proteção perde em ambas as pontas.
Uma lista de pares de moedas correlacionados no mercado Forex não lhe dirá isso.
Quatorze pares, oito moedas
Mais uma coisa, do meu próprio trabalho. Nosso Portfólio Forex V A empresa executa 28 robôs em 14 pares de moedas. Quatorze parece uma diversificação ampla. Será? Então contei as moedas — oito. O dólar americano está presente em seis dos 14 pares, o dólar australiano em cinco, o euro e o dólar canadense em quatro cada.
Então, executei o mesmo cálculo em todos os 14 pares. Isso resulta em 91 combinações. Oito delas apresentaram uma cotação de 0.7 ou superior — EUR/USD com GBP/USD a +0.84, CAD/JPY com USD/JPY a +0.80 e AUD/CHF com EUR/AUD a −0.72.
Cinquenta e três estavam entre −0.3 e +0.3. Para mim, este é o argumento a favor de 14 pares e não três — a maioria das combinações tem uma correlação fraca. Os oito casos são aqueles em que uma variação em uma moeda pode afetar dois robôs no mesmo dia.
Correlação como hábito
A tabela no topo, os dois grupos em torno do dólar, a diferença entre os preços e as variações diárias, o dia que ficou parado na janela, a soma de duas negociações — tudo isso faz parte de um único hábito. Conte as moedas antes de contar os pares. Meça com base em dados recentes e anote as datas ao lado do número. Quanto mais negociações em aberto você puder explicar como apostas separadas, mais estável será o comportamento da sua conta no dia em que uma moeda se movimentar.



 Signal2forex.com - Melhores robôs Forex e sinais


