
Uma votação no parlamento britânico poderá determinar se o prazo do Brexit será prorrogado, enquanto uma reunião de política do Banco do Japão será outro destaque para os traders na próxima semana. Os indicadores económicos também serão observados de perto num contexto de renovado nervosismo em relação ao crescimento, à medida que os números da produção industrial de Janeiro forem divulgados na China, na Zona Euro, no Reino Unido e nos Estados Unidos. Os números da inflação dos EUA serão a outra divulgação principal.
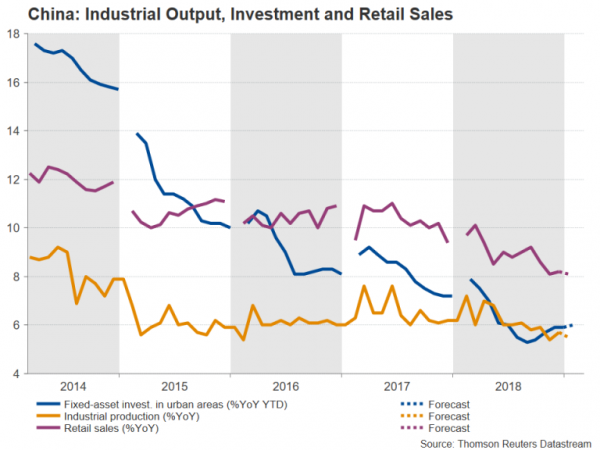
O crescimento chinês provavelmente abrandou ainda mais no início de 2019
Os principais indicadores chineses para janeiro-fevereiro estarão sob mais escrutínio do que o habitual na quinta-feira, dada a ausência dos dados de janeiro devido ao longo intervalo do Ano Novo Lunar. Prevê-se que a produção industrial na China tenha desacelerado de 5.7% para 5.5% em termos anuais nos primeiros dois meses do ano, sinalizando potencialmente uma nova perda de dinamismo no início de 2019. Prevê-se também que as vendas a retalho tenham moderado ligeiramente de 8.2% para 8.1% a/a. Mas espera-se que o investimento nas áreas urbanas aumente de 5.9% para 6.0% em termos anuais.
Uma surpresa negativa nos números aumentaria as preocupações sobre a extensão do abrandamento na segunda maior economia do mundo, especialmente depois dos números sombrios das exportações desta semana, embora haja algum apoio das medidas de estímulo fiscal recentemente anunciadas e otimismo sobre um acordo comercial com os EUA. O dólar australiano, que é sensível aos riscos relacionados com a China, poderá sofrer perdas adicionais devido a dados mais sombrios. O dólar australiano caiu para mínimos de 2 meses esta semana, após uma impressão fraca do PIB interno.
Nenhuma mudança esperada do Banco do Japão
Os legisladores do BoJ se reunirão durante dois dias para tomar sua última decisão política, com o anúncio previsto para sexta-feira. Os investidores não prevêem qualquer mudança na política do banco, uma vez que a inflação pretendida, que exclui os preços dos alimentos frescos, permanece confinada abaixo de 1%. No entanto, o Governador Kuroda provavelmente manterá a linguagem recente na sua conferência de imprensa e repetirá que o Banco consideraria a flexibilização da política se a desaceleração económica ameaçar o progresso no sentido de atingir o seu objectivo de inflação de 2%, mesmo que o debate dentro do conselho sobre o possível lado- efeitos de um período prolongado de política fácil.
Em termos de divulgação, os preços dos bens corporativos para fevereiro e os pedidos de máquinas para janeiro serão visualizados na quarta-feira. Mas, como sempre, a menos que haja grandes surpresas por parte do BoJ ou dos dados, o iene continuará a ser impulsionado principalmente pelos movimentos do dólar e pelos fluxos de refúgio seguro.
Parlamento do Reino Unido pode votar para adiar o Brexit
O acordo Brexit de Theresa May será submetido a uma votação significativa pela segunda vez na terça-feira, mas com a União Europeia ainda não cedendo à profundamente impopular cláusula de apoio irlandesa, as chances de o projeto ser aprovado parecem mínimas. Se os deputados rejeitarem o acordo novamente, terão a oportunidade na quarta-feira de decidir se querem bloquear a saída da UE sem acordo. Se uma saída sem acordo for vetada, o Parlamento realizará outra votação na quinta-feira, desta vez sobre a prorrogação do Artigo 50.
A libra recuperou agora todos os ganhos obtidos após a oferta de May aos deputados, permitindo-lhes votar num cenário sem acordo, à medida que se torna cada vez mais evidente que, mesmo que o Parlamento exclua essa opção, pouco fará para acabar com a incerteza em relação ao Processo Brexit. Se os legisladores decidirem adiar o Brexit, será possível obter uma subida modesta para a libra, enquanto um apoio surpreendente ao acordo de May poderá fazer com que a libra suba acima dos 1.35 dólares. Mas no caso improvável de um não acordo obter apoio, a libra esterlina poderá cair abaixo de US$ 1.27.
As votações do Brexit provavelmente roubarão os holofotes de outros eventos importantes no Reino Unido. Os números mensais do PIB, do comércio e da produção serão divulgados na terça-feira, enquanto o ministro das finanças do Reino Unido, Philip Hammond, fará a sua declaração orçamental da primavera na quarta-feira. Prevê-se que Hammond reafirme a sua promessa de grandes aumentos de gastos à medida que as finanças públicas do Reino Unido melhorarem, mas a concessão estará condicionada à aprovação dos deputados de um Brexit tranquilo.
Olhando para os dados, espera-se que o PIB do Reino Unido tenha aumentado 0.2% em termos mensais em Janeiro, recuperando metade da produção perdida em Dezembro. A produção industrial também deverá crescer, embora apenas marginalmente, em 0.1% m/m. Mas espera-se que a produção industrial tenha permanecido estável em janeiro.
Produção industrial de janeiro de olho na zona euro
O calendário europeu será relativamente fraco na próxima semana, mas os números da produção industrial de Janeiro deverão atrair alguma atenção, uma vez que os comerciantes procuram sinais de renascimento na economia da Zona Euro. A Alemanha divulgará sua estimativa de produção industrial juntamente com estatísticas de exportação na segunda-feira. Prevê-se que a produção tenha aumentado 0.5% m/m em Janeiro, o que poderá tornar este o primeiro crescimento em cinco meses. Os números da zona euro serão divulgados na quarta-feira, enquanto na sexta-feira será publicado o relatório final da inflação de Fevereiro. Nenhuma mudança é esperada na leitura rápida de 1.5% a/a para a taxa global.
Depois de cair para mínimos de 21 meses esta semana, apoiado por um BCE muito pacífico, o euro poderá ficar sob pressão adicional se não houver elementos positivos nos dados.
Vendas no varejo e inflação nos EUA em foco
O dólar americano atingiu o valor mais alto em quase três meses em relação a uma cesta de moedas esta semana, enquanto a maioria de seus pares enfrentava dificuldades. A relativa atractividade do dólar poderá continuar a ser destacada na próxima semana se os próximos dados mantiverem a visão de que os fundamentos económicos dos EUA permanecem sólidos, apesar da moderação do crescimento.
Começando a semana na segunda-feira estão as vendas no varejo de janeiro. Os consumidores dos EUA reduziram drasticamente os seus gastos em Dezembro, levantando dúvidas sobre a dinâmica de crescimento dos EUA. No entanto, prevê-se que as vendas a retalho tenham aumentado modestos 0.2% m/m em Janeiro, recuperando parcialmente da queda de 1.8% registada em Dezembro. Um número pior do que o esperado apenas renovaria os receios de enfraquecimento dos gastos dos consumidores.
Na terça-feira, a atenção se voltará para a inflação quando o índice de preços ao consumidor for divulgado. Prevê-se que a inflação global permaneça inalterada em 1.6% em termos anuais em Fevereiro, com o núcleo do IPC também projectado para se manter estável em 2.2% em termos anuais. Espera-se que o índice de preços ao produtor na quarta-feira enfatize ainda a ausência de pressões inflacionárias. Prevê-se que o IPP para a procura final caia para 1.9%, de 2.0% em Janeiro. Também serão divulgados na quarta-feira os pedidos de bens duráveis para janeiro. Haverá mais indicadores de preços para avaliar na quinta-feira com os preços de importação de fevereiro. As vendas de novas casas em janeiro também serão realizadas na quinta-feira e, na sexta-feira, os holofotes recairão sobre o setor manufatureiro.
Espera-se que a produção industrial dos EUA tenha crescido 0.4% m/m em Fevereiro, enquanto o índice industrial Empire State, mais prospectivo, do Fed de Nova Iorque deverá melhorar de 8.8 para 10.0 em Março. Outros lançamentos na sexta-feira incluirão a leitura preliminar do sentimento do consumidor da Universidade de Michigan para março, bem como as vagas de emprego JOLTS para janeiro.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


