
Começo da semana 18 March 2019
- Caso para cortes de taxa de RBA continua a construir.
- RBA: Assistente Governador Financial Markets Kent fala.
- Austrália: pesquisa AusChamber-Westpac, Westpac-MI Leading Index, emprego.
- NZ: PIB, confiança do consumidor, conta corrente.
- Reino Unido: Votação significativa, reunião de política do BOE.
- Europa: Cúpula da UE, confiança do consumidor.
- EUA: reunião de política do FOMC.
- Flash PMI's para o Japão, a Área do Euro e os EUA.
- Principais previsões econômicas e financeiras.
Informações contidas neste relatório atualizadas no 15 March 2019.
Caso para cortes de taxa de RBA continua a construir
A previsão da Westpac para cortes na taxa de RBA na 2019, estabelecida em fevereiro 21, ganhou apoio significativo na última semana. Atualizações sobre as empresas e a confiança do consumidor mostram que a desaceleração do crescimento no segundo semestre do ano passado está levando à 2019 e começando a afetar a tomada de decisões. O argumento a favor dos cortes pode aumentar ainda mais com a divulgação dos dados do mercado de trabalho da próxima semana.
Os mercados estão agora dando uma chance de% 50 de um corte de RBA até junho, acima da chance de% 40 imediatamente após o lançamento do PIB do trimestre de dezembro. Continuamos a favorecer as mudanças que virão no final do ano - agosto e novembro - o mais provável momento - com o Banco ainda parecendo relutante em cortar e provavelmente exigir mais evidências em torno do 'nexo entre habitação de consumo' e as perspectivas do mercado de trabalho antes de agir.
A pesquisa de negócios do NAB indica que tanto as condições de negócios quanto a confiança das empresas enfraqueceram em fevereiro - com níveis abaixo da média. O índice de condições de negócios caiu 3pts para + 4, reduzindo drasticamente a média + 18 da primeira metade do 2018. A confiança dos negócios também caiu em 2pts para + 2.
Nós vemos a atualização do software como um desenvolvimento significativo. A leitura de fevereiro é menos afetada pela volatilidade das festas de fim de ano, e é uma confirmação mais clara de que a forte perda de dinamismo econômico desde meados da 2018 se estendeu para a 2019. Isso é consistente com a visão da Westpac sobre o crescimento do PIB que segue abaixo do ritmo 2.2% no 2019.
O detalhe mostra condições particularmente fracas para o varejo, o período de dezembro a fevereiro, que marca a menor corrida de três meses desde a 2013, e a construção que viu as condições entrarem em território contracionista. O colapso do estado continua a mostrar uma forte perda de dinamismo em NSW e Victoria. Tudo isso é consistente com o aumento de transbordamentos negativos das correções de moradia de Sydney e Melbourne.
É importante ressaltar que a mudança está claramente começando a afetar a disposição das empresas de contratar e investir. Enquanto o componente de emprego da pesquisa mudou de lado no mês de fevereiro, na + 5 continua a mostrar um claro alívio da média da + 11 nos primeiros nove meses da 2018. Enquanto isso, a pesquisa de março aponta para os riscos de queda em torno do investimento, com a utilização da capacidade caindo para níveis abaixo da média e os planos de investimento de capital para uma baixa de três anos.
A confiança do consumidor também está começando a falhar. O Índice de Sentimento do Consumidor do Westpac-Melbourne Institute caiu 4.8% para 98.8 em março da 103.8 em fevereiro. O movimento leva o índice de volta para 100, indicando que os pessimistas novamente superam os otimistas, em contraste com as leituras 'cautelosamente otimistas' que prevaleceram em todo o 2018.
No 98.8, o índice ainda é apenas 'cautelosamente pessimista' e confortavelmente acima do nível médio registrado no 2017. No entanto, parece provável que a queda de março seja sustentada com o detalhamento da pesquisa, indicando que a pior série de notícias econômicas está começando a pesar mais pesadamente. De fato, as respostas coletadas após o lançamento do PIB de março 6 foram muito mais fracas, consistentes com um nível de Índice de 92.7. Suspeitamos que o lançamento das contas nacionais tenha esclarecido o que antes eram sinais contraditórios sobre a extensão da desaceleração do crescimento da Austrália. Como tal, este aspecto do enfraquecimento de março no sentimento do consumidor provavelmente será sustentado.
Outros aspectos da pesquisa sobre o sentimento do consumidor em março também sugerem que a mudança está começando a influenciar as decisões.
As preocupações com a perda de emprego aumentaram acentuadamente no mês, o Índice de Expectativas de Desemprego do Westpac-Melbourne Institute registrou um salto de 8.9%, indicando que mais consumidores esperam que o desemprego aumente no próximo ano.
As respostas a perguntas adicionais sobre o "lugar mais sensato para a poupança" também mostram que a aversão ao risco aumenta para níveis extremamente elevados. Dois terços dos consumidores preferem opções seguras - depósitos bancários, aposentadoria ou pagamento de dívidas - e apenas 17% indica opções arriscadas, como imóveis e ações. O mix é mais avesso ao risco do que no auge da crise financeira global.
Tanto as preocupações com a perda de emprego quanto a crescente aversão ao risco aumentam o risco de um novo movimento das famílias para conter os gastos e aumentar a poupança, o que seria consistente com a expectativa da Westpac de um significativo efeito de “riqueza” sobre a demanda.
O mercado de trabalho é o foco principal domesticamente na próxima semana com a pesquisa de força de trabalho de fevereiro a ser lançada em março 21. Os indicadores antecedentes abrandaram nos últimos meses e esperamos que a actualização da próxima semana seja mais suave, com o emprego a baixar o 5k e a taxa de desemprego a atingir os 5.1%.
No entanto, isso está dentro da faixa de volatilidade mensal para a pesquisa sobre força de trabalho. Uma tendência de moderação mais clara provavelmente só surgirá em março-abril-maio, já que o pulso de crescimento mais lento se combina com as empresas que suspendem as contratações em torno das eleições federais (uma característica das duas eleições anteriores em 2016 e 2013).
O Conselho do Banco da Reserva se reúne em abril 2. Enquanto a Westpac espera que o RBA reduza a taxa de câmbio em 50bps até o final da 2019, não esperamos que o Banco mude as taxas em sua reunião de abril. As frágeis contas nacionais do trimestre de dezembro indubitavelmente levarão a uma nova revisão para baixo das previsões de crescimento do RBA a serem divulgadas na próxima Declaração sobre Política Monetária em maio 10. No entanto, é pouco provável que mude sua visão sobre o mercado de trabalho - uma área de força que o Banco Mundial destacou como fundamental para suas considerações políticas - por suficiente para justificar uma flexibilização política.
O Orçamento Federal, devido no mesmo dia da reunião do Conselho de abril da RBA, acrescenta outra camada de incerteza. Com a melhoria da posição do orçamento do governo, impulsionada em parte pelos recentes ganhos nos preços das commodities, e uma eleição que se aproxima em maio, é certo que haverá medidas significativas de estímulo apresentadas. Dito isto, não será claro se estes serão suficientes ou credíveis o suficiente para ligar o indicador à confiança e à economia em geral de maneira oportuna. A política fiscal ainda parece estar limitada pela necessidade percebida de ambos os partidos políticos de prever um excedente no 2019 / 20.
O argumento para a flexibilização da política monetária continua claramente a crescer, muito de acordo com a visão do Westpac. No entanto, ainda vemos a situação favorecendo o primeiro corte da taxa 25bp do RBA em agosto, uma vez que a extensão das repercussões da crise imobiliária, particularmente no mercado de trabalho, se torna mais aparente, com um corte de 25bp em novembro .
A semana que foi
Começando em primeiro lugar com a nossa Pesquisa de Sentidos do Consumidor Westpac-MI, Março viu uma deterioração material nas opiniões domésticas sobre a economia, o sentimento do título caiu 4.8% para 98.8 - o seu nível mais baixo desde Setembro 2017, e abaixo da divisão optimista / pessimista '100'. O decepcionante relatório do PIB Q4 afetou claramente a confiança das famílias na economia, com as respostas recebidas após sua liberação 8% menor. Não surpreende, portanto, que tanto a visão do ano 1 quanto a do ano 5 tenham caído drasticamente, respectivamente 6.9% e 5.5%. Com relação ao mercado de trabalho, os consumidores também ficaram mais circunspectos, um salto de 8.9% nas expectativas de desemprego em março, levando o sub-índice para uma alta mensal de 18. É melhor considerar esta mudança como sinal de uma desaceleração esperada no crescimento do emprego em vez de uma queda acentuada, com as expectativas de desemprego agora próximas da sua média de longo prazo.
O impacto destes desenvolvimentos nas finanças familiares é significativo. Tanto em relação a um ano atrás, quanto para o próximo ano, as visões sobre as finanças da família estão abaixo de 5% abaixo dos níveis médios de longo prazo. 'Hora de comprar um item doméstico importante' é similarmente 7% abaixo de sua média. Estes resultados apontam para riscos em torno do consumidor permanecer inclinado para o lado negativo, como os ventos contrários do crescimento dos salários fracos e os preços das casas em declínio são ainda mais amplificados pela deterioração das perspectivas de emprego. No mercado imobiliário, a acessibilidade está melhorando com a queda dos preços, particularmente em Sydney e Melbourne. No entanto, os consumidores continuam a esperar novas quedas de preços. O índice de expectativas de preço da casa da pesquisa caiu para um novo recorde de baixa de volta para 2009. Sem surpresa, NSW e Victoria são as mais afetadas, com cerca de 50% dos consumidores acreditando que os preços serão menores no período de meses 12.
Também aumentando a preocupação sobre a nossa economia esta semana foi a última atualização do NAB Business Survey. Em + 4 em fevereiro, as condições de negócios estão abaixo da média e caíram acentuadamente em relação ao nível de H1 2018, quando a média do índice foi de + 18. A confiança das empresas também está abaixo da média em + 2. Em consonância com o aumento das expectativas de desemprego dos consumidores de volta aos níveis médios de longo prazo, a disposição das empresas em contratar também diminuiu para um nível consistente com uma taxa de desemprego estável. Como o mercado de trabalho normalmente fica aquém da atividade, prevemos uma fraqueza adicional nessa medida nos próximos meses. No investimento, o índice de despesas de capital está se aproximando do nível mais baixo de volta para 2014 / 15 e a utilização da capacidade está agora abaixo da média.
Os desenvolvimentos acima apoiam ainda mais a nossa visão de que a economia australiana precisa de políticas mais fáceis. A justificativa completa para nossa solicitação por dois cortes 25bp na taxa de caixa da 2019 pode ser encontrada em nosso Market Outlook de Março nas páginas 6 e 8. Este release também fornece comentários sobre as perspectivas para o dólar australiano e os desenvolvimentos nos mercados globais de câmbio.
Olhando para o exterior, para o Reino Unido, a semana passada foi alta no drama, com três votos Brexit no Parlamento. Primeiro, o acordo do primeiro-ministro May foi rejeitado pela segunda vez. Então um Brexit 'sem acordo' foi impedido pelo segundo voto. E finalmente, por meio do terceiro voto, o escopo para uma prorrogação do período de negociação do Artigo 50 foi aprovado. Enquanto os segundo e terceiro votos são passos positivos, eles não diminuem a divisão entre as várias facções políticas. De fato, o comprimento potencial da extensão é particularmente divisivo. Se o acordo da PM May for bem sucedido, o Parlamento concordou com uma extensão para a 30 June. Mas, se malsucedida, a incerteza está definida para continuar, já que a data de extensão para este cenário não foi tornada absoluta pela terceira votação. É provável que a UE impulsione o mais longo período de negociação possível. Em nossa opinião, isso é o melhor que se pode esperar, a fim de permitir perspectiva e tempo para discussões proveitosas.
Finalmente para a China. As últimas duas semanas viram o 2019 National People's Congress e uma série de atualizações de dados após os feriados do Ano Novo Lunar. No Congresso, as autoridades mantiveram seu foco no desenvolvimento da qualidade e na prosperidade a longo prazo. A meta de crescimento mais baixa e mais ampla para a 2019, de 6.0% –6.5% versus 2019 'em torno de 6.5%', demonstra essa intenção e os ventos contrários do crescimento global mais suave e das tensões comerciais entre EUA e China. Uma discussão completa das iniciativas econômicas destacadas pelo Congresso está na página 22 do nosso Market Outlook de março; mas, da perspectiva da Austrália, é de maior importância o apoio crescente aos gastos de infra-estrutura pelos governos locais e o investimento empresarial (um fator positivo para as commodities) e um incentivo à indústria mais lucrativa, que gera renda mais alta para as famílias. exportação de serviços).
Em termos de dados a entregar, a produção industrial decepcionou em fevereiro, mas o investimento em ativos fixos atendeu às expectativas. Mais importante ainda, a amplitude do crescimento do investimento parece estar aumentando, criando uma base mais sólida para a atividade. Por fim, em conjunto, os dados de crédito de janeiro e fevereiro apontam para o financiamento da 2019 para despesas do governo local que estão sendo carregadas na frente e para a liquidez dos bancos liberada pelos cortes do Rácio de Reserva de Requisitos da 2018 / 19.
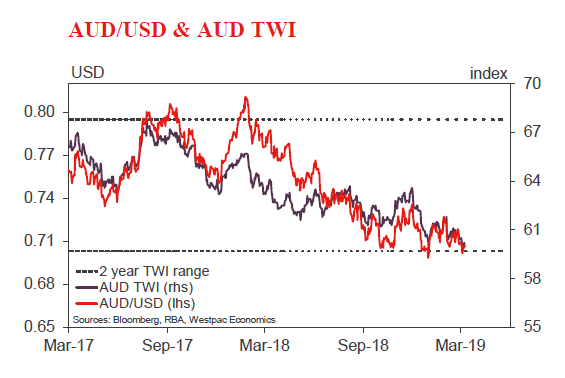
Gráfico da semana: o dólar australiano
Foi um mês agitado para a economia australiana, com o PIB e outros dados-chave surpreendendo para o lado negativo e as expectativas das taxas de juros mudando. Independentemente disso, em USD7093, o dólar australiano permanece inalterado em relação ao USD0.7093 quando nosso Outlook de fevereiro foi impresso, tendo mantido uma faixa bastante estreita de USD0.7009 para USD0.7183 desde então.
Nossas previsões mostram que, no final do 2019, o diferencial da taxa de juros entre a Austrália e os EUA aumentaria para –163bps - um spread anormal em relação ao histórico. Contra a escala dos diferenciais da Austrália / EUA acima para crescimento e taxas de juros, nossa projeção para uma queda de 4% do dólar australiano para USD0.68 na segunda metade de 2019 parece modesta.
A justificativa para manter essa previsão é dupla: (1) os principais preços das commodities continuam a se sustentar melhor do que o previsto; e (2) a demanda por ativos australianos de investidores estrangeiros permanece muito forte.
Nova Zelândia: semana à frente e data wrap
Na próxima semana, devemos obter a confirmação da desaceleração do crescimento no segundo semestre de 2018 com o lançamento dos dados do PIB do trimestre de dezembro. Nossa visão é que essa desaceleração se mostrará temporária, com o impulso de melhorar o 2019, apoiado pelos altos gastos do governo, um forte fluxo de obras e um aumento na renda da mão-de-obra. Em suma, os dados divulgados esta semana tendem a apoiar essa visão.
Esperamos que o relatório da próxima semana mostre que o PIB cresceu apenas 0.3% no trimestre de dezembro, após um ganho igualmente modesto em setembro. Nossa projeção é de que as expectativas de mercado sejam as mais baixas, e está significativamente abaixo do crescimento do PIB de 0.8% que a previsão do RBNZ em sua Declaração de Política Monetária de fevereiro. Se estivermos certos, veremos o crescimento anual do PIB cair para 2.7%, abaixo de 3.1% em 2017 e 3.9% em 2016.
Parte da suavidade do crescimento no trimestre de dezembro é genuína. É importante ressaltar que a Pesquisa Trimestral de Emprego de dezembro indicou que menos atividade estava ocorrendo nos setores de negócios e de serviços pessoais. Mas essa fraqueza também foi exacerbada por algumas interrupções temporárias no setor de energia. A produção do campo de gás de Pohokura foi novamente interrompida neste trimestre (o que terá um efeito de fluxo na produção de metanol). Enquanto isso, os baixos níveis de hidrelétricas pesarão diretamente na produção de eletricidade, com o subsequente aumento nos preços da eletricidade para reduzir a demanda dos fabricantes.
Os pontos mais brilhantes nos dados do PIB da próxima semana provavelmente incluirão um forte aumento nos gastos de varejo (após um trimestre moderado de setembro), uma recuperação na atividade de construção residencial e comercial e aumento nos gastos com serviços do governo.
A grande questão é se a perda de momentum 2018 irá continuar no 2019. Nós pensamos que não. Esperamos que o crescimento do PIB se recupere.
Um componente central dessa visão é que os gastos do consumidor se fortalecerão na 2019, já que os preços da gasolina permanecem relativamente estáveis e as famílias se beneficiam do aumento dos salários e da variedade de novas medidas de assistência do governo. Os gastos com cartão de varejo desta semana deram apoio à visão. Os dados mostraram um aumento saudável do% 0.9 nos gastos do núcleo do cartão no mês (o que exclui os gastos com combustível e automóveis), levando o crescimento anual para 5.1%. Depois de alguma volatilidade incomum nesta medida nos últimos meses (em grande parte relacionada a gastos duráveis), os dados de fevereiro sinalizaram um retorno ao ritmo de crescimento nos gastos de varejo que prevalecia antes do aumento nos preços do petróleo colocar um freio em outros gastos no varejo no ano passado .
Outros dados que vimos nas últimas semanas, que apóiam uma perspectiva mais promissora para a 2019, incluem uma perspectiva mais positiva para as receitas de exportação, graças ao aumento dos preços dos lácteos e um salto no número de autorizações de construção residencial emitidas.
Em contraste, houve um apoio diversificado à nossa opinião a partir dos dados da habitação desta semana. Os dados do REINZ de fevereiro mostraram que a inflação dos preços dos imóveis em todo o país acelerou durante o Ano Novo, como esperávamos. Os preços dos imóveis em todo o país aumentaram em torno de 0.7% em fevereiro e subiram 1.3% durante o verão como um todo (de dezembro até fevereiro). Este foi um passo acima do ritmo de inflação dos preços da habitação nos meses de primavera. No entanto, parece cada vez mais que esta "aventura de verão" será breve.
O número de vendas de casas fornece uma das melhores oportunidades de curto prazo nos preços das residências, e deu outro grande passo em fevereiro. As vendas de casas sazonalmente ajustadas caíram 5.8% no mês. Os dados da REINZ subestimam o número de vendas da casa em sua versão inicial, mas mesmo que a queda real nas vendas da casa esteja mais próxima da 4%, ela vem em cima de vários meses, onde as vendas da casa têm uma tendência menor. A queda no volume de negócios tem sido particularmente forte em Northland, Auckland e Waikato, sugerindo que o norte do país, em particular, está prestes a experimentar mais uma fraqueza nos preços da habitação. Em Auckland, a queda nas vendas não foi acompanhada por uma queda nas listas, o que significa um excedente de casas não vendidas no mercado. Imobiliária. relatos da co.nz existem actualmente casas não vendidas da 9,400 no mercado em Auckland, um aumento de 50% em três anos atrás. Além disso, as casas demoram mais para serem vendidas. Em todo o país, o tempo médio de venda subiu para 40 dias, acima do 37.5 um ano atrás.
Juntando tudo, parece que a inflação dos preços das casas ficará um pouco abaixo dos 3% que esperávamos em 2019. Dada a proximidade com que os preços dos imóveis e os gastos dos consumidores estão entrelaçados, há um risco de pequena repercussão nos gastos do consumidor, embora os preços dos imóveis não sejam os únicos a determinar quando as famílias decidem abrir suas carteiras.
Uma das razões pelas quais esperamos que um momento mais forte na economia do 2019 se mostre temporário é a perspectiva de desaceleração do crescimento populacional nos próximos anos. Mas ter uma ideia clara de como os fluxos migratórios líquidos (que são o principal fator decisivo para determinar mudanças no ritmo de crescimento da população) estão evoluindo, no mínimo, foi um desafio.
Os dados de fevereiro confirmaram que os números de migração líquida se tornaram uma espécie de loteria sob a nova metodologia da Stats NZ. Os dados desta semana sugeriram que a migração líquida mensal subiu de 5,000 para 6,000 nos últimos dois meses, em grande parte devido à chegada de imigrantes franceses e alemães. Achamos isso muito difícil de acreditar. Mais provavelmente, a nova metodologia da Stats NZ está introduzindo volatilidade na série.
Por enquanto, nossa visão é de que os fluxos anuais de migração de redes continuarão a diminuir. Em face, dados recentes de migração desafiam nossa avaliação do ritmo dessa desaceleração. Mas com essas oscilações nos dados que estão sendo relatados, relutamos em ir muito longe nesse caminho até termos uma compreensão mais clara do que está acontecendo.
Previews de dados
Pesquisa de negócios da Aus Q1 AusChamber-Westpac
- Mar 19, Último: 63.1
A pesquisa australiana Chamber-Westpac do setor manufatureiro fornece uma atualização oportuna sobre as condições no setor e insights sobre as tendências de toda a economia. O Compósito Actual acompanha uma gama de medidas relacionadas com a procura, incluindo investimento e emprego. A pesquisa Q1 foi realizada de fevereiro a março.
No Q4, o Compósito Actual recusou a 63.1 da 66.5 em Setembro. O Composite é suportado por novos pedidos, produção e carteira de pedidos.
A manufatura está se beneficiando de um aumento na infraestrutura pública e de um AUD relativamente baixo. No entanto, a atividade de construção de casas está agora em queda e provavelmente haverá efeitos colaterais da seca em NSW e Queensland.
Índice líder de Aus Feb Westpac – MI
- Mar 20, Último: –0.43%
A taxa de crescimento anualizada de seis meses do Westpac-Melbourne Institute Leading Index, que indica o ritmo provável da atividade econômica em relação à tendência de três a nove meses no futuro, caiu para –0.43% em janeiro. Apesar de algumas oscilações, a tendência principal é consistente com o crescimento da desaceleração para um ritmo abaixo da tendência.
A leitura de fevereiro incluirá uma mescla de atualizações de componentes. Os positivos incluem fortes ganhos para o mercado de ações (ASX200 5.2% vs 3.9% no mês passado) e os preços das commodities (4.6% em termos de AUD vs 3.9% no mês passado); e uma pequena recuperação nas aprovações de moradia. Os principais pontos negativos estão em torno do sentimento, com o Índice de Expectativas do Consumidor Westpac-MI abaixo de -6.1% e o Índice de Expectativas de Desemprego de Westpac-MI deteriorando 8.9%. A balança provavelmente verá outra leitura suave.
Inquérito à Força de Trabalho da Agência Aus Fev - Emprego '000
- Mar 21, Último: 31.9k, WBC f / c: –5k
- Mkt f / c: 15k, Intervalo: -5k para 30k
O emprego total levantou um 39.1k sólido em janeiro, bem abaixo da mediana do mercado de 15k. O ano começou com um sólido ritmo de crescimento do emprego, com um ganho médio de três meses de 31.9k. Embora seja apenas um mês no ano, o emprego ganhou 271k no ano até janeiro (2.2% ano) com um ritmo anualizado de seis meses em 2.9%.
Há, no entanto, uma ressalva importante - janeiro é o mês de pico de férias na Austrália, como Natal, Ano Novo e férias escolares de verão se reúnem. Pouco negócio acontece na Austrália neste momento.
Os principais indicadores estão amaciando, mas não estão apontando para um colapso no emprego (nesta fase). Acreditamos que o crescimento do emprego deverá estagnar durante a primeira metade do 2019, mas a nossa previsão do 5k para Fevereiro é mais sobre a volatilidade mensal do que o início de uma nova tendência.
Inquérito às Forças de Trabalho de fevereiro de Aus -% de desemprego
- Mar 21, Último: 5.0%, WBC f / c: 5.1%
- Mkt f / c: 5.0%, intervalo: 4.9% para 5.1%
Apesar do forte ganho no emprego, a taxa de desemprego ficou estável em janeiro a 5.0% (a mediana do mercado foi de 5.0%), uma vez que o aumento da 0.1ppt na taxa de participação para 65.7% (65.72% com duas casas decimais) aumentou o ganho no trabalho força por 45.7k.
É importante notar também que o 2018 produziu um declínio –0.2ppt na taxa de subemprego de Q1 para Q4. Em janeiro, houve uma melhora adicional no subemprego para 8.2% (de 8.3%) a menor impressão no subemprego desde março 2015. Mais uma vez, gostaríamos de advertir que esta é uma impressão de janeiro, portanto, não projetaríamos que essa melhoria pode ser sustentada, mas, no entanto, é outro indicador de quão robusto o mercado de trabalho era através da 2018.
Mantendo a taxa de participação estável em 65.7%, nossa previsão para uma queda no emprego 5k verá a taxa de desemprego atingir 5.1%.
NZ Q1 Westpac McDermott Miller Confiança do Consumidor
- Mar 19, Último: 109.1
A confiança do consumidor pegou em dezembro, sacudindo sua queda no meio do ano. Isso foi apoiado pela queda nos preços dos combustíveis no final do 2018, junto com sinais de que o mercado imobiliário estava confirmando em algumas partes do país. Os ganhos de confiança de dezembro foram generalizados em todas as regiões, faixas etárias e grupos de renda.
Desde a época da última pesquisa, vimos uma pressão descendente sobre as taxas de juros e uma redução nas restrições aos empréstimos hipotecários. Também houve um foco maior na política tributária, incluindo a possível introdução de um imposto sobre ganhos de capital, após a divulgação do relatório final do Grupo de Trabalho sobre Impostos, em fevereiro.
NZ Q4 conta corrente% do PIB
- Mar 20, Último: -3.6%, WBC f / c: -3.9%, Mkt f / c: -3.9%
Esperamos que o déficit anual aumente ainda mais de 3.6% para 3.9% do PIB. Isso corresponderia ao déficit do trimestre 2012 de dezembro, que, por sua vez, era o maior desde o GFC.
O aumento do déficit foi impulsionado pela balança comercial de mercadorias. Os termos de troca caíram sobre a 2018, uma vez que os preços de exportação de lácteos caíram e os preços de importação de petróleo subiram (embora ambos tenham se recuperado no início deste ano). Além disso, os volumes de importação permaneceram surpreendentemente altos em relação à demanda doméstica.
Em contraste, houve pouca mudança no déficit de renda de investimento, com os lucros das empresas estrangeiras e os custos de juros sobre a dívida externa muito baixos no último ano.
PIB NZ Q4
- Mar 21, Último: 0.3%, WBC f / c: 0.3%, Mkt f / c: 0.6%
Esperamos apenas um aumento de 0.3% do PIB para o trimestre de dezembro, após um ganho igualmente suave no trimestre de setembro. Nossa previsão está na parte inferior da faixa de previsões de mercado e substancialmente abaixo da previsão de 0.8% do RBNZ.
Parece ter havido uma verdadeira perda de momentum no segundo semestre do ano passado. No entanto, no trimestre de dezembro, isso foi exacerbado por algumas interrupções temporárias no fornecimento de gás e eletricidade.
Os gastos do consumidor e a construção devem ser os destaques do trimestre, em contraste com a desaceleração liderada pela habitação nesses componentes na Austrália.
Taxa Bancária do Banco da Inglaterra do Reino Unido
- Mar 21, Último: 0.75%, WBC f / c: 0.75%, Mkt f / c: 0.75%
Em fevereiro, o BOE deixou a taxa do Banco inalterada e manteve seu leve viés de aperto. No entanto, o aperto assumido dependia das condições econômicas após a saída do Reino Unido da UE, e o BOE observou que a incerteza relacionada ao Brexit havia se intensificado.
Desde a última atualização do BOE, a atividade econômica permaneceu mediana. Importante, não houve progresso real nas negociações Brexit. O Parlamento pretende procurar uma extensão do período de negociação, mas para as empresas isso significa a continuação da incerteza económica que tem sido um entrave significativo aos planos de investimento. Contra este cenário, não há chance de uma mudança na taxa bancária neste mês, e o BOE vai enfatizar a condicionalidade de suas previsões.
Reunião do US Mar FOMC
- Mar 19 – 20, Último: 2.375%, WBC f / c: 2.375%
A reunião de março do FOMC não apenas fornecerá uma avaliação qualitativa atualizada das perspectivas, mas também o primeiro conjunto de previsões econômicas quantitativas revisadas desde a votação coletiva do Comitê no início deste ano.
Com dados desde decididamente misturados em tom, as previsões de crescimento e inflação estão sob pressão. Dito isto, a escala de revisões para baixo é improvável que seja significativa. O crescimento na tendência ou acima da 2019 ainda é a expectativa mais adequada para os EUA - diferentemente da Europa.
O foco principal do mercado para as comunicações pós-reunião do FOMC serão 'os pontos', ou seja, as estimativas do Comitê sobre a taxa dos fed funds durante o período de previsão. Uma revisão para baixo tem que ser esperada. Mas, dada a força do mercado de trabalho, alguma probabilidade de uma subida permanecerá. Continuamos a previsão de mais uma alta em dezembro 2019.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


