
Revisão dos EUA
Dados económicos reforçam a paciência do Fed
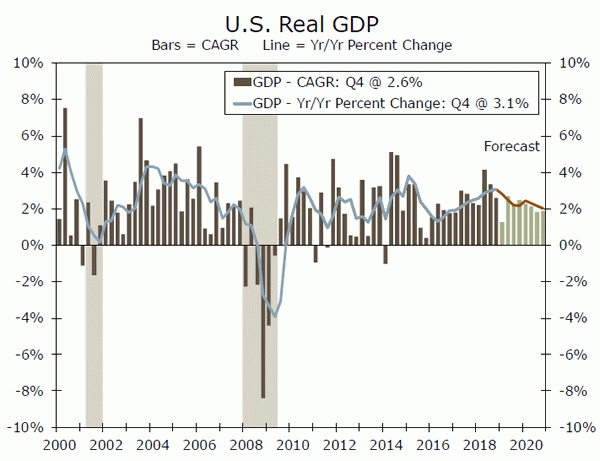
- Vários indicadores divulgados esta semana sinalizaram uma moderação no ritmo de crescimento económico e forneceram um reforço adicional à paciência da Fed relativamente a um maior aperto da política monetária.
- As vendas no varejo recuperaram em janeiro, mas o ganho não foi suficiente para eliminar completamente as leituras fracas de dezembro, sugerindo um início de ano lento para os gastos dos consumidores.
- Os preços continuam a aumentar apenas modestamente e, com medidas de inflação subjacentes iguais ou próximas do objectivo da Fed de 2%, o risco acrescido de uma fuga para o lado ascendente permanece limitado.
Dados económicos reforçam a paciência do Fed
Vários indicadores divulgados esta semana sinalizaram uma moderação no ritmo de crescimento económico dos EUA e forneceram um reforço adicional à paciência da Fed relativamente a um maior aperto da política monetária.
A semana começou com o relatório de vendas no varejo de janeiro, que mostrou uma recuperação nos gastos dos consumidores depois daquele que foi o pior mês para os varejistas desde a Grande Recessão. Excluindo os componentes voláteis – alimentos, automóveis, gás e materiais de construção – a medida do grupo de controle teve um desempenho ainda pior em dezembro, caindo 2.3%, ou o maior declínio mensal desde 2000. Dado que esta medida é um bom indicador para a parcela de bens pessoais despesas de consumo no relatório do PIB, a recuperação de 1.1% em Janeiro acalmou os receios de uma contenção prolongada nas despesas.
Dito isto, embora suspeitemos que o fraco Dezembro se deveu a factores transitórios, os gastos no primeiro trimestre estão prejudicados. Dezembro, um período de compras importante para os consumidores, foi marcado por uma liquidação no mercado, que restringiu a confiança dos consumidores e reduziu a riqueza das famílias. Mas, com os mercados financeiros a recuperarem todo o terreno que cederam em Dezembro, e com as medidas de confiança a apresentarem uma tendência de subida, a despesa não parece estar a cair de um precipício, mas será mais fraca no primeiro trimestre.
Os dados de preços de fevereiro permaneceram mais ou menos sob controle. O Índice de Preços no Consumidor subiu em Fevereiro, mas os preços mais baixos da energia durante o ano passado mantiveram o índice global baixo numa base anual. Com a inflação subjacente a registar um ritmo anualizado de 2.1% ao longo dos últimos três meses e numa base anual, a tendência subjacente dos preços permanece no objectivo da Fed, sugerindo que há pouca necessidade (do ponto de vista da inflação) de que avance rapidamente. novos aumentos nas taxas. No relatório sobre os salários da semana passada, ficámos a saber que os rendimentos médios por hora atingiram um novo máximo do ciclo em Fevereiro, mas esse aquecimento dos custos laborais apenas se repercutiu modestamente na inflação ao consumidor. Um crescimento mais forte da produtividade e margens de lucro historicamente elevadas apresentam alguma margem para as empresas suportarem custos laborais mais elevados e sugerem que é pouco provável que a inflação saia do controlo tão cedo.
Os preços ao produtor também permanecem moderados, subindo 0.1% em Fevereiro e 1.9% numa base anual. Devido à volatilidade, o núcleo da inflação PPI moderou-se para 2.3%, ano após ano. A tendência recente aqui permaneceu consistente com a observada nos preços ao consumidor e afirma ainda que um ganho renovado na inflação permanece mínimo.
Os dados concretos relativos aos bens duradouros foram bastante positivos, tendo em conta as leituras voláteis sobre as novas encomendas do índice industrial ISM nos últimos meses. Os pedidos principais e as remessas principais registraram ganhos de 0.8% ao longo do mês. A manchete foi impulsionada por um grande ganho nas encomendas de aeronaves – as encomendas de aeronaves não-defesas e de defesa aumentaram 13.1%. Apesar da volatilidade no componente de pedidos, permanece a incerteza sobre como os bens duráveis poderão ser impactados nos próximos meses devido ao encalhe da aeronave Boeing 737 MAX. Consulte nosso breve relatório especial sobre este tópico para obter mais detalhes.
Perspectiva dos EUA
Reunião do FOMC • Quarta-feira
Depois de aumentar a taxa dos fundos federais todos os trimestres de 2018, o FOMC declarou em Janeiro que será “paciente” com ajustamentos futuros. Vemos poucos motivos para o FOMC ter alterado a sua posição desde então. As condições financeiras melhoraram ainda mais, mas uma série de outras “correntes cruzadas”, observou o presidente Powell, não diminuíram. A inflação subjacente diminuiu um pouco e as expectativas de inflação diminuíram. O mercado de trabalho continua apertado, mas os pedidos iniciais de subsídio de desemprego e as folhas de pagamento sugerem que está a melhorar a um ritmo mais lento. Os ventos contrários vindos do exterior persistem, com sinais de que o crescimento global desacelera ainda mais.
A reunião da próxima semana incluirá projeções económicas atualizadas. Prevemos que as estimativas para o crescimento do PIB e a inflação serão revistas um pouco para baixo. A postura marcadamente mais pacífica da Fed em Janeiro também aponta para que as projecções dos participantes para a taxa dos fundos federais sejam reduzidas de duas subidas este ano para uma, e possivelmente até nenhuma. Para possíveis alterações no balanço patrimonial, consulte a observação da taxa de juros.
Anterior: 2.25-2.50% Wells Fargo: 2.25-2.50% Consenso: 2.25-2.50%
Índice Econômico Líder • Quinta-feira
O Índice Económico Líder do Conference Board destaca como a economia dos EUA perdeu algum dinamismo nos últimos meses. O índice praticamente estagnou desde Setembro, incluindo uma leitura inalterada em Janeiro. Esperamos ver um aumento modesto em fevereiro, no entanto. Mais licenças de construção, preços mais elevados das ações, encomendas mais fortes de bens de capital e uma recuperação nas expectativas dos consumidores deverão contribuir para o índice. No entanto, a compensar parcialmente esses ganhos, parece haver menos horas trabalhadas no setor industrial, juntamente com uma retração no índice de novas encomendas ISM.
Mesmo com um ganho em Fevereiro, o LEI aponta para um abrandamento do crescimento da economia à medida que o estímulo fiscal diminui e o apoio à política monetária é removido. A desaceleração é consistente com o facto de a Fed demorar a decidir o seu próximo passo.
Anterior: 0.0% Wells Fargo: 0.1% Consenso: 0.1%
Vendas de imóveis existentes • sexta-feira
As vendas de casas existentes continuaram em 2018, mas esperamos ver o início de uma recuperação modesta em fevereiro. As taxas hipotecárias caíram cerca de 50 pontos base desde novembro passado, ajudando os compradores na questão da acessibilidade. O crescimento dos preços das casas também tem registado uma moderação, enquanto o crescimento mais forte dos salários reduziu o fosso entre custos e rendimentos. Já há sinais de recuperação da demanda. As vendas pendentes de moradias, que lideram as vendas de moradias existentes em um a dois meses, saltaram 4.6% em janeiro, enquanto os pedidos de compra de hipotecas aumentaram desde o quarto trimestre.
O inverno é uma estação lenta para o mercado imobiliário, o que gera a possibilidade de fatores sazonais exagerarem a impressão de fevereiro. Como resultado, não esperamos que as vendas de casas existentes deste mês tenham muito impacto sobre a Fed isoladamente, mas ofereceremos outra pista sobre o quanto as taxas de juro mais elevadas nos últimos dois anos afectaram o mercado imobiliário.
Anterior: 4.90M Wells Fargo: Consenso 5.08M: 5.10M
revisão global
Ainda lento avanço para o crescimento global
- As notícias económicas desta semana permaneceram consistentes com a narrativa de uma expansão global em câmara lenta. Os dados da atividade chinesa para o início de 2019 foram ligeiramente suaves, enquanto os dados da atividade do Japão também foram globalmente moderados. Os números do quarto trimestre do PIB do G4 foram divulgados e mostraram que fora dos Estados Unidos, o crescimento económico internacional continua numa tendência de desaceleração constante (ver gráfico à direita).
- O PIB do Reino Unido saltou em Janeiro, revertendo a queda de Dezembro, mas não está claro por quanto tempo esse ritmo de crescimento persistirá. O parlamento do Reino Unido votou esta semana para adiar a data do Brexit, ampliando a incerteza e provavelmente atrasando os aumentos do Banco da Inglaterra.
O Reino Unido começa forte em 2019, mas continuará?
Após um final moderado de 2018, a economia do Reino Unido começou 2019 numa base mais forte. Os números do PIB de janeiro desta semana mostraram que a economia cresceu 0.5% mês a mês, mais do que revertendo o declínio de 0.4% de dezembro. O principal sector dos serviços – que representa a maior parte da actividade económica do Reino Unido – aumentou 0.3%, enquanto o aumento mensal do PIB também foi ajudado por um ganho de 0.6% na produção industrial e um ganho de 2.8% na produção da construção. Numa base anual, o crescimento do PIB fixou-se em 1.4% em termos anuais em Janeiro, face a 1.0% em Dezembro.
Contudo, acreditamos que é improvável que a economia do Reino Unido sustente este forte ritmo de crescimento durante o início deste ano. Na verdade, ainda esta semana, os legisladores do Reino Unido votaram a favor de uma prorrogação do prazo para o Reino Unido deixar formalmente a União Europeia. Ainda não está certo se essa extensão será aprovada pelos outros países da União Europeia e, em qualquer caso, simplesmente prolonga a actual incerteza. Como resultado, adiámos o calendário do aumento das taxas do Banco de Inglaterra em um trimestre, para o terceiro trimestre de 3 e o primeiro trimestre de 2019.
Banco do Japão mantém política monetária suspensa
O Banco do Japão voltou a manter a política monetária estável esta semana, mantendo a sua taxa diretora em -0.10% e mantendo uma meta para os rendimentos dos títulos do governo japonês a 10 anos em torno de 0%, com uma banda de tolerância inalterada. De facto, com o cenário económico do Japão ainda relativamente moderado, já não esperamos que o banco central ajuste a política monetária numa direcção menos acomodatícia no segundo trimestre, embora ainda esperemos que o governo prossiga com o aumento do imposto sobre o consumo em Outubro, conforme previsto.
A natureza mista dos dados da actividade do Japão oferece uma boa indicação da razão pela qual acreditamos que o banco central manterá a política monetária inalterada. As principais encomendas de maquinaria privada do Japão caíram 5.4% em relação ao mês anterior em Janeiro, o que não é exactamente um sinal encorajador para os gastos de capital das empresas (ver gráfico central). O índice da indústria terciária – uma medida da actividade do sector dos serviços – aumentou 0.4% em Janeiro, mas isso não reverteu totalmente a queda de 0.5% registada em Dezembro. Com a inflação medida pelo IPC ainda muito aquém do objectivo do Banco do Japão, esperamos que a política monetária permaneça inalterada durante algum tempo.
China: dados concretos, aterrissagem forçada?
Os primeiros dados “hard” de actividade da China relativos a 2019 foram divulgados esta semana e, embora apontem para uma desaceleração contínua, não apontam, na nossa opinião, para uma “aterragem forçada” chinesa. As vendas no varejo de janeiro a fevereiro aumentaram 8.2% ano a ano, correspondendo à previsão de consenso e em linha com a taxa de crescimento anual de dezembro de 2018. A produção industrial nos primeiros dois meses do ano aumentou 5.3%, o que não é apenas uma surpresa negativa, mas também abaixo do ganho anual de 5.7% de dezembro.
A relativa estabilidade nas vendas a retalho, juntamente com o abrandamento gradual da produção industrial, sugerem que o abrandamento económico da China deverá permanecer ordenado, especialmente devido ao apoio contínuo da política monetária e fiscal. Para o calendário de 2019, esperamos uma desaceleração modesta no crescimento do PIB da China para 6.2%.
Outlook Global
Decisão do Banco da Inglaterra • Quinta-feira
Depois de alguns aumentos de taxa de 25 bps entre o final de 2017 e meados de 2018, o Banco de Inglaterra tem estado firmemente em espera enquanto espera que a incerteza em torno da saída do Reino Unido da União Europeia se dissipe. Na sequência dos desenvolvimentos políticos desta semana, a incerteza ainda não desapareceu e ainda não está claro se um acordo sobre o Brexit será alcançado e aprovado até ao prazo final de março. Dado o ambiente instável, esperamos que o Banco de Inglaterra mantenha novamente a sua taxa de juro de política em 0.75% na reunião deste mês.
Embora o PIB do quarto trimestre do Reino Unido tenha decepcionado com um crescimento de apenas 4% em termos trimestrais (não anualizado), alguns indicadores económicos mensais têm sido mais resilientes. Na próxima semana também serão divulgados dados do mercado de trabalho de janeiro, com expectativa de que os rendimentos médios semanais aumentem 0.2% ano a ano. As vendas no varejo de fevereiro deverão cair 3.2% em relação ao mês anterior, após o ganho de janeiro, enquanto o núcleo da inflação medida pelo IPC deveria ter permanecido próximo da meta em fevereiro.
Anterior: 0.75% Wells Fargo: 0.75% Consenso: 0.75%
PMIs da Zona Euro • Sexta-feira
O abrandamento persistente da economia da zona euro atraiu a atenção de investidores e decisores políticos. A economia cresceu a um ritmo anualizado de apenas 0.7% no segundo semestre de 2, com a indústria transformadora especialmente fraca e o setor dos serviços também moderado. Neste contexto, o Banco Central Europeu tomou uma atitude moderada no seu anúncio de Março, dizendo que as taxas de juro permaneceriam em níveis baixos durante mais tempo e anunciando uma nova ronda de empréstimos direccionados a longo prazo.
Neste ambiente, os inquéritos do PMI da zona euro estão a ser examinados de forma particularmente minuciosa em busca de pistas sobre a trajetória da economia. Fevereiro foi um mês misto, com o PMI da indústria a cair ainda mais para 49.3, mas o PMI dos serviços subiu pela primeira vez em cinco meses para 52.8. Os números de Março podem oferecer uma ideia sobre se isso foi um alívio temporário ou uma melhoria sustentada – o consenso espera que o PMI dos serviços diminua para 52.7, enquanto o PMI da indústria transformadora deverá subir para 49.5.
Anterior: 49.3 (Fabricação), 52.8 (Serviços) Consenso: 49.5 (Fabricação), 52.7 (Serviços)
IPC do Canadá • Sexta-feira
A inflação medida pelo IPC canadiano tem sido relativamente benigna nos últimos meses, uma tendência que acreditamos que continuará com a leitura de Fevereiro. Esperamos que a inflação global se firme ligeiramente para 1.6% em relação ao ano anterior, confortavelmente dentro do intervalo-alvo de 1%-3% do Banco do Canadá. Entretanto, as medidas do núcleo da inflação deverão permanecer ligeiramente abaixo de 2%, onde têm estado nos últimos meses.
Embora o Banco do Canadá pareça confortável com os recentes resultados da inflação, a evolução do crescimento económico tem sido provavelmente mais preocupante. O PIB do quarto trimestre subiu apenas 4% (anualizado) e, no seu anúncio de Março, o banco central afirmou que o abrandamento era mais generalizado do que o esperado e que se justificava um período de taxas de juro “abaixo do neutro”. Na próxima semana veremos mais dados de atividade na forma de vendas no varejo de janeiro, após as vendas terem mostrado uma queda mês a mês em novembro e dezembro. Adiámos a nossa previsão de aumentos do Banco do Canadá, com um aumento inicial observado agora no terceiro trimestre deste ano.
Anterior: 1.4% Wells Fargo: 1.6% Consenso: 1.4% (ano a ano)
Ponto de vista
Relógio de taxa de juros
Balanço do Fed entra em exibição
Além das projeções econômicas atualizadas e dot plot esperadas pelo FOMC na próxima quarta-feira, os legisladores também podem fornecer algumas informações adicionais sobre as perspectivas para o balanço do Fed.
Até agora, grande parte do foco tem sido sobre quando e em que tamanho a liquidação do balanço será concluída. Com base na nossa análise e leitura das folhas de chá, acreditamos que isto já está mais ou menos estabelecido. Embora o momento exato não seja claro, acreditamos que o Fed provavelmente irá parar de reduzir o seu balanço em algum momento ainda este ano.
No entanto, ainda existem várias questões pendentes que precisam de respostas. Em primeiro lugar, depois de a reversão chegar ao fim, a Fed começará imediatamente a aumentar novamente o seu balanço? Com o tempo, o balanço da Fed deverá crescer em linha com os seus principais passivos, nomeadamente a moeda em circulação e as reservas bancárias. Dito isto, alguns participantes sugeriram que a Fed poderia manter o tamanho do balanço estável durante um período de tempo, permitindo-lhes monitorizar pacientemente se as reservas atingiram verdadeiramente um nível que não seja maior do que o necessário para implementar a política monetária “de forma eficiente e eficaz”. efetivamente”.
Em segundo lugar, a composição do balanço futuro permanece pouco clara. O Fed continuará a permitir a descontinuação dos títulos garantidos por hipotecas (MBS)? E se sim, em que ritmo? Se os MBS continuarem a cair, como esperamos, a Fed terá de começar a comprar uma boa quantidade de títulos do Tesouro, tanto para substituir os MBS como para ter em conta o crescimento orgânico do balanço. Isto levanta ainda outra questão: onde ao longo da curva do Tesouro irá a Fed comprar? Na nossa opinião, a abordagem mais neutra em termos de mercado seria comprar proporcionalmente à forma como o Tesouro está a emitir numa base líquida, que neste momento representa cerca de 30% de letras do Tesouro e 70% de notas e obrigações.
Estas questões somam-se a várias outras questões em consideração na Fed, como a potencial introdução de um mecanismo de recompra permanente ou a adopção de uma nova taxa de política principal, como a taxa de financiamento bancário overnight (uma parente próxima da taxa dos fundos federais). Embora duvidemos que todas estas questões sejam abordadas na íntegra na reunião da próxima semana, provavelmente haverá muito para digerir.
Perspectivas do Mercado de Crédito
China ainda compra CRE dos EUA
A China continuou a ser um comprador líquido de propriedades comerciais dos EUA em 2018, apesar de uma narrativa popular de desinvestimento rápido no meio de uma disputa comercial bilateral crescente e de restrições mais amplas à saída de capital chinês. É verdade que as vendas chinesas de propriedades americanas dispararam mais de 200% em 2018, para 8.1 mil milhões de dólares, e as compras caíram mais de 50%. No entanto, com as compras ainda a totalizarem 11.2 mil milhões de dólares, a China continuou a ser um investidor líquido. Os Estados Unidos continuam a ser o destino preferido do investimento chinês, apesar dos esforços do governo para regular e desviar o fluxo de fundos para outros lugares. O desempenho económico superior dos Estados Unidos em relação ao resto do mundo desenvolvido – ao longo dos últimos dois anos, bem como a expectativa para 2019 – e a força contínua nos fundamentos do imobiliário comercial mantiveram a procura por propriedades dinâmica. Além disso, a relativa estabilidade dos Estados Unidos num contexto de abrandamento do crescimento na zona euro e no Japão e um abrandamento secular exacerbado pelo comércio na China reforçam a atractividade do imobiliário comercial dos EUA como reserva de valor.
Por enquanto, a China continua a comprar propriedades nos EUA. Os receios de alienações generalizadas, potencialmente como uma frente de uma guerra comercial, não foram plenamente concretizados. A rápida venda chinesa de títulos do Tesouro dos EUA, provocando o aumento dos rendimentos, também não ocorreu. Um potencial acordo comercial, ainda não muito próximo, deverá pairar sobre qualquer potencial decisão de investimento transfronteiriço num futuro próximo.
Tópico da Semana
O Fed pode ser negativo?
A nossa previsão para a economia dos EUA não inclui actualmente uma recessão num futuro próximo, mas quando a próxima recessão chegar, os decisores políticos da Fed provavelmente reavaliarão o seu conjunto de ferramentas para estimular a actividade económica. Poderá a política de taxas de juro negativas (NIRP) tornar-se parte desse conjunto de ferramentas na próxima recessão?
Os bancos centrais de outros grandes países desenvolvidos implementaram o NIRP nos últimos anos, incluindo a zona euro (ou seja, o BCE), a Dinamarca, o Japão, a Suécia e a Suíça. Em geral, estes países tiveram aparentemente sucesso misto com taxas negativas, mas os supostos efeitos negativos também não foram tão significativos.
Comecemos pelos efeitos do NIRP no sector bancário. Em teoria, as taxas de juro negativas poderiam ser transmitidas aos consumidores e levar a uma fuga de depósitos em grande escala, mas, na prática, os depósitos têm-se mantido estáveis nos países que empregam o NIRP. Entretanto, a rendibilidade dos bancos e a actividade de crédito não parecem ter sido significativamente prejudicadas pela implementação de taxas negativas noutros países. Os fundos mútuos do mercado monetário (MMMF) também não parecem ter sido significativamente prejudicados ou perturbados, apesar das preocupações sobre o impacto teórico das taxas negativas nas entradas de fundos. Finalmente, a NIRP, em geral, não parece ter levado a um comportamento semelhante ao de uma bolha nos mercados financeiros e, em áreas onde os preços dos activos se tornaram mais turbulentos no meio de taxas de juro negativas, as autoridades responderam com políticas para desencorajar a actividade especulativa e conter a valorização dos preços.
Em suma, o NIRP não parece ter o grau de impacto negativo na economia que a teoria sugere. No entanto, a eficácia das taxas negativas noutros países está longe de ser clara, uma vez que as economias da zona euro, do Japão e da Suíça que implementaram taxas negativas continuam a debater-se com taxas fracas de crescimento económico e preocupações deflacionárias persistentes. Assim, a Fed pode hesitar em implementar a NIRP, a menos que a próxima crise seja particularmente grave e, além disso, os decisores políticos podem empregar outras políticas (como o QE) em conjunto com a NIRP para impulsionar a economia.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


