
Início da semana 1 April 2019
- O orçamento federal impactará a política monetária?
- Decisão de política de RBA.
- Austrália: Orçamento Federal, vendas no varejo, preços e aprovações de moradias, balança comercial.
- NZ: Pesquisa de Opinião de Negócios.
- China: Caixin PMI's.
- Europa: atas do BCE, taxa de desemprego, vendas no varejo.
- EUA: folhas de pagamento não agrícolas, vendas no varejo, ISM's.
- Principais previsões econômicas e financeiras.
Informações contidas neste relatório atualizadas no 29 March 2019.
O orçamento federal impactará a política monetária?
O Conselho do Banco da Reserva se reúne na próxima semana em abril 2. Excepcionalmente, esta reunião será no mesmo dia que o anúncio do Orçamento Federal no 7: 30 pm naquela noite. Como tal, esperamos que a Declaração do Governador seja bastante modesta, com pouca mudança em relação ao sentimento que vimos na reunião de março. Como discutido, o Westpac está antecipando que, após a reunião de maio, o RBA adotará um claro viés de flexibilização, que será justificado por revisões para baixo nas previsões de crescimento. No entanto, é improvável que haja alguma indicação dessa ação na Declaração do Governador de abril. Na nota abaixo, especulamos sobre as implicações do Orçamento Federal para a política monetária.
Nos anos anteriores, o Banco Central observou, em geral, que a política fiscal teve um impacto muito limitado nas decisões de política monetária. É razoável considerar se o 2019 será diferente.
Em primeiro lugar, se tomarmos a abordagem esperada do Orçamento (um orçamento expansionista com foco no apoio às famílias), então o Banco Central ficará muito mais interessado do que nos anos anteriores.
Nós estimamos (veja a previsão do Orçamento Federal) que o governo terá cerca de $ 3bn para alocar antes de junho 30; e $ 5bn em 2019 / 20. Além disso, haverá $ 2.5bn em 2019 / 20, que foi designado no MYEFO como "alocado, mas não anunciado".
Em conjunto, $ 10.5bn representa 0.8% do rendimento anual disponível das famílias ou cerca de 1.0% do gasto anual do consumidor. Em termos de contexto, os gastos do consumidor de 'tendência' estão em torno de 2.8% ao ano, ou 0.7% por trimestre, enquanto no 2018 ele cresceu apenas 2.0%. Nesta análise, assumimos que, de qualquer impulso para a renda familiar, metade é economizada e metade é gasta.
Podemos especular sobre como as novas medidas políticas podem ser entregues. Se todos eles assumirem a forma de pagamentos diretos impactando em um único trimestre, isso representa uma injeção considerável. Se, por exemplo, os US $ 3bn foram pagos em pagamentos pontuais diretos para famílias no final do 2018 / 19 (digamos, no final de junho) e os 7.5bn adicionais também foram pagos como pagamentos diretos no início do 2019 / 20 (digamos julho) uma injeção cumulativa imediata de US $ 10.5bn, representando 3.5% do lucro disponível trimestral ou 4% dos gastos trimestrais do consumidor. Com base em que, digamos, metade dos pagamentos foram salvos, então o gasto total do consumidor deverá aumentar cerca de 2.7% no trimestre, bem acima da “tendência” de cerca de 0.7%.
Se, em vez disso, as novas medidas políticas forem entregues como uma combinação mais variada de pagamentos e cortes de impostos, o impacto poderá ser menos dramático. Por exemplo, se os $ 3bn fossem pagos como um montante fixo (1.14% do consumo trimestral) em, digamos, junho 2019, então os gastos do consumidor poderiam aumentar em 0.57% adicional no trimestre de junho com base na economia de metade do pagamento.
Se os $ 7.5bn adicionais foram alocados a um corte de impostos que foi espalhado ao longo do ano, então o crescimento do rendimento disponível seria aumentado em 0.6% ao longo do ano e os gastos do consumidor (gasto metade do corte de impostos) seriam impulsionados por 0.35%.
Para além dos $ 10.5bn que identificámos acima, temos de considerar os $ 4.1bn que se estima serem recebidos pelas famílias em reduções fiscais adicionais (conforme estabelecido no Orçamento da 2018). Contudo, o impacto económico não é claro, uma vez que esta iniciativa do orçamento da 2018 foi totalmente financiada por medidas de combate à “economia negra”. Pode ser que as questões de tempo signifiquem que, em conjunto, essas novas políticas podem dar um impulso pontual aos gastos.
No entanto, existem numerosas complicações nesses cálculos - sugerindo que o impacto final sobre os consumidores e sobre a economia do 2019 Orçamento Federal será menor do que essas estimativas indicam.
Em primeiro lugar, é altamente improvável que o governo tenha orçamento para um “handout” de $ 10.5bn. É provável que isso seja visto como uma abordagem desequilibrada. Uma mistura de $ 3.0bn em “doações” e $ 7.5bn em cortes de impostos, efetivos a partir de julho 1 2019, parece ser uma abordagem mais equilibrada.
Uma complicação é em torno do momento efetivo de quaisquer novas medidas. É incerto se novas iniciativas orçamentárias podem ser legisladas antes da eleição, com ambas as casas do Parlamento apenas sentadas por um dia após o anúncio do Orçamento.
Esta alocação total de $ 10.5bn para cortes de impostos pessoais e pagamentos em dinheiro parece extrema, considerando a necessidade do governo de considerar outros grupos de interesse além das famílias, incluindo Austrália regional e infra-estrutura e concessões de depreciação acelerada para aumentar o investimento das pequenas empresas.
Do ponto de vista do PIB e do emprego, é provável que essa resposta nos gastos também tenha um vazamento substancial através das importações.
Então, é claro, temos a eleição que é debatida na imprensa para maio 11, ou o mais tardar em maio 18.
A oposição atualmente lidera pesquisas de opinião de maneira convincente.
Se a Oposição escolher apoiar os cortes de impostos e folhetos do governo, pode ser possível legislar antes de junho 30. Atrasar o material para postar o 30 de junho colocaria o excedente do 2019 / 20 em dúvida (veja nossos cálculos na prévia do Orçamento Federal).
Alternativamente, a Oposição pode optar por oferecer apenas cortes de impostos que são financiados por outros impostos, neutralizando o impacto líquido sobre a renda. Certamente, suas políticas, se implementadas com sucesso, poderiam permitir um corte de impostos neutro em termos de receita, aumentando suas credenciais fiscais ou permitindo mais espaço para outras iniciativas, incluindo saúde e educação.
Nosso momento atual para o RBA passar para um viés de flexibilização em maio (antes das eleições e antes do impacto da política fiscal será conhecido) e um corte nas taxas em agosto ainda parece ser o cenário mais provável.
Qualquer "guerra de lances" entre as partes, particularmente em torno de pagamentos pontuais, provavelmente será vista pelo RBA como um "golpe de açúcar" temporário que não gerará crescimento sustentado de renda mais alta.
Cortes de impostos podem permitir que o RBA fique um pouco mais confiante sobre as perspectivas de renda / consumo, mas isso será depois de ajustar suas visões atuais a uma trajetória de crescimento muito mais realista e menor, como se tornou aparente através do 2018 H2 e 2019.
Com tanta incerteza sobre o impacto da política fiscal e as forças negativas em torno da habitação; aumento das taxas de poupança; A baixa inflação e o abrandamento do crescimento global, que se acumula nos próximos meses, ainda é provável que o RBA se mova em agosto, especialmente agora que o movimento está totalmente precificado nos mercados.
A semana que foi
No início da semana, a governadora assistente (econômica) Luci Ellis destacou que a RBA acredita que a renda familiar continuará a ditar o ritmo de crescimento do consumo. A aceleração no crescimento dos salários a partir de sua baixa é incipiente, mas um sinal positivo para o Banco, no entanto - em particular, dada a sua expectativa de ganhos de emprego robusto, portanto.
Outros fatores, no entanto, permanecem como obstáculos para a renda não-trabalhista (não-salário): “os pagamentos de assistência social têm sido relativamente estáveis por vários anos”; o crescimento da renda de aluguel diminuiu; e a renda empresarial não incorporada tem sido fraca, em parte devido à seca, mas também porque a atividade imobiliária está se deteriorando. O aumento do imposto também é um fator que restringe os ganhos de renda disponível e, portanto, de gastos. A partir do exposto, é que o RBA permanece otimista de que o crescimento da renda disponível se fortalecerá, mas reconhece que o progresso continuará lento.
Enquanto o RBA vê um efeito de riqueza da habitação como tendo apenas um impacto estreito nas vendas de veículos e demanda de móveis domésticos, a Westpac continua acreditando que o efeito será mais amplo, mantendo o crescimento do consumo bem abaixo da tendência através da 2019 e 2020. Em nossa opinião, como previsto em nossas antevisões, até mesmo um orçamento federal expansionista 2019 é improvável que mude a narrativa para o crescimento ou a necessidade de o RBA para reduzir a taxa de caixa.
Na Nova Zelândia esta semana, o RBNZ seguiu a liderança de outros grandes bancos centrais globais e adotou uma postura mais dovish. O RBNZ agora vê “a direção mais provável do próximo movimento de OCR [para baixo]” e o balanço de riscos como tendo “deslocado para baixo”. Essa mudança ocorre apesar de os dados econômicos centrais terem permanecido robustos e a moeda mantida em linha com suas expectativas. Conforme estabelecido pela nossa equipe da Nova Zelândia, o RBNZ pode estar preocupado com o potencial de uma moeda mais alta para suprimir a inflação, e / ou que a economia doméstica pode não pegar o suficiente para impulsionar a inflação.
Voltando-se para o hemisfério norte, os oradores do FOMC repetiram a mensagem de Powell da semana passada, destacando os riscos e a prudência da paciência em tempos incertos, apesar de um amplo consenso de que o crescimento do PIB dos EUA permanecerá acima da tendência no 2019.
Na Europa, os resultados de PMI industriais particularmente fracos da última sexta-feira não foram seguidos por quedas acentuadas em outras pesquisas de negócios (o IFO subiu um pouco; enquanto o clima de negócios da CE caiu um pouco), mas continua sendo uma preocupação. Embora no geral, isso não tenha provocado mais uma mudança dovish do presidente Draghi nesta semana, ele discutiu o potencial de agir para mitigar o impacto das taxas de política negativa sobre a lucratividade do banco "se necessário". Os relatórios de discussões internas sobre a possível introdução de uma taxa de depósito escalonada sobre as reservas excedentes apoiaram a ideia de uma carga reduzida para o setor e, de um modo mais geral, o potencial para taxas negativas ser ainda mais longo. No entanto, o economista-chefe do BCE, Praet, subseqüentemente observou que isso só ocorreria se um sólido caso de política monetária se desenvolvesse, e houvesse reações mistas entre os outros membros do Conselho do BCE.
Finalmente, no Reino Unido, na preparação para o Parlamento assumir o controle do debate Brexit e apresentar uma série de "votos indicativos" sobre propostas alternativas, a PM May anunciou aos deputados que se demitiria se o seu acordo de retirada fosse aprovado. Os votos indicativos acabaram por ser outro movimento político com benefícios nulos, com todas as propostas apresentadas antes da votação do Parlamento. Parte do acordo da PM May (o tratado de retirada) ainda está definido para ser rejeitado pela terceira vez nesta sexta-feira, apesar da oferta do PM May de se demitir.
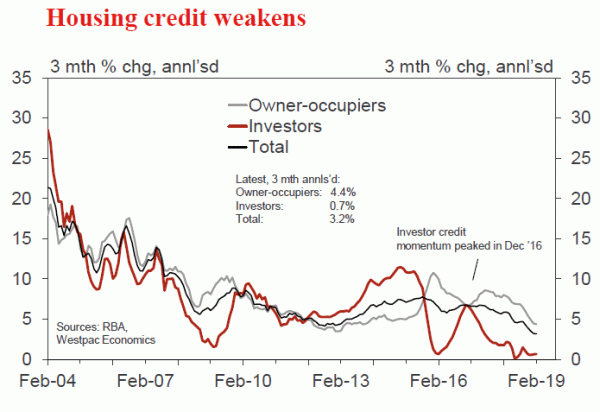
Gráfico da semana: crescimento do crédito australiano
O crescimento do crédito foi moderado para um ritmo lento, liderado pela desaceleração da habitação.
A suavidade no crédito evidente na virada do ano continuou na 2019. O crédito cresceu 0.24% em dezembro, aumentou 0.22% em janeiro e depois aumentou 0.26% em fevereiro.
O crescimento anual foi reduzido para 4.2% - a taxa de crescimento nominal mais baixa na história da série que remonta a 1976.
Nova Zelândia: semana à frente e data wrap
Uma nova era
Foi uma semana crucial para o Reserve Bank of New Zealand, que proporcionou uma mudança surpreendente na sua política monetária. Nossa previsão atual é de que a taxa oficial de caixa permaneça suspensa nos próximos anos, mas os riscos de um corte nas taxas nas próximas avaliações, incluindo a próxima declaração de política monetária em maio, estão muito ativos. A partir daqui, essas decisões serão tomadas por um comitê formal, com membros externos e internos.
A revisão do OCR desta semana quebrou decisivamente as declarações anteriores do RBNZ, que observaram que o próximo movimento poderia ser para cima ou para baixo. O RBNZ agora acredita que o balanço de riscos para as perspectivas econômicas “mudou para o lado negativo”, e que “a direção mais provável do próximo movimento de OCR está em baixa”.
Essa mudança de posição nos surpreendeu porque a situação econômica não mudou muito desde a última revisão do OCR em fevereiro. Os dados recentes do PIB mostraram que a economia doméstica continuou se recuperando, com sólido crescimento nos gastos do consumidor e na construção. O crescimento global suavizou, mas não de forma significativa, e as conseqüências para a economia da Nova Zelândia não foram óbvias - de fato, nossos preços de exportação de commodities vêm se fortalecendo recentemente.
O que mudou muito desde fevereiro, no entanto, é o sentimento do mercado sobre as taxas de juros. Em meio a alguns dados econômicos mistos, os bancos centrais no exterior mudaram para perspectivas de política monetária mais dovish, ou espera-se que o façam. O RBNZ estava aparentemente preocupado que, se não se juntasse ao rebanho, poderia haver um aumento indesejável no dólar neozelandês, o que suprimiria a inflação e forçaria o RBNZ a mudar sua postura de qualquer maneira.
O outro aspecto surpreendente da declaração do RBNZ foi a ênfase colocada em gastos internos mais brandos e sentimento de negócios fraco. Há muito tempo pensamos que o RBNZ era muito otimista em relação ao crescimento econômico e, portanto, muito otimista quanto à extensão da inflação gerada internamente. Enquanto o resultado do PIB do trimestre de dezembro não estava significativamente abaixo da previsão do RBNZ (0.6% vs 0.8%), pode ter sido a gota d'água que desencadeou uma mudança no sentimento. Mudanças recentes de pessoal dentro do RBNZ também podem ter sido um fator na súbita mudança de visão.
O pensamento nos mercados financeiros agora se volta para saber se o RBNZ realmente cortará o OCR, e se sim, quando. Estamos tomando a declaração do RBNZ pelo seu valor nominal: os riscos mudaram para o lado negativo. O RBNZ está deixando em aberto a opção de cortar o OCR, se necessário, em vez de sinalizar que um corte é iminente.
Dito isso, isso significa que todas as próximas revisões de OCR, incluindo a próxima Declaração de Política Monetária em maio, são "ao vivo". Muito dependerá do fluxo de dados daqui e do exterior nas próximas semanas.
Pelo menos na frente global, não esperamos que o sentimento se reverta rapidamente. Acreditamos que o mercado se tornou muito pessimista na economia dos EUA, que está se aproximando do pleno emprego e agora está vendo uma recuperação notável nas pressões salariais. Mas o próprio Federal Reserve dos EUA retirou aumentos de juros por agora, e precisará ver um acúmulo de evidências antes de mudar de idéia novamente. Enquanto isso, esperamos que o Banco da Reserva da Austrália avance para cortes nas taxas este ano, ainda que sob condições muito diferentes do que o RBNZ está enfrentando.
Em termos de economia doméstica, o RBNZ destacou o fraco sentimento dos negócios e o risco de que isso flua para a demanda doméstica. Nesta semana, assistimos a uma queda adicional na pesquisa de confiança de negócios da ANZ para março, revertendo a maior parte da recuperação modesta que ocorreu no final do ano passado. As intenções de contratação e investimento, bem como as expectativas de lucro foram menores.
Também veremos de perto a Pesquisa Trimestral de Opinião Comercial da próxima terça-feira. Esse tende a ser o melhor indicador inicial de crescimento trimestral do PIB e também fornece informações úteis sobre as restrições de capacidade e pressões de custo que as empresas estão enfrentando. A recente recomendação do Grupo de Trabalho sobre Impostos para introduzir um imposto sobre ganhos de capital poderia pesar no sentimento desta vez. Mas sob a manchete, o QSBO dará uma leitura valiosa sobre se a economia está recuperando o suficiente para o RBNZ evitar o corte.
A demanda doméstica real pode ser mais forte do que essas pesquisas de confiança sugerem. Os gastos com cartões eletrônicos continuaram a crescer a um ritmo sólido, os gastos do governo estão aumentando conforme planejado e as importações de equipamentos de capital aumentaram no início deste ano. Os consentimentos de moradia continuaram a subir para máximas de várias décadas, indicando um forte fluxo de obras durante o próximo ano. Nossa visão continua a ser de que o crescimento será retomado no 2019 após um patch mais suave na segunda metade do 2018.
O outro grande anúncio de política monetária nesta semana foi a participação do novo comitê de tomada de decisão do RBNZ, que entra em vigor a partir da próxima semana. O comitê é formado por quatro membros internos, incluindo o governador e a alta administração, e três membros externos. Os membros externos que foram anunciados esta semana são todos economistas experientes, com os respectivos conhecimentos em agricultura, macroeconomia e movimento trabalhista.
Essas nomeações devem atenuar quaisquer preocupações de que os membros do comitê externo serão intimidados pelos internos do RBNZ devido à falta de experiência. Eles serão todos capazes de criticar a análise do RBNZ e se manterem em um debate sobre economia. Quanto a como eles podem mudar o equilíbrio das decisões do RBNZ, a resposta é menos clara. Em particular, eles podem ter opiniões divergentes sobre como equilibrar o novo mandato duplo do RBNZ, que se concentra em apoiar o emprego máximo sustentável, bem como a estabilidade de preços.
Previews de dados
Índice de valor da habitação Aus Mar CoreLogic
- Apr 1, Último: –0.9%, WBC f / c: –0.7%
O acabamento muito fraco do mercado imobiliário australiano para a 2018 levou para o início da 2019, embora com alguns sinais preliminares de que o ritmo de quedas nos preços possa estar diminuindo. O índice de valor da casa CoreLogic registrou uma queda de 0.9% em fevereiro após quedas médias de 1.2% nos últimos três meses.
O índice diário aponta para uma queda de 0.7% para o mês de março, que seria o menor declínio desde outubro. O declínio acumulado desde o final do 2017 será próximo de 10%.
Aprovações de habitação da Aus Fev
- Apr 2, Último: 2.5%, WBC f / c: –1.0%
- Mkt f / c: –1.8%, Intervalo: –5.0% a 3.0%
As aprovações de residências registraram um aumento de% 2.5 em janeiro, diminuindo parte do enfraquecimento dramático visto no final das aprovações da 2018 que caiu 25% nos últimos três meses da 2018.
Aprovações de arranha-céus estão de volta aos baixos multi-ano, Jan a mais fraca desde março 2013. Os níveis atuais estão agora em torno daqueles que prevaleceram antes do boom, portanto, alguns estabilização parece provável a partir daqui. Enquanto isso, as aprovações financeiras relacionadas à construção também estão sugerindo que o enfraquecimento nas aprovações não-altas está começando a se moderar, embora seja mais provável que isso seja revelado nos próximos meses. Em conclusão, espera-se que Fevereiro tenha alguma fraqueza residual com um declínio de 1% no total de aprovações.
Aus RBA policy decision
- Apr 2, Último: 1.50%, WBC f / c: 1.50%
- Mkt f / c: 1.50%, intervalo: 1.25% para 1.50%
O Conselho do Banco da Reserva se reúne na próxima semana em abril 2. Excepcionalmente, esta reunião será no mesmo dia que o anúncio do Orçamento Federal no 7: 30 pm naquela noite. Como tal, esperamos que a Declaração do Governador seja bastante modesta, com pouca mudança em relação ao sentimento que vimos na reunião de março.
Como discutido, o Westpac está antecipando que, após a reunião de maio, o RBA adotará um claro viés de flexibilização, que será justificado por revisões para baixo nas previsões de crescimento. No entanto, é improvável que haja alguma indicação dessa ação na Declaração do Governador de abril. Na nota na página 2, especulamos sobre as implicações do Orçamento Federal para a política monetária.
Orçamento Federal da Aus 2019, AUDbn
- Apr 2, Último: –5.2 (e), WBC f / c: + 4.1
O Orçamento Federal 2019 revelará uma posição inicial melhorada para o orçamento em relação ao Relatório Econômico e Fiscal do Meio do Ano de dezembro (MYEFO).
Os gastos estão abaixo das previsões no 2018 / 19, em parte devido ao aumento de empregos mais forte do que o previsto até o momento.
Para 2019 / 20, o tamanho da economia nominal provavelmente será $ 10bn maior do que o previsto em MYEFO devido a surpresas de alta nos preços das commodities. Isso aumenta a receita em cerca de US $ 3bn, além de os gastos provavelmente ficarem em torno de US $ 2bn abaixo da previsão - uma melhora combinada de US $ 5bn.
A surpresa positiva para o orçamento é, em nossa opinião, voltada para as pessoas em cortes de impostos e aumento de gastos. Daí o perfil para o saldo orçamental é como em MYEFO.
Comércio varejista de Aus Feb
- Apr 3, Último: 0.1%, WBC f / c: –0.1%
- Mkt f / c: 0.3%, Intervalo: –0.1% a 0.6%
Os varejistas australianos continuam a ver condições muito difíceis. As vendas aumentaram apenas 0.1% em janeiro, um resultado decepcionante após a queda de 0.4% em dezembro, com o crescimento anual desacelerando para 2.7% ao ano, mas seguindo um ritmo anualizado de 2% nos últimos seis meses. O detalhe mostrou que os ganhos ficaram confinados às subcategorias de alimentos - alimentos básicos e cafés e restaurantes com alta de 0.3% ao mês - com as categorias não alimentícias caindo 0.1% ao mês.
O sentimento do consumidor teve um início instável para a 2019, mergulhando em território líquido pessimista pela primeira vez desde 2017, recuperando em fevereiro, mas recuando novamente em março, o detalhe da pesquisa também mostrando níveis muito elevados de aversão ao risco. Pesquisas de negócios do setor privado apontam para um enfraquecimento ainda mais significativo das condições para os varejistas em fevereiro. Embora essas medidas não sejam boas o suficiente para gerar previsões pontuais mensais para as vendas no varejo, elas são consistentes com as quedas absolutas. Assim, esperamos que a Fev apresente uma queda de 0.1%, levando o crescimento anual das vendas para 2%.
Balança comercial Aus Feb, AUDbn
- Apr 3, Último: 4.5, WBC f / c: 3.8
- Mkt f / c: 3.7, Intervalo: 2.4 para 5.0
A conta comercial foi excedente nos últimos 13 meses.
Em janeiro, o superávit subiu para US $ 4.5bn (o 2 maior já registrado), com exportações + 5.0% e importações + 3.3%.
Para fevereiro, esperamos um recuo para um superávit ainda considerável de $ 3.8bn.
Prevê-se que as importações aumentem mais 1.1%, + $ 0.38bn, com o potencial de combustível a subir após um mês mais suave.
As exportações diminuem com uma previsão de 0.9%, - $ 0.36bn, com quedas consideráveis de ouro e carvão superando um aumento no minério de ferro.
Espera-se que as exportações de ouro retrocedam fortemente - 45%, abaixo de US $ 1.0bn, a partir de uma alta base pré-Ano Novo Lunar. Espera-se que os lucros do carvão caiam quase 10%, - US $ 0.5bn em uma queda acentuada nos volumes. Em contrapartida, espera-se que os ganhos de exportação de minério de metal aumentem em mais de 10%, + US $ 1.1bn, no salto do preço do minério de ferro para US $ 85 / t.
NZ Q1 - Levantamento de Opinião de Negócios
- Apr 2, Situação geral das empresas, Última: –18
- Atividade de negociação doméstica, Último: + 17
A confiança geral dos negócios e as expectativas das empresas em relação à sua própria atividade aumentaram nos últimos meses da 2018. No entanto, os indicadores-chave da atividade empresarial na pesquisa trimestral da NZIER sobre a opinião de negócios permaneceram em níveis baixos em dezembro.
Desde a pesquisa trimestral de dezembro, os indicadores mensais de confiança dos negócios voltaram a abrandar, e esperamos que isso se reflita no resultado do trimestre de março. O crescimento do PIB desacelerou pela metade traseira do 2018. Também ouvimos uma preocupação crescente de algumas empresas sobre a possível introdução de um imposto sobre ganhos de capital.
A pesquisa é acompanhada de perto como um indicador de inflação. As empresas têm notado pressão sobre as margens, com custos crescentes (especialmente para os salários), mas capacidade limitada de aprovar isso devido a pressões competitivas.
Relatório de emprego do US Mar
- Apr 5, folhas de pagamento não agrícolas, última 20k, WBC 185k
- Apr 5, taxa de desemprego, última 3.8%, WBC 3.8%
- Apr 5, ganhos por hora, última 3.4% ano, WBC 3.4% ano
O resultado das folhas de pagamento não agrícolas da Feb 2019 veio como um choque significativo para o mercado, chegando a apenas 20k. Ainda assim, para o acumulado do ano, o ganho médio mensal é robusto em 166k. Come Mar, procuramos um ganho 185k para manter o crescimento médio do mês em torno de 170k. Há, no entanto, um risco significativo de revisões positivas significativas para fevereiro e, portanto, de um março mais fraco.
Embora a taxa de desemprego provavelmente permaneça inalterada em 3.8% em março, a tendência continua em queda. Em nossas expectativas, 3.5% pode ser visto na segunda metade do 2019.
Os ganhos por hora continuarão a ser um foco nos próximos meses. Em 3.4% aa, o crescimento dos salários está bem acima dos seus mínimos, mas ainda não é indicativo de um mercado de trabalho "quente". Esta modesta tendência de alta deve persistir através de 2019, para próximo de 4.0% ano.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


