
Destaques dos EUA
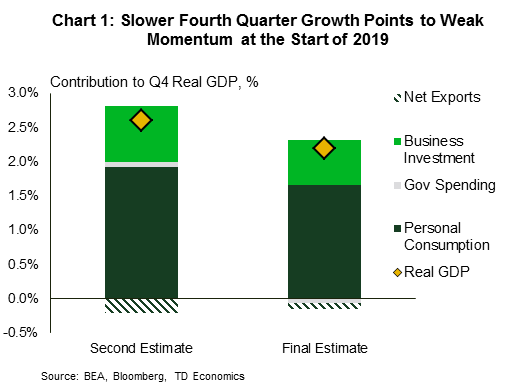
- A economia dos EUA expandiu-se a um ritmo mais lento do que o reportado anteriormente no quarto trimestre (2.2% vs. 2.6%). Isso deixou o crescimento médio anual logo abaixo da marca de 3%, embora no quarto trimestre/quarto trimestre eles tenham conseguido atingir esse marcador psicológico.
- O início da construção de moradias diminuiu em fevereiro, embora a venda de novas casas tenha aumentado. A recente desaceleração do crescimento dos preços das casas deverá apoiar uma recuperação esperada da actividade imobiliária nos próximos meses.
- O défice comercial diminuiu em Janeiro, ajudado por uma diminuição do défice de bens com a China – uma descida de 5.5 mil milhões de dólares. Nesta frente, as negociações comerciais entre os dois países progrediram, à medida que a China mostrou vontade de negociar sobre questões relacionadas com a tecnologia.
Destaques do Canadá
- O tão aguardado relatório do PIB de Janeiro frustrou as expectativas, com a economia a expandir-se a uma taxa saudável de 0.3% no início do ano. Além disso, a amplitude da expansão foi impressionante, com uma produção superior em 18 das 20 indústrias.
- O forte relatório do PIB animou o humor dos mercados financeiros. Elevou os rendimentos dos títulos e do dólar canadense, estreitando a inversão na curva de rendimentos e fazendo com que os investidores reduzissem suas apostas em um corte nas taxas este ano.
- O emprego na folha de pagamento expandiu-se em saudáveis 71 mil em janeiro, coroando uma semana geral saudável para os dados canadenses.
Segurem-se, pessoal. Com os discursos do Fed, as votações do Brexit e uma série de dados económicos, esta semana foi emocionante.
Primeiro, no que diz respeito aos dados, a economia americana expandiu-se 2.2% (anualizada) no quarto trimestre de 2018, abaixo da taxa de 4% inicialmente reportada (Gráfico 2.6). A revisão trouxe o crescimento médio anual para 1%, embora o crescimento no quarto trimestre/quarto trimestre tenha sido de 2.9%. As despesas dos consumidores, as despesas governamentais e o investimento empresarial foram todos revistos em baixa, enquanto as exportações líquidas registaram um défice menor. Os lucros corporativos também estagnaram no quarto trimestre. Estes dados apontam para uma tendência de desaceleração e uma transferência mais fraca para 4. Reforçando esta narrativa, o rendimento e as despesas pessoais iniciaram 4 com ganhos mornos. A inflação do PCE também foi moderada em 3% (a/a) no geral e 4% no núcleo.
Os dados da habitação também foram decepcionantes. O início da construção de habitações diminuiu 8.7% em Fevereiro, devolvendo a maior parte dos ganhos de Janeiro. A redução do giro concentrou-se no segmento unifamiliar. Entretanto, o ritmo de vendas de habitações novas atingiu a melhor taxa em quase um ano (4.9%). Além disso, em Janeiro, o crescimento dos preços das casas desacelerou para a taxa mais lenta em quase 4 anos – 4.3% (a/a) abaixo dos 4.6% do mês anterior. Também marcou 10 meses consecutivos de desaceleração do crescimento (Gráfico 2). As taxas hipotecárias mais elevadas no início de 2018 e a recente subida dos preços das casas prejudicaram a acessibilidade. No entanto, as recentes quedas nas taxas, os menores ganhos de preços e o aumento dos salários deverão resultar numa melhoria da actividade no futuro, à medida que a procura de habitação recupera (ver relatório).
Na frente comercial, o défice comercial diminuiu acentuadamente em Janeiro, de 59.9 mil milhões de dólares para 51.1 mil milhões de dólares, o que implica um menor entrave ao crescimento do PIB devido ao comércio líquido no 19T1. A melhoria reflectiu em grande parte a mudança no comércio com a China. Felizmente, parece haver algum progresso nas negociações. A China está a oferecer concessões em questões relacionadas com a tecnologia, o que tem sido um grande obstáculo para os negociadores dos EUA. As negociações comerciais continuam em Washington na próxima semana.
Do outro lado do lago, a saga do Brexit continuou a desenrolar-se, deixando um ar persistente de incerteza. O Parlamento do Reino Unido não conseguiu chegar a um consenso sobre alternativas ao acordo de saída na quarta-feira. Das oito opções propostas, nenhuma conseguiu reunir a maioria necessária. O Parlamento votou pela terceira vez contra o acordo hoje, o dia em que a Grã-Bretanha deveria originalmente sair. A Primeira-Ministra May, que apresentou a sua demissão em troca de apoio, continua a enfrentar uma difícil batalha para consolidar a opinião sobre um acordo. O debate sobre um acordo deve continuar na próxima semana.
Por último, um desfile de oradores do Fed circulou esta semana. Entre eles, o presidente do Fed de Chicago, Evans, repetiu os sentimentos expressos na declaração do Fed da semana passada – um aumento das taxas para 2019 provavelmente não está nos planos, enquanto o seu homólogo de Filadélfia, Patrick Harker, sugeriu que um aumento poderia ser apropriado. No total, a normalização da política na Fed está muito provavelmente quase completa, uma vez que os crescentes riscos globais deixam os EUA expostos a choques externos.
Depois de uma dieta constante de pessimismo ter permeado os mercados financeiros nas últimas semanas, o clima melhorou para o final desta semana. A melhoria do sentimento veio graças a um relatório robusto do PIB de Janeiro, mostrando que a economia começou 2019 numa base muito mais forte do que os analistas esperavam. A surpresa positiva no PIB fez com que o rendimento do título de referência de 10 anos subisse mais de 1.6%. A impressão forte também fez com que os investidores reduzissem significativamente as suas apostas num corte nas taxas este ano.
No momento em que escrevo, a curva de rendimento permanece invertida – o rendimento de três meses situa-se em cerca de 1.67% – mas a diferença diminuiu 5 pontos base em relação ao ponto onde estava na segunda-feira. Nesta conjuntura, lembramos aos leitores que, como preditor de recessão, a curva de rendimentos tem sido bastante confiável para a economia dos EUA. No entanto, não é de forma alguma perfeito (ver relatório). No Canadá, o seu historial é talvez ainda menos impressionante, tendo enviado algumas vezes um sinal falso (Gráfico 1). Na verdade, ao lerem as folhas de chá da recessão, os investidores ficarão mais bem servidos se examinarem uma série de indicadores.
Nesse sentido, os dados de emprego de Janeiro da SEPH divulgados esta semana enviaram um sinal decididamente não recessivo (embora retrospectivo). Na verdade, o emprego na folha de pagamento expandiu-se em sólidos 71 mil em Janeiro, o ganho mais forte desde o início de 2017 e confirmando a força dos dados mais oportunos do IFT que são utilizados no cálculo da taxa de desemprego. Embora outros aspectos do relatório tenham sido mais suaves, a impressão de trabalhos sólidos teve implicações marginalmente positivas para o nosso acompanhamento do primeiro trimestre.
Noutras áreas dos dados, os dados do comércio internacional de Janeiro foram notavelmente menos positivos para as perspectivas de crescimento no primeiro trimestre. O ganho de 1% nos volumes de exportação compensou apenas parcialmente a queda de Dezembro e foi inundado pelo aumento de 0.9% nas importações.
Embora a SEPH e os dados do comércio internacional tenham aguçado o apetite dos analistas, o relatório do PIB de Janeiro foi, sem dúvida, o prato principal. Tal como referido acima, o relatório frustrou as expectativas, com a economia a expandir-se a um ritmo saudável de 0.3% em Janeiro. A amplitude da expansão foi impressionante, com 18 dos 20 setores a registarem uma produção mais elevada no mês (Gráfico 2). O setor da construção liderou, onde a produção cresceu 1.9%, quebrando uma série de sete quedas mensais consecutivas. Ganhos notáveis também foram registrados na produção, no comércio atacadista e na produção de serviços públicos. Em meio a uma força quase total, o único problema real foi o setor de mineração, pedreiras e petróleo e gás, onde as restrições à produção em Alberta ajudaram a reduzir a produção.
A surpresa positiva no PIB empurrou o nosso acompanhamento do primeiro trimestre para 1% (SAAR), aproximadamente em linha com a última leitura do Banco do Canadá em Janeiro. Ainda assim, é pouco provável que este ritmo de crescimento abaixo da tendência provoque quaisquer pressões inflacionistas fundamentais ou exija medidas sobre as taxas por parte do Banco do Canadá. Na nossa opinião (ver relatório), a actual taxa overnight de 1.1% não é nem demasiado quente nem demasiado fria, o que deverá deixar a política monetária à margem ainda por algum tempo.
Índice de Manufatura ISM dos EUA – março
Data de lançamento: abril 1, 2019
Anterior: 54.2
Previsão TD: 54.5
Consenso: 54.5
Esperamos um pequeno ganho no índice ISM, uma vez que os inquéritos regionais da Fed sugerem que a actividade industrial está a aguentar-se ou pode até ter recuperado em Março. Na verdade, a média dos inquéritos regionais ajustados pelo ISM registou o seu primeiro aumento em quatro meses para 54.2 em Março, uma vez que apenas um dos cinco inquéritos registou uma descida. Com base nos dados regionais, prevemos melhorias nas componentes de produção e emprego do inquérito, que provavelmente serão acompanhadas por um declínio nas novas encomendas. Dito isto, os fracos PMI globais da indústria transformadora aumentam o risco de uma surpresa negativa em Março.
Vendas no varejo nos EUA – fevereiro
Data de lançamento: abril 1, 2019
Anterior: 0.2%, ex automóvel: 0.9%
Previsão de TD: 0.2%, ex auto: 0.3%
Consenso: 0.3%, ex auto: 0.4%
Esperamos que as vendas no varejo tenham avançado a um ritmo de 0.2% m/m em fevereiro, apoiadas por um aumento sólido nas vendas de gasolina (o primeiro em quatro meses) e por um ganho mais moderado nas vendas no grupo de controle. Esperamos que o primeiro tenha avançado firme 0.4% m/m à medida que os preços da gasolina continuam a recuperar, enquanto o último provavelmente inverteu a média (+0.3% m/m) após um salto surpreendente de 1.1% em Janeiro. Pelo contrário, esperamos que as vendas de automóveis tenham permanecido estagnadas, registando uma segunda queda mensal consecutiva em Fevereiro.
Emprego dos EUA - março
Data de lançamento: abril 5, 2019
Previous: 20k, taxa de desemprego: 3.8%
Previsão TD: 165k, taxa de desemprego: 3.8%
Consenso: 180k, taxa de desemprego: 3.8%
Após dois relatórios ziguezagueantes para janeiro e fevereiro, esperamos que as folhas de pagamento retornem a uma impressão mais sustentável de 165 mil em março. Em particular, esperamos uma recuperação do emprego no sector da construção, após uma queda acentuada em Fevereiro, que provavelmente reflectiu efeitos climáticos adversos. Além disso, tanto o emprego na indústria como nos serviços também deverão registar ganhos mais tendenciosos, conforme sugerido pelos inquéritos regionais da Fed. Esperamos que a melhoria do emprego nos serviços seja liderada por ganhos de emprego nos sectores da educação e do lazer. Em suma, o inquérito às famílias deverá mostrar que a taxa de desemprego permaneceu estável em 3.8% em Março, enquanto esperamos que os salários subam a um ritmo “suave” de 0.3% m/m, uma vez que antecipamos algum retorno do aumento de Fevereiro. Isto deverá reduzir a impressão anual em um décimo, para 3.3%, em março.
Emprego canadense - março
Data de lançamento: abril 5, 2019
Anterior: 56k; taxa de desemprego: 5.8%
Previsão TD: 0k; taxa de desemprego: 5.9%;
Consenso: N / A
A TD espera que os níveis de emprego permaneçam inalterados em Março, à medida que as empresas fazem uma pausa após contratarem mais de 100 mil trabalhadores nos primeiros dois meses de 2019. Dada a volatilidade inerente do inquérito às forças de trabalho, é difícil descartar novos ganhos, mas gostaríamos de notar que a actual tendência de 6 milhões de crescimento do emprego (48 mil, 29 mil a tempo inteiro) está totalmente em desacordo com as condições mais amplas da economia canadiana. O emprego inalterado deverá fazer com que a taxa de desemprego suba para 5.9%, salvo qualquer alteração imprevista na participação da força de trabalho, enquanto o crescimento salarial deverá manter-se em 2.2% em termos anuais. As horas trabalhadas também estarão sob escrutínio após três quedas consecutivas que fizeram com que o volume total de mão-de-obra caísse para território negativo numa base anual, pela primeira vez em dois anos. Uma maior suavidade aqui sublinharia o recente abrandamento da economia canadiana e minaria a mensagem de fortes ganhos de emprego.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


