
Destaques dos EUA
- O progresso nas negociações comerciais EUA-China ajudou a apoiar o apetite ao risco nesta semana, com os preços das ações e os rendimentos subindo.
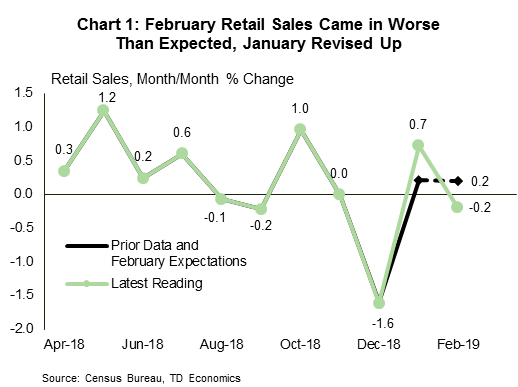
- As vendas no varejo em fevereiro caíram 0.2% mês a mês, mas um upgrade para janeiro tornou-o mais palatável. Por outro lado, o mercado de trabalho se recuperou em março (+ 196k), confirmando que a fraqueza em fevereiro era apenas um aumento de velocidade.
- Espera-se que o ritmo de ganhos no emprego diminua para cerca de 150k por mês, em média, sobre o restante do 2019 - mais lento que no ano passado, mas ainda decente e mais do que suficiente para manter a pressão descendente sobre a taxa de desemprego.
Destaques do Canadá
- Foi uma sólida semana de risco nos mercados financeiros canadenses, já que o otimismo no crescimento global e no comércio elevou as ações e levou a uma liquidação em renda fixa.
- O mercado de trabalho canadense finalmente retornou à Terra em março, perdendo empregos modestos em 7.2k após ganhos descomunais nos dois meses anteriores. A taxa de desemprego permaneceu inalterada em 5.8%
- O presidente do Banco do Canadá, Stephen Poloz, fez um discurso em Iqaluit esta semana, observando os desafios estruturais às exportações canadenses de bens, mas também elogiando os ganhos em serviços. Em comentários após seu discurso, ele observou que a recente inversão na curva de rendimentos era "inocente" e não indicativa em sua mente de uma recessão iminente.
O progresso nas negociações comerciais EUA-China ajudou a apoiar o apetite ao risco nos mercados financeiros esta semana. Os principais índices de ações dos EUA, como o S&P 500 - com alta de 2% na semana - tiveram um forte desempenho. À medida que o dinheiro fluía para as ações, os títulos do Tesouro foram vendidos, aumentando os rendimentos dos títulos, especialmente para prazos mais longos. Isso ajudou a manter o spread entre os rendimentos de curto e longo prazo em território positivo, aliviando um pouco a ansiedade da semana passada sobre qualquer sinal de recessão proveniente da inversão da curva de rendimentos.
Os dados econômicos, embora não inteiramente positivos, foram amplamente favoráveis. As vendas no varejo em fevereiro superaram as expectativas do mercado, caindo 0.2% m / m, em vez de aumentar em uma quantia proporcional. A falta na placa na impressão da manchete parecia uma brincadeira cruel de April Fools. Mas, a pesada revisão para cima de janeiro mitiga a desvantagem de gastos com 19Q1 (Chart 1). A prova mais construtiva foi um forte salto nas vendas de automóveis em março para 17.5 milhões, após duas quedas consecutivas mensais. Mas, mesmo com uma boa exibição em março, é improvável que o crescimento do consumo no primeiro trimestre ultrapasse 1% anualizado. Este desempenho brando não é uma surpresa, dado o arrasto da 'sazonalidade residual' e a paralisação do governo.
Taxas de juros mais baixas e um Fed estável, juntamente com um mercado de trabalho robusto, devem continuar a sustentar os gastos nos próximos meses. Na frente de emprego, o relatório da folha de pagamento não decepcionou, com ganhos de emprego voltando em março (Gráfico 2). A economia adicionou novos empregos 196k no mês passado, enquanto a taxa de desemprego conseguiu segurar um baixo 3.8%. Além disso, os dois meses anteriores de dados foram revisados pela 14k combinados. Outros detalhes foram menos cor-de-rosa, como a taxa de participação que desce 0.2 ppts para 63% e o crescimento salarial diminuindo um pouco.
Os dados de emprego de março confirmam que a fraca impressão de fevereiro foi apenas um aumento de velocidade. Dito isso, ainda esperamos que um aperto no mercado de trabalho reduza o ritmo de ganhos de empregos para menos de 150k por mês, em média, através do restante da 2019. Isso é mais lento do que no ano passado, mas ainda decente - um tema que se alinha com a narrativa econômica mais ampla do crescimento do PIB, desacelerando para pouco mais de 2% este ano.
O desempenho recente das indústrias de manufatura e serviços suporta essa visão. Os índices do ISM desaceleraram em uma base de tendência dos altos do ano passado, mas ambos permanecem bem em território expansionista. Em março, os dois índices divergiram, com as expectativas de não subscrição de índice de não fabricação (-3.6 aponta para 56.1) e o índice de manufatura surpreendentemente positivo (+ 1.1 aponta para 55.3). Ainda assim, ambos sinalizam uma economia em expansão em um ritmo saudável.
A resiliência do setor manufatureiro dos EUA tem sido notável, dada a queda na atividade em outros lugares. Embora a fabricação tenha melhorado na China e em alguns poucos parceiros regionais em março, ela continuou em contração na Área do Euro. O Velho Continente está passando por um período difícil e, com o crescimento econômico esperado para chegar a um patamar baixo de 1.3% este ano, continua sendo uma fonte de risco de queda para a perspectiva econômica global (veja aqui).
Foi uma semana de risco nos mercados financeiros canadenses, já que o otimismo em relação ao crescimento global e as perspectivas de um acordo comercial entre a China e os EUA impulsionaram os preços das ações e trouxeram a rentabilidade dos títulos ao longo do caminho. Os dados econômicos eram relativamente escassos, mas a tão esperada pesquisa sobre a força de trabalho caiu com um baque surdo, mostrando o crescimento do emprego retornando à Terra após vários meses de ganhos que desafiam a gravidade.
De fato, o mercado de trabalho canadense, aparentemente imbatível, vacilou em março, perdendo empregos para 7.2k. O recuo no emprego foi combinado com uma saída similarmente modesta de pessoas da força de trabalho (-11.3k), deixando a taxa de desemprego inalterada em 5.8%.
Olhando por todo o país, as perdas de emprego foram concentradas no centro do Canadá, com Quebec e Ontário perdendo empregos após um forte crescimento nos dois meses anteriores. Em Ontário, as perdas foram suficientes para elevar a taxa de desemprego em dois ticks para 5.9%, enquanto em Quebec a taxa caiu para 5.2%, uma vez que as pessoas deixaram a força de trabalho.
Embora desapontando talvez, os dados estavam prontos para uma reversão. O crescimento do emprego nos dois meses anteriores parecia completamente divorciado da narrativa econômica mais ampla de atividade lenta. Mesmo perdendo empregos em março, a média de três meses para ganhos é 38.5k (ou 2.5% anualizado). Julgar o limiar de crescimento do emprego necessário para manter a taxa de desemprego estável é mais difícil nos dias de hoje, dada a aceleração do crescimento populacional canadense, mas há poucas dúvidas de que a tendência recente tenha sido acima disso. O crescimento do emprego na vizinhança de 10k por mês ainda é uma boa estimativa de tendência e, a menos que o crescimento desacelere abaixo dessa taxa, vemos poucos motivos para nos preocuparmos com a saúde do mercado de trabalho.
Outro motivo para olhar para além do número do emprego é que o total de horas trabalhadas foi no sentido oposto em março, aumentando 1% e parcialmente revertendo três meses de fraqueza. Por essa métrica, o desempenho do mercado de trabalho tem sido menos impressionante no início deste ano, mas mais consistente com um ritmo modesto de crescimento econômico.
O discurso do presidente do Banco do Canadá, Poloz, esta semana em Iqualiut, ofereceu mais uma razão para a aparente desconexão entre o mercado de trabalho e os dados econômicos, observando que o crescimento se concentrou em indústrias de serviços onde a medição é mais difícil. Esta pode não ser a explicação mais satisfatória, mas tem mérito. Quase 30% dos empregos criados no ano passado no Canadá tem sido em serviços profissionais, científicos e técnicos - empregos de setor de serviços relativamente bem pagos. Este é um sinal positivo de que, uma vez por meio de desafios de curto prazo, o Canadá está se adaptando à nova economia.
Ainda assim, enquanto a perspectiva global permanecer incerta, o motor de comércio do Canadá está engasgando, e os domicílios altamente sensíveis a mudanças nas taxas de juros, a postura política necessária para nos manter retos e estreitos provavelmente permanecerá acomodatícia e a taxa overnight permanecerá colocar em 1.75%.
Índice de Preços ao Consumidor dos EUA - março
- Data de lançamento: abril 10, 2019
- Anterior: 0.2% m / m, 1.5% y / y; núcleo 0.1% m / m
- Previsão TD: 0.4% m / m, 1.9% y / y; núcleo 0.2% m / m
- Consenso: 0.3% m / m, 1.8% y / y; núcleo 0.2% m / m
Procuramos pelo CPI principal para captar 1.9% de 1.5%, refletindo um forte aumento de 0.4% sazonalmente ajustado em m / m. O principal impulsionador é uma forte alta nos preços da gasolina (+ 7.7% m / m). No índice principal, esperamos uma impressão 0.2% m / m, mas no lado fraco. É provável que os REA se moderem este mês depois do seu grande aumento de 0.33% m / m no mês anterior. Isso deve ser parcialmente compensado por uma recuperação no núcleo de serviços ex-shelter, permitindo que serviços básicos gerais imprimam um aumento constante de 0.2%. Os preços dos bens básicos devem se normalizar após um declínio bastante acentuado em fevereiro, mas estamos hesitantes em esperar uma forte recuperação graças aos fracos preços dos produtos importados. Impactos ascendentes relacionados à tarifa provavelmente já se desvaneceram até agora.
O IPC de fevereiro e nossa projeção para março sugerem que a trajetória de queda na inflação básica da PCE continuará até março. Lembre-se que o núcleo PCE decepcionou em 1.8% aa em janeiro, abaixo do 2.0% revisado para cima em dezembro. Esperamos que o núcleo de PCE se mantenha em 1.8% aa em fevereiro (mas caia em base não ponderada) e desça para 1.7% em março. Um deslizamento para 1.7% até fevereiro não pode ser descartado.
Início da Habitação Canadense - Março
- Data de lançamento: abril 8, 2019
- Anterior: 173k
- Previsão de TD: 190k
- Consenso: 194k
A previsão é de que o início da habitação permaneça moderado a um ritmo 190k em março, para uma recuperação modesta em relação às baixas após a crise de 173k no mês anterior. A partir de fevereiro, o número de unidades múltiplas começou a cair em 30k anualizado, apesar da força sustentada na emissão de licenças, que aponta para alguma recuperação em março; declínios anteriores de magnitude similar tiveram uma correção 60% no mês seguinte. No entanto, os dados relativos ao emprego mostraram um declínio acentuado nas horas de construção trabalhadas através do 2019 inicial e a emissão de licenças para famílias solteiras continua a diminuir, o que aponta para mais fraqueza à frente.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


