
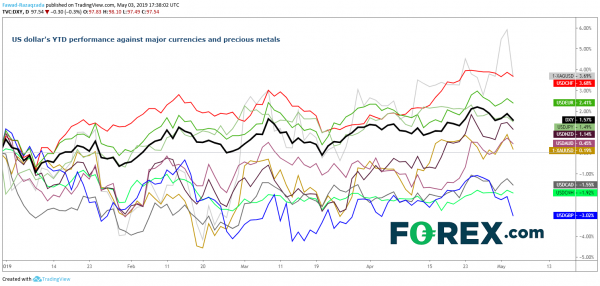
A próxima semana apresenta duas decisões importantes sobre taxas de juros dos Bancos de Reserva da Austrália e da Nova Zelândia, além de dados de primeira linha da zona do euro, da China e dos EUA. Os especuladores esperam que a recuperação da volatilidade continue na próxima semana, depois do que tem sido um período muito calmo em alguns dos principais mercados de câmbio. Seus desejos podem certamente se tornar realidade se virmos mais surpresas nos eventos econômicos da próxima semana.
Segunda-feira Pode ser uma sessão mais calma em comparação com as condições voláteis que os participantes do mercado presenciaram na sexta-feira como resultado do relatório de empregos misturados ensacados nos EUA. Os mercados do Reino Unido serão fechados devido a um feriado bancário, o que poderia significar intervalos menores do que o usual para o GBP / USD e outros cruzamentos de libras. Será a primeira metade da semana ocupada para o euro e a moeda única será testada na segunda-feira com o lançamento do Vendas no varejo da zona do euro, Confiança do investidor Sentix e PMIs finais. Observamos algumas melhorias nos dados da área do euro nos últimos tempos, com a inflação do núcleo do CPI subindo para 1.2% na sexta-feira, uma alta de seis meses. Vamos ver se o momento continua esta semana ...
Ter: Mais dados da Zona do Euro seguirão na terça-feira na forma de Pedidos de fábrica alemã. Os investidores estão observando os dados alemães de perto após o recente "soft patch" nos indicadores macro na potência econômica da zona do euro. Se o euro voltar para os $ 1.15s, precisará do apoio de uma forte economia alemã.
Antes dos dados das encomendas às fábricas alemãs na terça-feira, é provável que Dólar australiano terá mudado drasticamente no comércio durante a noite em reação à decisão da taxa de juros do Banco de reserva da Austrália. O RBA abriu recentemente a porta para um corte de taxa seguindo um patch suave nos dados do Aussie e o AUD respondeu depreciando visivelmente. Na semana passada, um relatório de inflação muito fraco de Down Under atingiu duramente o Aussie, com o CPI manchete permanecendo estável em relação ao trimestre anterior e decepcionando um aumento de 0.2% esperado. Com licenças de construção também caindo mais de 15% esta semana, um número crescente de analistas espera que o RBA reduza as taxas de juros de referência para 1.25% de 1.50% no momento.
O Reserve Bank of New Zealand está reunido na quarta-feira, mas não está claro se ele reduzirá as taxas de juros nesta reunião, poderia surpreender dado que o RBA provavelmente reduzirá suas próprias taxas de juros no dia anterior, a fim de evitar que o NZD / AUD aprecie acentuadamente. Os dados da Nova Zelândia também se deterioraram nos últimos meses, com dados trimestrais sobre o emprego nesta semana mostrando uma queda surpreendente de 0.2% em relação ao trimestre anterior, quando as expectativas apontavam para um aumento de 0.5%. Como o RBA, o RBNZ também preparou os mercados para um corte de taxa potencial nos últimos dois meses.
Quarta-feira: China também estará em foco na quarta-feira com o lançamento do mais recente números do comércio. A segunda maior economia do mundo está no centro das atenções devido à sua atual disputa comercial com os EUA e os investidores têm sido rápidos em culpar qualquer fragilidade nos dados sobre isso. Sem dúvida, qualquer melhoria surpreendente nos números do comércio ajudará a sustentar os ativos sensíveis ao risco. Enquanto isso, o CPI chinês será publicado um dia depois na quinta-feira.
O crescimento global continuará a ser um ponto de discussão chave quando a sessão europeia começar na quarta-feira, A mais recente produção industrial da Alemanha os dados são publicados. Um dia antes, teremos pedidos de fábrica na Alemanha. Então, até quarta-feira, devemos ter um melhor entendimento sobre a saúde de algumas das maiores economias do mundo.
Sexta-feira Também será outro dia ocupado para dados depois de uma quinta-feira quieta-ish. Nós teremos o primeiro trimestre Estimativa do PIB do Reino Unido, bem como dados de construção e industriais. A libra esterlina, que superou seus principais rivais até agora este ano, poderia ganhar terreno ainda mais se os indicadores econômicos mais recentes superassem as expectativas. Enquanto isso, Relatório mensal de emprego do Canadá e dados de inflação ao consumidor dos EUA será lançado durante a sessão norte-americana, o que significa que será um dia particularmente agitado para o USD / CAD. Com o relatório de emprego dos EUA divulgado na sexta-feira mostrando números de empregos decentes, mas um crescimento dos salários um pouco mais fraco, será interessante ver a leitura mais recente da inflação e o que isso pode significar para as perspectivas das taxas de juros. Uma impressão de CPI fraca poderia prejudicar seriamente a recuperação do dólar.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


