
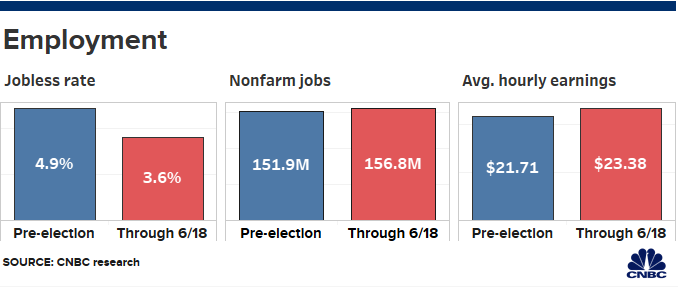
Em alguns aspectos importantes, a economia de Donald Trump, incendiada no ano passado, mas desacelerando este ano, está começando a se parecer com a que ele herdou de seu antecessor.
Há os rendimentos dos títulos do fundo do poço, o crescimento econômico lento e, para não ser subestimado, o Federal Reserve aparentemente puxando todas as cordas, um papel que só foi exacerbado nos dias desde a crise financeira e a Grande Recessão e continua até os dias atuais. .
Essas semelhanças ganharam um foco ainda mais nítido esta semana, quando o rendimento da nota do Tesouro de 10 anos caiu abaixo de 2% pela primeira vez desde que Trump se tornou presidente, e a indicação do Fed, se algo um pouco aquém de uma promessa direta, que em breve cairá estar cortando as taxas cerca de meio ano desde seu aumento mais recente.
Não era para ser assim: o corte de impostos de 2017 e os movimentos agressivos em direção à desregulamentação deveriam tirar a economia dos EUA de seu movimento glacial para cima. Isso aconteceu em 2018, mas os formuladores de políticas e os profissionais de Wall Street estão cada vez mais temerosos de que uma desaceleração, se não uma recessão total, esteja no horizonte, e o Fed está sendo novamente convocado para resgatá-lo.
“Você é meio parecido em termos de perspectivas de crescimento, mas não necessariamente na aparência dele”, disse Peter Boockvar, diretor de investimentos do Bleakley Advisory Group. “Em 2012, 2013, você ainda tinha as cicatrizes da grande crise financeira. Agora essas cicatrizes foram completamente esquecidas. Anos e anos do que o Fed fez, acho que os fizeram uma lavagem cerebral para pensar que podem cuidar de tudo. ”
O Fed pode não ser capaz de consertar tudo, mas na visão de Trump, o banco central está no centro do que deu errado.
Nota: nossa empresa criou um robô forex rentável com baixo risco e lucro estável 50-300% mensalmente!
Se o Fed não tivesse sido tão agressivo no aumento das taxas, insistiu o presidente, a economia estaria muito melhor. Desde que Trump assumiu o cargo, o Fed decretou sete aumentos de taxas, incluindo quatro em 2018. Houve apenas dois aumentos durante a administração de Barack Obama, com um ocorrendo após a eleição de 2016.
Diferentes circunstâncias, resultados semelhantes
Uma comparação entre as duas administrações é difícil, considerando-se que Obama enfrentou a crise financeira, mas também o benefício de uma taxa de juro próxima de zero, mais cerca de US $ X trilhões em estímulo, cortesia do Fed.
O crescimento de 2.9% do PIB de Trump em 2018 superou qualquer ano civil desde a crise, mas ficou aquém do prometido ganho de 3% ou mais. Em todas as medidas, 2019 parece estar desacelerando, mesmo com a taxa inesperadamente forte de 3.1% no primeiro trimestre e a taxa de desemprego no mínimo em 50 anos.
O que pode estar acontecendo é apenas um simples retorno à tendência, um ambiente lento, mas constante, causado por uma força de trabalho envelhecida e uma produtividade restrita.
“O que você está vendo é uma reafirmação da estagnação secular após a alta do açúcar associada ao corte de impostos”, disse Joseph Brusuelas, economista-chefe da RSM, citando um termo que descreve o atual estado de crescimento dos EUA adotado pelo ex-Obama conselheiro Larry Summers e outros. “O corte de impostos não atingiu o objetivo pretendido de estimular o investimento de capital. A economia está voltando à sua tendência de longo prazo. ”
Na época em que a crise financeira atingiu, o Fed teve consideravelmente mais margem de manobra com a política. A taxa de fundos estava em 5.25% quando o banco central começou a cortar em 2007; agora está mais próximo de 2.38%, no meio do intervalo de 2.25% a 2.5%.
O estado atual das coisas dá ao Fed pouca margem de manobra antes que ele alcance o que chama de “limite inferior zero”, ou o ponto mais baixo possível antes de entrar em taxas nominais negativas.
Certamente, todos os ciclos econômicos são diferentes, e neste, o Fed pode não precisar ir tão rapidamente a zero se ficar à frente da desaceleração que o mercado de títulos está prevendo.
Nesse cenário, um ou dois cortes podem fazer o mesmo trabalho que o afrouxamento drástico fez durante a crise.
“Não acho que o Fed esteja dando o tom aqui”, disse Patrick Chovanec, estrategista-chefe da Silvercrest Asset Management e professor adjunto da Escola de Relações Públicas e Internacionais da Universidade de Columbia. “É exatamente o oposto. Há desenvolvimentos econômicos reais, tanto positivos quanto negativos, que fizeram com que o crescimento acelerasse no ano passado e, então, fizeram o Fed começar a pensar em aperto e desacelerar este ano. Existem tendências econômicas reais que não acho que o Fed controlou. ”
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


