
Destaques dos EUA
- Uma semana de luz sobre dados econômicos foi preenchida com discursos do Fed e um fluxo de notícias sobre a próxima reunião entre os presidentes Trump e Xi. Nós não esperamos ver um grande avanço neste fim de semana, mas sim um acordo para continuar falando (antecipando pelo menos por agora a ameaça de tarifas adicionais).
- O presidente Powell reiterou comentários em sua coletiva de imprensa na semana passada de que as correntes para as perspectivas econômicas surgiram relativamente rápido ao longo do mês passado, levando o Fed a mudar para uma maior disposição para reduzir as taxas.
- Os dados econômicos foram mistos, com as vendas de imóveis residenciais e a confiança caindo, mas os gastos dos consumidores subindo. Com as revisões, o consumo pessoal no segundo trimestre deve ultrapassar o valor anualizado da 3%, o suficiente para impulsionar o crescimento econômico para a marca 2%.
Destaques do Canadá
- O crescimento econômico era saudável em abril, embora a amplitude da expansão fosse um pouco deficiente. Apenas 11 dos principais grupos industriais da 20 relataram aumento na produção.
- Os resultados do Business Outlook Survey apontam para um melhor sentimento comercial em 19Q2.
- Os preços do petróleo subiram um pouco devido ao aumento das tensões no Oriente Médio e a uma redução maior que a esperada nos estoques dos EUA.
Foi uma semana relativamente leve em dados econômicos, mas pesada na comunicação do Fed e nos principais eventos políticos. Todos os olhos estarão no encontro da G20 neste fim de semana, onde os presidentes Trump e Xi se encontrarão no sábado em Osaka para discutir as relações comerciais EUA-China.
Após a reunião do FOMC na semana passada, os oradores do Fed estavam com toda a força explicando e defendendo a mudança da comissão da paciência para a vontade de fazer mais. Mais notavelmente, o presidente Powell reiterou que significativas controvérsias haviam atingido a perspectiva dos EUA no período entre a decisão de maio e junho do FOMC. Entre eles, a deterioração do sentimento empresarial e a desaceleração do crescimento global foram os mais altos.
Powell não mencionou isso explicitamente, mas o colapso nas negociações comerciais entre a China e os EUA foi um fator-chave da mudança de rumo. Isso coloca o foco diretamente nos líderes dos dois países que se encontram no Japão neste fim de semana. Antes da reunião, o otimismo de que os dois lados estavam se aproximando de um acordo foi alimentado pelo secretário do Tesouro, Steve Mnuchin, que disse que eles estavam 90% do caminho até lá. Mas, assim que ele disse isso, a dúvida foi lançada pela própria entrevista do presidente Trump, que balançava a possibilidade de tarifas adicionais. Ao mesmo tempo, relatos de que a China iria para a reunião com pré-condições próprias, incluindo a remoção de todas as tarifas existentes e restrições impostas à Huawei, refreado no otimismo de que um avanço significativo é iminente. Em suma, esperamos que pouco saia da reunião, exceto um acordo para continuar conversando.
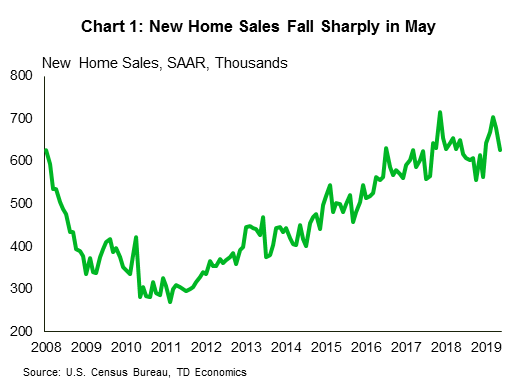
Na frente de dados econômicos, a mensagem foi mista. As vendas de novas casas caíram acentuadamente em maio, somando-se à avalanche de dados desafiadores para o setor habitacional (Gráfico 1). Embora as taxas de hipoteca mais baixas devam dar algum apoio à demanda por moradia, isso pode ser compensado, em parte, pelo aumento da incerteza econômica, levando os futuros compradores de imóveis a evitar grandes compras. De fato, as medidas de confiança do consumidor caíram em maio, com uma queda nas expectativas para o futuro liderando o recuo.
Pelo lado positivo, os gastos do consumidor ainda estão se mantendo. O consumo pessoal real aumentou 0.2% em maio, e foi revisado para um crescimento de 0.2% em abril, a partir de uma leitura anteriormente estável. Com dois dos três meses do segundo trimestre agora registrados, o crescimento dos gastos parece avançar bem acima de 3% (anualizado - Gráfico 2). Mesmo com alguma fraqueza no investimento e no comércio, o crescimento econômico do segundo trimestre parece estar próximo da marca 2%.
A evidência de que o crescimento econômico está se mantendo sugere que, mesmo que o Fed considere os cortes nos seguros, ele não precisa trazer a bazuca. Embora um corte no ponto base 25 em julho pareça cada vez mais provável, o Fed deve ser capaz de economizar pelo menos algumas de suas balas e abster-se de um corte maior de pontos baseados em 50, já que os mercados futuros começaram a precificar. Ainda assim, adiaríamos a aposta na fazenda até depois do relatório da folha de pagamento de junho.
Com o aniversário do Canadá ao virar da esquina, fomos presenteados com presentes de aniversário antecipados na forma de um PIB saudável de abril e resultados decentes do Business Outlook Survey (BOS) do Bank of Canada.
Desempacotando o PIB de abril, observamos um crescimento de 0.3% no comparativo mensal, após um grande aumento em março (0.5%; Gráfico 1). Os setores de bens e serviços registraram ganhos de 0.4% e 0.2% respectivamente, moderando em relação ao ritmo de março. A expansão de abril foi um pouco deficiente, já que apenas os principais grupos da indústria 11 da 20 relataram aumento na produção. O setor de petróleo e gás teve uma exibição excepcional, registrando crescimento de 4.5%, devido à redução das restrições de produção. O crescimento no comércio atacadista também foi forte. Em suma, este foi um relatório saudável que colocou a economia canadense em um caminho para registrar um crescimento de 2.5% em Q2, quase o dobro das previsões do Banco do Canadá em seu Relatório de Política Monetária de abril. Isso provavelmente dará ao Banco do Canadá mais confiança para permanecer à margem e não seguir o Fed em taxas de corte como "seguro" no final deste ano.
O sentimento empresarial também parece estar melhorando no Canadá, como sugerido pelos resultados do segundo aniversário, 19Q2 BOS. O indicador BOS composto recuperou para 0.2 de um 0.6 revisado para baixo em Q1 (Chart 2). Os indicadores de vendas futuras recuperaram de um baixo trimestre passado, enquanto os planos de investimento permaneceram em níveis saudáveis. As empresas informaram que facilitam as condições de crédito, em consonância com o Senior Loan Officer Survey (SLOS), também divulgado hoje. No lado negativo, no entanto, o BOS observou que a incerteza do comércio global e a fraqueza no setor de petróleo continuaram a atrasar as vendas futuras. Os resultados gerais da BOS estavam de acordo com o Barômetro Empresarial CFIB de junho desta semana. O índice CFIB subiu pelo terceiro mês consecutivo, com os ganhos de gravação dos setores 11 13. Tomados em conjunto com os resultados da BOS, melhorar o sentimento dos negócios é um bom presente para o Banco do Canadá, juntando os dados do PIB para proporcionar-lhes conforto no atual nível de política monetária.
Não foi tudo uma boa notícia. Esta semana também viu mais preocupantes desenvolvimentos na relação Canadá-China. A China barrou todas as importações de carne do Canadá devido à descoberta de certificados sanitários veterinários falsos para um lote de produtos suínos. Isso limitará a recente onda que o Canadá tem visto em suas exportações de carne para a China. Se a situação não for resolvida rapidamente, isso pode levar o governo canadense a fornecer apoio ao setor de carnes.
Finalmente, os mercados ficaram um pouco mais baixos nesta semana, em parte devido ao otimismo menor com a magnitude dos cortes esperados na taxa de juros do Federal Reserve. Na contramão, os preços do petróleo (WTI) subiram 3% ao longo da semana, uma vez que o aumento das tensões no Oriente Médio e um maior volume de estoques nos EUA pressionaram os preços para cima. As expectativas de uma extensão dos cortes de produção na reunião da OPEP + na segunda-feira também podem estar fornecendo algum suporte para os preços do petróleo.
Vendas de Manufatura da ISM nos EUA - junho
Data de lançamento: julho 1, 2019
Anterior: 52.1
Previsão TD: 51.0
Consenso: 51.2
Procuramos um novo declínio mensal no índice ISM de manufatura para a 51.0, já que esperamos que os ventos contrários ao comércio tenham afetado o sentimento dos negócios na pesquisa de junho. De fato, a média das pesquisas regionais ajustadas pelo ISM sinalizou um declínio do 2pt dos níveis de maio para o 51.9, com retiros em cinco dos seis levantamentos publicados que rastreamos. Observamos, no entanto, que a maioria dessas pesquisas foi negativamente influenciada pela disputa comercial EUA-México, uma vez que algumas respostas tiveram que ser devolvidas no início do mês. Dito isso, uma recente onda de crescimento pouco inspirador nos pedidos de bens duráveis e uma fraca pesquisa Markit PMI também aumentam as chances de uma surpresa negativa em junho, em nossa opinião.
Emprego dos EUA - junho
Data de lançamento: julho 5, 2019
Previous: 75k, taxa de desemprego: 3.6%
Previsão TD: 150k, taxa de desemprego: 3.6%
Consenso: 163k, taxa de desemprego: 3.6%
Procuramos que as folhas de pagamento saltem para 150k em junho, seguindo a impressão 75k suave e abaixo das expectativas no mês anterior. Em particular, esperamos que a criação de empregos no setor manufatureiro permaneça moderada, permanecendo na faixa de um dígito pelo terceiro mês consecutivo. Isso deve manter o emprego no setor de bens, apesar de nossa antecipação de uma pequena melhora nos empregos no setor de construção. Da mesma forma, previmos que o emprego no setor de serviços registre uma modesta recuperação após a impressão fraca da 82k em maio. Em geral, o inquérito aos agregados familiares deve mostrar que a taxa de desemprego permaneceu estável em 3.6%, enquanto os salários deverão aumentar 0.3% m / m, na sequência de uma semana de referência favorável. Este último deve elevar a porcentagem anual em 10% para 3.2% em junho.
Comércio Internacional Canadense - maio
Data de lançamento: julho 3, 2019
Anterior: - $ 1.0bn
Previsão TD: - $ 1.3bn
Consenso: N / A
A TD procura que o déficit da balança de bens aumente para US $ 1.30bn em maio, de US $ 0.97bn. Importações mais fortes servirão como o principal impulsionador do déficit mais amplo, embora também esperemos um aumento modesto nas exportações. O segundo reflete uma recuperação nas exportações de automóveis depois que paradas de produção temporárias pesaram bastante no mês passado, o que será compensado por um recuo nas exportações nominais de petróleo. Os preços do WTI (em CAD) caíram 4.1% em maio, embora os embarques ferroviários mais fortes possam fornecer um aumento compensatório nos volumes; mesmo após a recente recuperação, as exportações totais de petróleo por ferrovia permanecem 35% abaixo dos níveis de dezembro 2018.
Emprego canadense - junho
Data de lançamento: julho 5, 2019
Previous: 27.7k, taxa de desemprego: 5.4%
Previsão TD: 5k, taxa de desemprego: 5.4%
Consenso: N / A
A TD procura que o mercado de trabalho se desloque para uma velocidade mais baixa com o crescimento do emprego da 5k em junho, o que, se realizado, será o segundo mês mais fraco desde agosto 2018. No entanto, os detalhes devem ser mais estimulantes do que a impressão do título. O crescimento modesto do emprego deve ser suficiente para manter a taxa de desemprego inalterada em uma baixa de várias décadas de 5.4%, e o crescimento dos salários deve subir para 2.8% aa devido a um aumento moderado em junho passado. De facto, os efeitos de base tornar-se-ão um vento significativo para o crescimento dos salários nos próximos meses; os salários dos trabalhadores permanentes diminuíram em 0.03% m / m em média de junho a outubro 2018, o que compara com um aumento médio de 0.45% m / m nos últimos seis meses. Em outros lugares, também buscamos uma recuperação modesta no emprego privado após a perda de empregos no setor privado da 20k no mês passado.
Revisão de Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


