
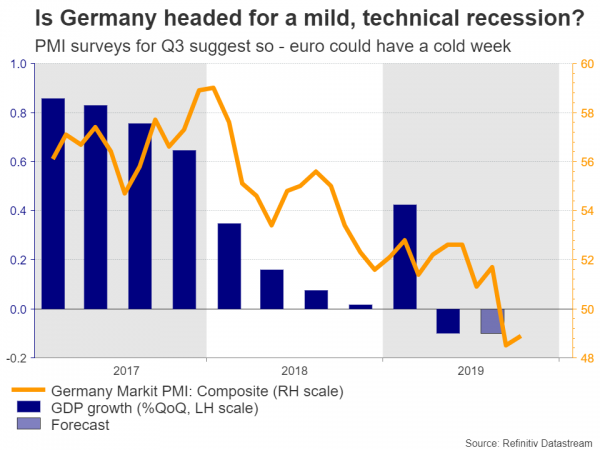
O RBNZ será o único banco central a decidir sobre taxas na próxima semana, mas isso não significa que o cronograma seja leve, pois há uma abundância de dados econômicos importantes prontos para serem liberados. Os números de crescimento alemães revelarão se o participante tradicional da área do euro entrou em recessão técnica, enquanto na América, um testemunho do chefe do Fed Jay Powell poderia fornecer pistas sobre a recente 'pausa' nos cortes de taxas. Além da economia regular, os mercados acompanharão as notícias do comércio em meio à euforia em andamento por um acordo parcial, bem como nas pesquisas eleitorais no Reino Unido.
A Alemanha entrou em recessão técnica?
A maior economia da Europa estará sob o microscópio na quinta-feira, quando dados preliminares do PIB do Q3 chegarão aos mercados. Tendo contratado o Q2, outro número negativo agora constituiria uma recessão técnica, reacendendo as preocupações com o futuro da área do euro. Considerando o quão fracos os PMIs alemães foram ao longo do trimestre, esse resultado - infelizmente - parece bastante provável.
Se for esse o caso, pode ser uma semana muito desagradável para o euro, já que a 'desgraça e tristeza' dos últimos anos volta a assombrá-lo. Isso poderia aumentar as chances de o Banco Central Europeu (BCE) lançar ainda mais estímulos monetários sob a liderança de Christine Lagarde, algo que os mercados atualmente não consideram muito provável a julgar pelos preços de futuros cortes nas taxas.
No geral, porém, uma leve desaceleração na Alemanha pode (paradoxalmente) ser exatamente o que a área do euro precisa agora. A política monetária européia já está esgotada; portanto, mais estímulos do BCE - como injeções maiores de QE - provavelmente seriam ineficazes para elevar a economia. Em vez disso, o estímulo fiscal é desesperadamente necessário, mas o único país com espaço fiscal real é a Alemanha, e Berlim tem sido dolorosamente claro que abrirá apenas as torneiras de gastos. depois de uma crise atinge. Portanto, uma recessão alemã superficial pode ser o catalisador que finalmente empurra os governos para a ação, impedindo uma queda ainda pior.
Enquanto isso, a pesquisa do ZEW da Alemanha para novembro será divulgada na terça-feira, enquanto a segunda estimativa do PIB Q3 para toda a área do euro ocorrerá na quinta-feira. Na política, as eleições na Espanha no fim de semana podem ser manchetes, mas é improvável que tenham um impacto significativo nos mercados.
RBNZ: O corte da taxa depende das expectativas de inflação
O Banco da Reserva da Nova Zelândia (RBNZ) anunciará sua decisão no início da quarta-feira, e os mercados parecem um pouco divididos sobre se os formuladores de políticas vão reduzir as taxas. A probabilidade implícita de um corte agora é 65%, passando de aproximadamente 50% há alguns dias.
No entanto, pode ser muito mais próximo do que o preço atual implica. Desenvolvimentos recentes têm sido encorajadores, na margem. A inflação foi mais forte do que o RBNZ havia projetado no Q3, assim como o mercado de trabalho, enquanto o cessar-fogo EUA-China mostrava um cenário mais brilhante para as exportações.
No momento, a situação não parece terrível o suficiente para o RBNZ acionar o gatilho, embora haja algo que possa mudar isso. O banco central divulgará sua pesquisa trimestral sobre as expectativas de inflação na terça-feira, e os resultados provavelmente determinarão se as taxas são reduzidas. Uma queda repentina nas expectativas desencadeou o ciclo de flexibilização no 2016 e o corte da taxa "dupla" no início deste verão, portanto essa pode ser a variável mais importante para os formuladores de políticas. Se as expectativas se mantiverem firmes, o RBNZ poderá segurar o fogo e o kiwi poderá subir - caso contrário, as taxas provavelmente serão cortadas e a moeda poderá cair.
Uma nota final. Um corte de taxa sendo precificado com uma chance de% de 65 significa que a reação negativa no kiwi se as taxas forem realmente reduzidas provavelmente será menor do que o movimento ascendente correspondente se as taxas não forem reduzidas.
Vendas no varejo dos EUA e testemunho de Powell para guiar o poderoso dólar
Nos Estados Unidos, o calendário é relativamente curto até quarta-feira, quando o presidente do Fed, Jay Powell, testemunha perante o Comitê Econômico Conjunto do Congresso. Os investidores estarão atentos a quaisquer sinais sobre política monetária, pois é provável que Powell seja questionado sobre os recentes cortes nas taxas e a subsequente "pausa" anunciada pelo banco central.
Infelizmente, é questionável se ouviremos algo novo. O Fed deixou claro que, já tendo cortado as taxas três vezes, agora quer dar um passo atrás e deixar que o estímulo funcione antes de considerar agir novamente. De fato, o principal fator que determinará se as taxas serão reduzidas novamente é a guerra comercial, e como Powell não tem controle sobre isso, é improvável que ele forneça informações reais.
Em vez disso, os dados de inflação do IPC na quarta-feira e as vendas no varejo na sexta-feira - ambos em outubro - podem ser mais importantes para o dólar, especialmente o último. O consumo tem sido o principal pilar da economia americana nos últimos tempos. Portanto, uma confirmação de que ela permanece saudável pode ver as chances de cortes no Fed a curto prazo perecerem ainda mais, consequentemente elevando o dólar.
Dados britânicos são improváveis para distrair a libra das eleições
No Reino Unido, há uma enxurrada de dados chegando. Os números do PIB do Q3 são divulgados na segunda-feira, as últimas estatísticas de empregos vencem na terça-feira, antes que os números de inflação e vendas no varejo de outubro cheguem aos mercados na quarta e quinta-feira, respectivamente.
Como sempre, no entanto, a libra provavelmente reagirá apenas à política - não à economia. Todos os olhos estão voltados para a campanha eleitoral, e o maior motor da libra esterlina agora pode ser o que as pesquisas de opinião sinalizam. De um modo geral, a libra provavelmente animaria quaisquer sinais de que qualquer um dos principais partidos possa obter uma maioria clara, pois isso implicaria que o acordo de Johnson fosse aprovado ou um segundo referendo no caminho. Por outro lado, qualquer indicação de que partidos menores estejam ganhando terreno aumentaria as chances de um parlamento suspenso e, portanto, de mais impasse, pesando em libras esterlinas.
Lançamentos chineses observam quando acordo comercial parcial se aproxima
Na segunda maior economia do mundo, os números de vendas no varejo, produção industrial e investimento em ativos fixos para outubro são esperados na quinta-feira. No entanto, tanto o yuan quanto o sentimento do mercado provavelmente reagirão mais a qualquer desenvolvimento comercial. Nessa linha, os relatórios sugerem que Washington concordou em reverter algumas de suas tarifas, para conseguir o acordo da "primeira fase" na linha de chegada.
Uma confirmação oficial disso poderia trazer mais alívio aos mercados, ajudando a impulsionar ativos como ações e moedas de commodities, como o australiano, enquanto prejudica refúgios seguros - principalmente o iene.
No entanto, olhando mais adiante, qualquer progresso real após o acordo da "primeira fase" parece dúbio. A segunda fase é o ponto em que as questões espinhosas serão discutidas, e a China deixou claro que não se comprometerá com elas, preparando o terreno para mais tensões - talvez no início do próximo ano. O ponto é que, após o 'hype' da fase um negócio se acalmar, o otimismo sobre novos progressos pode evaporar rapidamente.
Dados de empregos australianos no escopo enquanto australiano aproveita o otimismo comercial
Ultimamente, a moeda australiana registrou uma recuperação espetacular, com melhores perspectivas comerciais e o RBA sinalizando que isso é feito com cortes nas taxas por um tempo, alimentando o rali. Os mercados agora atribuem uma mera chance de 15% para outro corte em dezembro, e isso pode cair para zero se o próximo índice salarial para Q3 (quarta-feira) e os dados de emprego para outubro (quinta-feira) forem fortes.
PIB japonês: lutando junto
Na terra do sol nascente, as estatísticas do PIB do terceiro trimestre verão a luz na quinta-feira, com previsões apontando para uma desaceleração do crescimento, à medida que a demanda externa fraca prejudica as exportações. O lado positivo é que a demanda doméstica provavelmente permaneceu sólida, mas isso pode mudar no Q4, pois o imposto sobre vendas foi aumentado em outubro. A última vez que o Japão levantou esse imposto de volta no 2014, seguiu-se uma recessão, de modo que o BoJ provavelmente esperará pelos resultados do Q4 antes de tirar conclusões sobre a economia.
Quanto ao iene, a perspectiva de curto prazo parece sombria em meio à euforia comercial em curso. Dito isso, esse otimismo não parece durável e, assumindo que as tensões voltam a surgir no início do próximo ano, devido à falta de progresso significativo, a moeda pode ter um forte retorno.




 Signal2forex.com - Melhores robôs Forex e sinais


