
O iene é amplamente menor, enquanto os dólares australiano e da Nova Zelândia se fortalecem na Ásia. Os mercados de ações estão torcendo melhor do que os dados de fabricação esperados da China. O Nikkei lidera o caminho mais alto, mas os ganhos em Hong Kong e Xangai são limitados. O iene também é adicionalmente pressionado por uma recuperação prolongada nos rendimentos de JGB. Mais dados sobre manufatura serão apresentados hoje, em particular o índice de manufatura ISM dos EUA, o que pode moldar ainda mais os sentimentos de risco para dezembro.
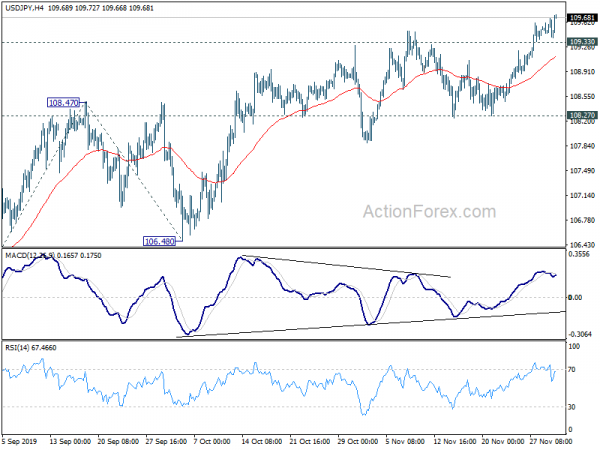
Tecnicamente, a recuperação do USD / JPY foi retomada após breves consolidações e está no caminho para o nível de projeção 110.50. O GBP / JPY também permanece firme, pois a forma de elevação 126.54 está visando a resistência da linha de tendência na 143.65. Uma pergunta para hoje é se o EUR / JPY quebraria a resistência 121.46 para alinhar as perspectivas de alta com outros cruzamentos em ienes. Enquanto isso, a tentativa de recuperação do dólar perdeu um pouco o momento, como visto em EUR / UAD e AUD / USD. Ambos os pares seriam observados para avaliar a força subjacente do dólar.
Na Ásia, o Nikkei está atualmente com o 1.11%. O HSI de Hong Kong subiu 0.48%. A China Shanghai SSE subiu 0.35%. O Singapore Strait Times subiu 0.19%. O rendimento JGB do ano 10 no Japão aumentou o 0.0214 em -0.060.
O PMI da China Caixin Manufacturing subiu para a 51.8, com o investimento em manufatura permanecendo próximo de um fundo recente
O PMI de fabricação da China Caixin subiu ligeiramente para a 51.8 em novembro, acima da 51.7 e superou a expectativa da 51.4. Markit observou que houve sólidos aumentos na produção e novos negócios. O emprego foi amplamente estável, enquanto as pressões inflacionárias permaneceram fracas.
Zhengsheng Zhong, diretor de análise macroeconômica do CEBM Group, disse: “Atualmente, o investimento em manufatura pode estar demorando perto de um fundo recente. Um baixo nível de estoque dura há muito tempo. Se as negociações comerciais entre a China e os EUA puderem progredir na próxima fase e a confiança dos negócios puder ser reparada com eficiência, a produção e o investimento em manufatura provavelmente sofrerão uma sólida melhoria. ”
Lançado no fim de semana, o PMI Manufacturing oficial subiu para 50.2 em novembro, acima do 49.3 e superou as expectativas do 49.5. O PMI Non-Manufacturing subiu para 54.4, acima do 52.8 e superou as expectativas do 53.1.
Fabricação de PMI no Japão finalizou 48.9, sétimo mês de contração
O PMI Manufacturing do Japão foi finalizado no 48.9 em novembro, acima do 48.4 em outubro. Esse é os sete meses consecutivos de leitura sub-50, sinalizando uma continuação da desaceleração no setor de fabricação. O Jibun Bank observou que um declínio sólido em novos pedidos levou a mais cortes na produção. A fraqueza econômica na Ásia atingiu as exportações. As despesas com vendas também diminuíram pelo sexto mês consecutivo.
Joe Hayes, economista da IHS Markit, disse que o setor manufatureiro do Japão "permanece firmemente preso à contração". Em particular, “os pedidos de exportação caíram na taxa mais rápida desde o meio do ano, em meio a relatórios de fraqueza da demanda em destinos comerciais importantes, como a China.” Além disso, sinais de quão profundamente enraizada essa desaceleração da fabricação no Japão se tornou foram vistos em outros dados da pesquisa .
Também no Japão, os gastos de capital aumentaram 7.1% em Q3, acima da expectativa de 5.1%.
O índice de fabricação de AiG da Austrália caiu para 48.1, o mais baixo desde o 2016
Os dados econômicos divulgados na Austrália geralmente são decepcionantes. O Índice de Desempenho da AiG caiu para 48.1 em novembro, abaixo do 51.6. Esse também é o nível mais baixo desde agosto do 2016 e indica contração no setor. AiG disse: “. A taxa mais rápida de contração do índice de novos pedidos em novembro sugere um período de Natal fraco para os fabricantes australianos. No entanto, alguns setores manufatureiros estão relatando melhores condições do que outros, com os fabricantes do grande setor de alimentos e bebidas continuando a relatar condições dinâmicas. ”
Também divulgados, os lucros operacionais brutos da empresa caíram -0.8% em relação ao trimestre anterior em Q3 versus a expectativa de aumento de 1.0% em relação ao trimestre anterior. As licenças de construção caíram -8.1% em outubro, em comparação com a expectativa de -1.0% em termos de mãe. A inflação dos títulos de TD subiu 0.0% em novembro.
Tesouro da Nova Zelândia: crescimento do PIB provavelmente cai abaixo das previsões orçamentárias
Em seu relatório mensal de indicadores econômicos, o Departamento do Tesouro da Nova Zelândia observou que os dados de novembro eram “bastante mistos”, com alguns apontando para “mais desaceleração no crescimento do PIB”. Outros indicaram que o crescimento pode estar "nivelando". Em suma, “as exportações de investimentos e serviços mais fracos do que o previsto provavelmente verão o crescimento geral do PIB da Nova Zelândia cair abaixo das previsões do orçamento”
Observou-se também que o fluxo de notícias em torno das tensões comerciais "continua a gangorra". Mas “as perspectivas de um acordo comercial EUA-China geralmente sustentam sentimentos no último mês”.
Também da Nova Zelândia, o índice de termos de troca aumentou 1.9% em Q3, acima da expectativa de 1.1%.
Uma grande semana pela frente para USD, CAD e AUD
É uma grande semana pela frente, com muitos eventos importantes. Dois bancos centrais se reunirão, RBA e BoC, e ambos são amplamente esperados. O foco estará em suas orientações sobre futuras mudanças políticas. Em particular, espera-se que o RBA reduza as taxas de juros em fevereiro. O BoC também está se aproximando do alívio das políticas após a última declaração dovish.
Os dados econômicos de ambos os países também são pesados, incluindo PIB, vendas no varejo e balança comercial da Austrália. A balança comercial e de emprego do Canadá também será apresentada.
Nos EUA, os principais focos serão os índices ISM e as folhas de pagamento não agrícolas. Praticamente não há chance de qualquer ajuste de política pelo Fed novamente em dezembro. Mas a trajetória de taxas do próximo ano dependerá fortemente dos dados recebidos e das negociações comerciais com a China.
Aqui estão alguns destaques da semana:
- Segunda-feira: índice de fabricação da Austrália AiG, aprovações de construção, lucros operacionais da empresa; Índice de termos de troca da Nova Zelândia; Gastos de capital no Japão, produção PMI final; China Caixin PMI fabricação; Vendas no varejo suíço, fabricação de PMI; Final de fabricação do PMI da zona do euro; Final de fabricação do PMI do Reino Unido; Fabricação de PMI no Canadá; US ISM fabricação, gastos com construção.
- Terça-feira: base monetária do Japão; Conta corrente na Austrália, decisão sobre taxa de RBA; CPI suíço; Construção de PMI no Reino Unido; PPI da zona euro.
- Quarta-feira: PIB da Austrália, índice de serviços AiG; Final do PMI da zona euro; Final do UK PMI services; Emprego nos EUA ADP, ISM não manufatureiro; Decisão da taxa BoC.
- Quinta-feira: vendas no varejo na Austrália, balança comercial; Pedidos de fábrica na Alemanha; Revisão do PIB na zona do euro, vendas no varejo, mudança de emprego; Balança comercial do Canadá, Ivey PMI; Balança comercial dos EUA, ordens de fábrica.
- Sexta-feira: índice de construção AiG na Austrália; Ganhos médios em dinheiro no Japão, gastos das famílias, indicadores principais; Produção industrial da Alemanha; Reservas em moeda estrangeira suíça. Emprego no Canadá; Folha de pagamento não agrícola dos EUA.
USD / JPY Daily Outlook
Pivots Diários: (S1) 109.38; (P) 109.53; (R1) 109.65; Mais..
A recuperação do USD / JPY foi retomada após breves consolidações e o viés intradiário está de volta ao lado positivo. O aumento atual do 104.45 está em andamento para a projeção de 100% de 104.45 para 108.47 de 106.48 em 110.50. A quebra terá como alvo a resistência do canal a longo prazo no 111.78 a seguir. Por outro lado, abaixo do suporte menor do 109.33, o viés intradiário é neutro e traz as consolidações primeiro. Nesse caso, a desvantagem do retiro deve estar contida acima do suporte 108.27 para trazer a retomada do aumento.
No quadro geral, um forte apoio foi visto novamente pelo 104.62. No entanto, não há confirmação de reversão de médio prazo. O declínio corretivo do 118.65 (dez. 2016) ainda pode se estender para baixo. Mas, nesse caso, esperamos que um forte suporte acima do 98.97 (2016 baixo) contenha desvantagens para trazer recuperação. Enquanto isso, no lado positivo, a quebra da resistência das teclas 112.40 será um forte sinal de início da tendência de médio prazo.
Atualização de Indicadores Econômicos
| GMT | Ccy | Eventos | Real | Previsão | Anterior | Revisado |
|---|---|---|---|---|---|---|
| 21:30 | AUD | Desempenho AiG do Índice Mfg Nov | 48.1 | 51.6 | ||
| 21:45 | NZD | Índice de Termos de Comércio Q3 | 1.90% | 1.10% | 1.60% | 1.40% |
| 23:50 | JPY | Gastos de Capital Q3 | 7.10% | 5.10% | 1.90% | |
| 00:00 | AUD | Inflação TD Securities M / M Nov | 0.00% | 0.10% | ||
| 00:30 | AUD | Licenças de construção M / M Oct | -8.10% | -1.00% | 7.60% | 7.20% |
| 00:30 | AUD | Lucros operacionais brutos da empresa Q / Q Q3 | -0.80% | 1.00% | 4.50% | 4.80% |
| 00:30 | JPY | Jibun Banco Fabricação PMI Nov F | 48.9 | 48.6 | 48.6 | |
| 01:45 | CNY | Caixin Manufacturing PMI Nov | 51.8 | 51.4 | 51.7 | |
| 05:30 | AUD | Índice de Commodities RBA SDR A / A Nov | -4.20% | |||
| 07:30 | CHF | Vendas reais no varejo Y / Y Out | 0.80% | 0.90% | ||
| 08:30 | CHF | SVME PMI Nov | 48.8 | 49.4 | ||
| 08:45 | EUR | Itália PMI Manufacturing Nov | 47.5 | 47.7 | ||
| 08:50 | EUR | França Manufacturing PMI Nov F | 51.6 | 51.6 | ||
| 08:55 | EUR | Fabricação da Alemanha PMI Nov F | 43.8 | 43.8 | ||
| 09:00 | EUR | Zona do Euro PMI Nov F | 46.6 | 46.6 | ||
| 09:30 | GBP | Fabricação PMI Nov F | 48.3 | 48.3 | ||
| 14:30 | CAD | Fabricação PMI Nov | 51.2 | |||
| 14:45 | USD | Fabricação PMI Nov F | 52.2 | 52.2 | ||
| 15:00 | USD | PMI de fabricação ISM Nov | 49.4 | 48.3 | ||
| 15:00 | USD | Preços do ISM pagos em novembro | 47 | 45.5 | ||
| 15:00 | USD | Construção de gastos M / M outubro | 0.30% | 0.50% |




 Signal2forex.com - Melhores robôs Forex e sinais


