
Tom Montag é um homem em uma missão. O diretor de operações do Bank of America quer que os investidores entendam que os negócios bancários e de mercados globais da empresa têm uma oportunidade única dentro de seu grupo de pares, devido à sua escala local, juntamente com sua presença global.
É uma combinação que Montag calcula ter desempenhado no desempenho do BofA na primeira metade do 2019 - e só deve ficar mais evidente nos próximos anos.
Montag estava dando a investidores essa mensagem na conferência anual de serviços financeiros de três dias do Barclays em Nova York nesta semana. Falando no cansativo slot 3: 30pm na segunda-feira, o primeiro dia do evento, Montag disse à platéia que se sentia no quinto set da final de tênis do US Open do dia anterior entre Rafael Nadal e Daniil Medvedev, “que foi incrível, a propósito ”.
As sinergias entre as oito linhas de negócios da empresa estavam se tornando mais aparentes a cada dia, disse Montag, mas seu foco estava nos negócios bancários e de mercados globais do BofA - que se beneficiaram por estar alojado em uma empresa que era uma das poucas a ter uma plataforma global para operar. mover, armazenar, negociar e emprestar dinheiro em praticamente todos os mercados do mundo.
Surpreendentemente, o conjunto de taxas dos cinco maiores bancos corporativos e de investimentos ficou entre US $ 102 e US $ 107 em todos os últimos cinco anos, e o BofA reflete isso em parte. As receitas de suas unidades bancárias globais no primeiro semestre aumentaram 16% da primeira metade do 2015 para o primeiro semestre do 2017, mas permanecem estáveis desde então. O lucro líquido, no entanto, aumenta 48%, e os negócios se tornaram mais eficientes, com o retorno do capital alocado aumentando de 15% para 19%.
E Montag foi capaz de apontar para o bom desempenho recente, mesmo em um ambiente difícil: as receitas de banco de investimento caíram 3% no primeiro semestre deste ano, mas o setor caiu 13%.
E enquanto previa que as receitas de banco de investimento de Wall Street voltariam a cair no trimestre atual, ele disse que o BofA esperava registrar um aumento baixo de um dígito ano a ano no período.
Ele não tinha dúvidas sobre os principais motivos para melhorar o desempenho no banco corporativo e de investimentos global (GCIB).
"Por quê? Primeiro, mudamos vários líderes nesse grupo, e colocamos Matthew Koder no comando do GCIB. Temos duas novas pessoas no mercado de capitais, Elif Bilgi e Sarang Gadkari, e acabamos de ter uma nova intensidade sobre nós mesmos e o que estamos fazendo, o que nos permitiu, francamente, intensificá-la. ”
Tais comentários serão sem dúvida incômodos para aqueles que administravam esses negócios até recentemente - como Christian Meissner, que era o chefe da GCIB até que ele deixava o banco no final do 2018, ou AJ Murphy, que administrava o mercado de capitais até que ela saísse no início. 2019 - particularmente a maior parte da construção da plataforma do BofA ocorreu em seu turno.
O crescimento de empréstimos e arrendamentos - situando-se em 22% desde a primeira metade do 2015 - diminuiu um pouco no trimestre atual, mas Montag não ficou surpreso com isso. Ele observou que na semana anterior houve o maior número de emissões de títulos de todos os tempos no mercado de grau de investimento dos EUA, na 55. E agora os emissores tendem a gastar mais desse dinheiro na redução da dívida bancária do que na recompra de ações. Além disso, um ambiente incerto estava diminuindo a taxa de utilização de revólveres por pequenas empresas, disse ele.
A pressão reguladora está sempre presente. Montag, brincando que a batalha constante para gerenciar o buffer Sifi da empresa era semelhante ao controle de peso, apontou para os vários fatores que alimentam o buffer, incluindo o preço das ações da empresa, que está fora de seu controle.
Além disso, houve um impacto potencial da mudança da Libor para outras taxas alternativas, como o Sofr, devido ao impacto de swaps nocionais no buffer Sifi de um banco.
“Temos medo de que, se a Libor for embora e o Sofr se tornar o instrumento de escolha, haverá um grande aumento nas negociações e volumes do Sofr, porque as pessoas terão que fazer isso porque não há taxas de prazo - o que é bom, estamos apoia o Sofr nessa base, mas significa apenas muito mais ideal de swaps, e uma das coisas que impulsiona o buffer Sifi é a quantidade ideal de swap. ”
Foco no mercado intermediário
Se alguém ainda duvidasse de que a estratégia corporativa e de banco de investimentos do BofA agora estivesse focada no mercado intermediário, os comentários de Montag os esclareceriam.
O mercado intermediário, definido no BofA como empresas com receita anual entre US $ 50 milhões e US $ 2 bilhões, são depositados em sua unidade de banco comercial comercial global (GCB). Os maiores estão inseridos no banco corporativo e de investimentos global.
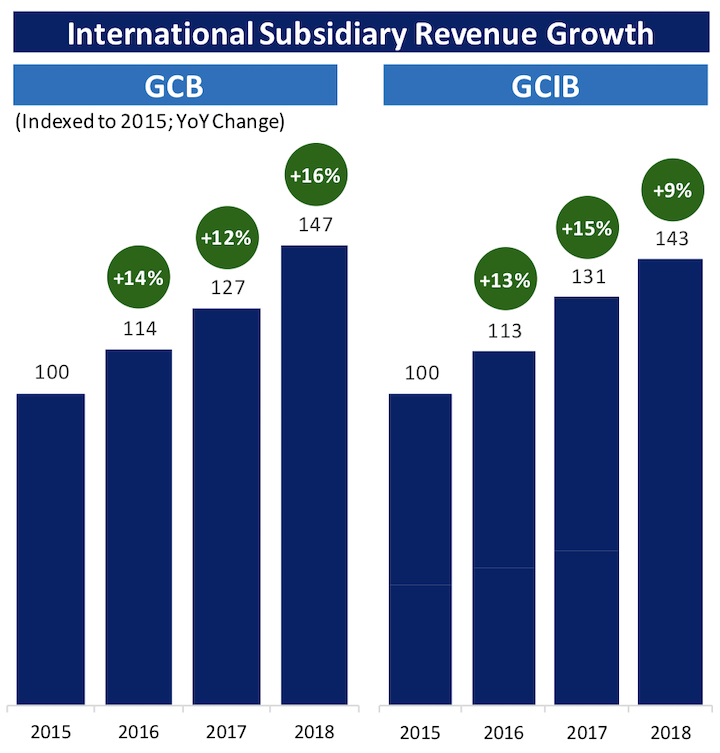
Nos últimos anos, o banco tem procurado aumentar sua cobertura de subsidiárias internacionais de clientes corporativos, e o crescimento dessas empresas no mercado intermediário superou o crescimento de clientes maiores desde o 2015. A cobertura das subsidiárias internacionais aumentou 47% no GCB e 43% no GCIB. Como observa Montag, o aumento do GCB está fora de uma base menor, mas ele viu o resultado como uma ilustração de como a estratégia pode pagar com o cliente definido abaixo do maior.
| Fonte: Bank of America |
E o caso da empresa com mais potencial parece sólido. Até o momento, o BofA banca apenas as subsidiárias internacionais de cerca de um quarto de seus clientes de médio mercado nos EUA, embora isso esteja acima dos cerca de 18% de alguns anos atrás. "Isso só vai aumentar", observa Montag, dada a presença do banco em mercados como China e Índia.
Talvez, mas, de qualquer forma, a história maior do BofA, segundo Montag, era o negócio americano. Em conjunto, a unidade de banco comercial e a unidade de negócios (clientes com receita de US $ 5 a US $ 50) acrescentaram cerca de novos banqueiros de relacionamento desde a 600.
Cerca de novos clientes líquidos da 3,000 ingressaram no setor bancário comercial e cerca de 1,000 no setor comercial. Banqueiros comerciais foram introduzidos nos novos locais 49 nos EUA e adicionados aos outros 97. Os banqueiros de investimento voltados para o mercado intermediário estão agora nas cidades 18, com Salt Lake e Nashville adicionados no 2019. Três anos atrás, não havia escritórios regionais.
“O que acontece quando você faz isso? Você chama mais os clientes, os vê mais, os conhece melhor ”, disse Montag.
A tradução para o financeiro é surpreendente: as receitas de banco de investimento de mid-market dos EUA (em outras palavras, de clientes GCB) aumentaram 17% no final de julho ano a ano. Dentro disso, os mercados de capitais próprios aumentaram 21% e as F&A aumentaram 56%. Montag citou estatísticas da Dealogic que mostram que o banco ocupa o terceiro lugar nas fusões e aquisições do mercado intermediário da América do Norte, em comparação com o quarto lugar há um ano. “Queremos ser o número um”, acrescentou.
Como esse desempenho de M&A em particular foi alcançado? Grande parte da resposta é uma mudança no escopo em que o banco se permite envolver.
“Nós pensamos sobre por que não éramos tão bons quanto o que deveríamos ser”, disse Montag, “e um dos motivos foi que estávamos interrompendo o que deveríamos fazer e trabalhando com estranhos para executar em vez de fazermos nós mesmos”. E então o banco decidiu diminuir o tamanho dos clientes com os quais trabalharia.
Não é apenas sobre o tamanho, no entanto. O banco também percebeu que havia outros perigos em sua abordagem anterior. "Muitos desses clientes eram privados que tínhamos na gestão global de riqueza e investimentos", disse Montag. “Não queríamos apresentá-los a outra pessoa.” Após a mudança no limite de tamanho do cliente, até agora este ano houve um aumento de 67% em referências do gerenciamento de patrimônio.
A nova abordagem também tem impactos mais específicos, por exemplo, no negócio do patrocinador. Anteriormente, o banco estava focado nos principais patrocinadores do 100 nos EUA, mas com seu conjunto mais amplo de clientes, ele pode atingir os principais 400. "E a estratégia também quer ver esses clientes", acrescentou.
E, além de tudo, o banco também formou uma equipe privada dentro de sua franquia de fusões e aquisições, observou Montag. Atualmente, ele tem 17 funcionários e cerca de 30 funcionários em meados de 2020.
baixa volatilidade
Montag também foi otimista nos negócios de renda fixa e mercado de ações do BofA, embora aqui o cenário seja mais misto.
"A boa notícia é que estamos ganhando participação, a má notícia é que os pools de taxas continuam encolhendo", disse ele. No trimestre atual, as ações tiveram um bom desempenho, enquanto o FICC caiu um pouco. Até agora, este ano, o banco não sofreu perdas nos dias úteis, embora "chegássemos perto algumas vezes".
As receitas gerais de vendas e comércio caíram 5% nos últimos cinco anos, mas o setor caiu 20% nesse período. Montag ouvia regularmente a pergunta perguntando se era possível que uma empresa do mercado ganhasse dinheiro agora, mas achou que era possível. O banco calculou que havia ganho cerca de% de participação no mercado da 1 desde a 2015, disse ele, mas, mais importante, considerava ter a menor volatilidade de receita em seu grupo de pares.
Ele citou o desvio padrão do BofA da variação trimestral ano a ano nas receitas de vendas e negociação de 11% desde o início do 2014, enquanto os bancos globais sistemicamente importantes dos EUA (GSIB) média de 17%. E enquanto o banco estava aumentando seus ativos relacionados à negociação (um aumento de 16% no segundo trimestre do 2019 em comparação ao segundo trimestre do 2015), ainda estava em quarto lugar entre os pares, em US $ 553 bilhões em comparação aos US $ 922 do JPMorgan.
| Fonte: Bank of America |
Ele estava tentando lidar com manchas de fraqueza também. O banco era o número um no mercado de títulos municipais, disse ele, segundo em hipotecas e securitização e terceiro em crédito corporativo, mas pior em macro e taxas, onde viu o maior potencial de alta.
O câmbio estava melhorando: o trabalho na unidade global de serviços de transações e o crescimento internacional de maneira mais ampla ajudaram a impulsionar um aumento de 74% no volume de pagamentos de câmbio nos últimos cinco anos.
Um novo mecanismo de entrega para pesquisa melhoraria o valor de sua oferta no país, disse Montag, e o compromisso do banco com a pesquisa nunca vacilou, apesar da introdução do Mifid II. Investidor institucional - parte do grupo Euromoney - publicou recentemente seu primeiro ranking de pesquisa de crédito, com o BofA no topo, acrescentou.
Dados maiores
A arma não tão secreta de uma empresa como o Bank of America é o seu negócio de pagamentos - a operação repentinamente excitante em qualquer banco que o possua. As receitas da unidade global de serviços de transações do BofA aumentaram 44% nos últimos cinco anos e suas receitas internacionais aumentaram 67%. Os fluxos internacionais para internacionais - excluindo os negócios nos EUA - aumentaram 17% este ano.
Uma das razões pelas quais a Montag gosta tanto de serviços de transações - como também a rigidez de suas receitas e a maneira como incorpora o banco nas operações de um cliente - são seus dados. Até recentemente, o banco estava atrasado nessa área, ele admite prontamente, mas isso está mudando.
“Estamos começando a usar os dados. Movemos cerca de US $ 350 trilhões por ano e há muito valor de dados em US $ 350 trilhões de pagamentos ”, disse ele.
Alguns desses dados serão usados para adicionar mais funcionalidade à plataforma CashPro do banco, que é a forma como ele fornece negócios de serviços de transação para seus clientes.
Mas tudo isso também gera uma nova equipe dentro do banco, o grupo de inovação de dados. No momento, o foco para as pessoas da 30 que estão trabalhando neste projeto é simplesmente filtrar todos os dados que o banco possui. Isso significa processar os milhões de negócios da 30 que executa todos os dias, os cálculos de risco diários da 25, as informações de seus usuários do 497,000 CashPro Online, suas instalações de crédito 750,000, suas ordens de troca e mensagens comerciais diárias de ações da 156, seus dois bilhões de cotações eFX - A lista continua.
Um projeto chamado Insight Mobile é uma maneira pela qual parte disso será usada para o benefício direto dos clientes. Montag descreve isso como uma "estação de trabalho no seu bolso". Se você é um trader, ele indica o seu risco em tempo real e quais negociações ocorreram no seu livro. Pode mostrar os fluxos nos quais pensa que você estará interessado ou o que aconteceu com as ordens que você está executando através do banco, ou as alocações que você pode ter recebido.
No momento, o dispositivo foi lançado internamente, mas uma versão do cliente está em andamento.
"A Amazon pode lhe dizer em que sapatos você está interessado e qual o tamanho que veste, mas devemos poder fazer algo muito mais sofisticado do que isso", disse Montag.
NOTA: Você quer negociar em forex profissionalmente? comércio com a ajuda do nosso forex robot desenvolvido por nossos programadores.
Opiniões sobre Signal2forex




 Signal2forex.com - Melhores robôs Forex e sinais


